Taiwán prohíbe ventas en corto cuando el mercado desploma 17% en una
Taiwán ha impuesto su prohibición más amplia de las ventas en corto desde 2015 tras el desplome del TAIEX un 17,5 % en solo una semana. La medida despierta nuevas dudas sobre cómo responderán los reguladores asiáticos mientras se expanden los temores de contagio.
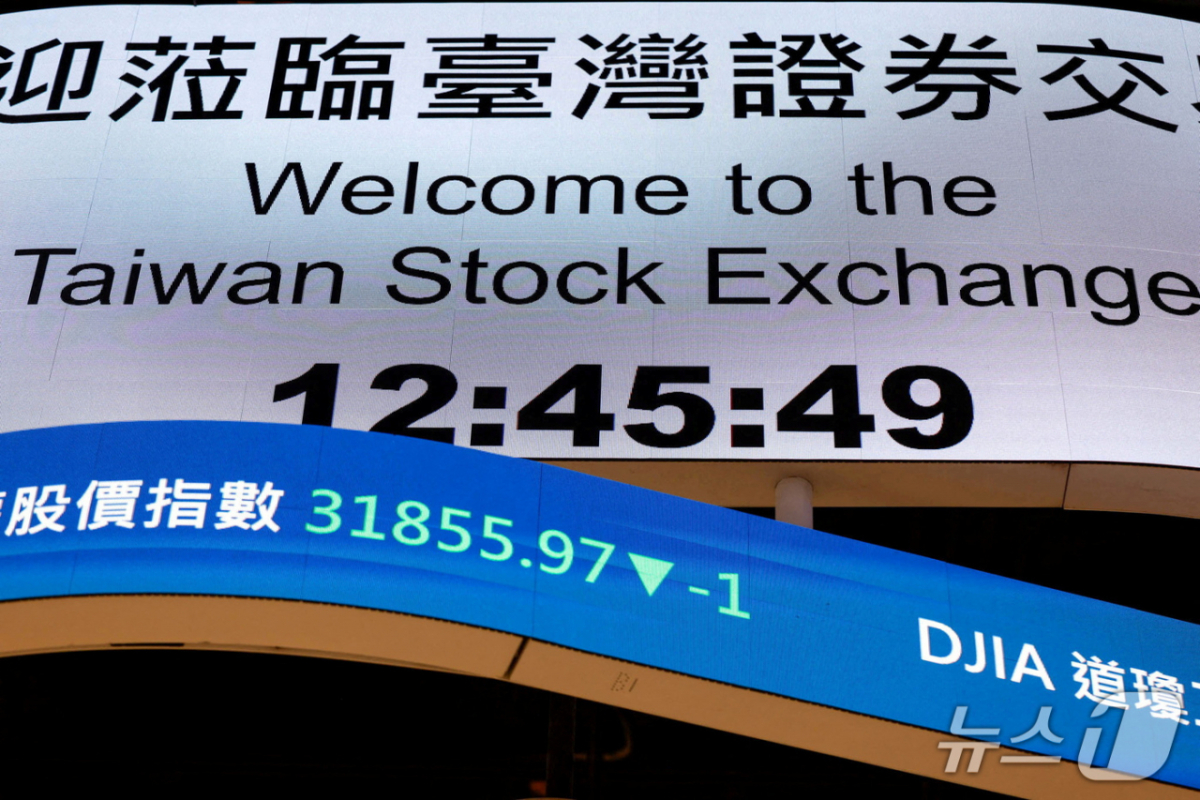
Freno de emergencia en el piso de operaciones taiwanés
Los reguladores financieros de Taiwán prohibieron la venta en corto por debajo del cierre del día anterior a partir del lunes, una restricción global que abarca todas las acciones cotizadas, los valores fuera de bolsa y los recibos depositarios de Taiwán. Es la primera vez desde 2015 que se despliega una medida de este calibre —y las apuestas no podrían ser más altas.
El índice Taiwan Weighted ha perdido un 17,5 % en siete días de negociación, su caída semanal más pronunciada en la historia. Solo el jueves el índice principal cayó un 6,23 %, el mayor descenso porcentual en un solo día en casi ocho meses. La debilidad relacionada con la inteligencia artificial procedente de Estados Unidos ha intensificado la ofensiva vendedora en el mercado, predominantemente tecnológico, de la isla; TSMC cayó un 4,76 % y Foxconn Industrial Internet bajó un 6,5 % en la misma sesión.
Los participantes del mercado que apostaron contra esos valores al caer ahora están atrapados. Según la nueva norma, los pedidos en corto deben colocarse a un precio igual o superior al cierre del día anterior. Eso los bloquea efectivamente al precio de apertura de la mañana siguiente —y si el sentimiento continúa empeorando, puede que simplemente no haya compradores dispuestos a ejecutar esas órdenes.
Qué te dicen los números sobre la desesperación
Los reguladores no se detuvieron en la congelación de las ventas en corto. El requisito mínimo de margen para posiciones en corto se elevó del 130 % al 150 %. Ahora se exige un depósito de 150 céntimos por cada dólar tomado prestado, un aumento sustancial que obligará a algunos especuladores a liquidar posiciones de inmediato solo para cumplir con el umbral de colateral. También se suspendió la ventana de presentación de nuevos warrant put, cortando otro vehículo que utilizan los traders para beneficiarse de los movimientos a la baja.
Estos son pasos incrementales tras dos intervenciones previas. El 9 de noviembre, los reguladores restringieron los volúmenes de venta en corto e impusieron límites de precio sobre acciones selectas. Cinco días después ampliaron los límites de precio. Ninguno de ellos frenó las ventas. Para la noche del lunes, la decisión había pasado de la contención a la prohibición total —una señal de que las autoridades se han quedado sin instrumentos calibrados y están dispuestas a tirar de la palanca que afecta por igual a todos los participantes.
El TAIEX perdió 7.641,83 puntos durante la semana, una cifra absoluta que rara vez se igualó incluso durante las crisis más profundas de la última década. Para ponerlo en perspectiva, la caída del 20 de noviembre de 2.393,60 puntos fue la tercera mayor caída intradía registrada, pero sin embargo las pérdidas totales semanales superaron con creces ambos récords anteriores combinados.
Quiénes sufren cuando cae la prohibición
Los fondos de cobertura y los vendedores sistemáticos en corto fueron el objetivo evidente. Pero los costos se extienden más allá. Las entidades maker de mercado que dependen de posiciones en corto para cubrir su exposición de inventario ahora tienen restringida su capacidad de gestionar el riesgo. Incluso las estrategias de arbitraje genuino que incluyen un pie en corto enfrentan nueva fricción.
A los inversores institucionales se les ha instado en privado a devolver las acciones prestadas o suspender los nuevos préstamos. Un desanudamiento masivo de préstamos de títulos podría deprimir temporalmente la liquidez disponible en ambos lados del mercado. Si muchos inversores intentan cubrirse simultáneamente, la volatilidad se dispara precisamente cuando los reguladores desean que caiga —un peligroso bucle de retroalimentación.
Los inversores minoristas pueden encontrar alivio ante lo que perciben como una venta agresiva, pero también pierden uno de los mecanismos que proporciona descubrimiento de precios. Cuando el interés en corto desciende hasta niveles cercanos a cero, resulta más difícil distinguir los catalizadores alcistas del ruido, y las valoraciones pueden derivar hacia niveles con escaso anclaje en los fundamentos.
Las ondas expansivas por toda Asia
Taiwán no existe en un vacío. El KOSPI coreano, el Hang Seng de Hong Kong y el Nikkei japonés operan con gran peso en nombres vinculados a la cadena de suministro de semiconductores relacionados con TSMC y sus socios del ecosistema. Cualquier estrés sostenido en la isla tiende a fluir directamente hacia esos índices en horas, no en días.
Los reguladores surcoreanos han enfrentado preguntas paralelas sobre sus propios interruptores de circuito para las ventas en corto durante momentos de volatilidad. La Comisión de Valores y Futuros de Hong Kong ya ha introducido prohibiciones temporales de ventas en corto sin dudar. La Agencia de Servicios Financieros de Japón tiene poderes estatutarios más amplios, pero tiende a priorizar instrumentos más suaves. Ninguno de estos organismos ignora lo que Taipei está haciendo.
Si la prohibición de Taiwán logra estabilizar el TAIEX durante la próxima semana —y no hay garantía de que lo consiga—, Tokio y Seúl pueden resistirse a copiarla, deseando enviar señales de confianza en sus propios mercados. Si el índice continúa cayendo de todos modos, el costo político de la inacción aumenta drásticamente. Los intercambios emergentes de Asia suelen converger en regulación de emergencia en días, no semanas, cuando jurisdicciones pares se mueven primero.
¿Un manual regulatorio o una respuesta pánica?
La distinción importa para los inversores que precifican el riesgo a largo plazo en la región. En 2015, el Consejo de Estado de China invocó restricciones de venta en corto durante el crash de Shanghái. Esas medidas se revocaron una vez restablecida la estabilidad, y el episodio pasó a formar parte del juego de reglas informal sobre cómo los reguladores chinos y taiwaneses manejan los mercados desordenados.
Lo que hace que esta ronda actual sea diferente es la velocidad de transmisión. Un shock global del sentimiento en torno a la IA, originado en California, se propagó hasta provocar una caída semanal récord en el TAIEX en menos de cinco sesiones de negociación. Los reguladores ya habían usado topes de volumen y controles parciales de precio en dos ocasiones y aún así vieron el índice tambalearse. La escalada hasta una prohibición total es coherente con la lógica de crisis, pero plantea dudas sobre si esta herramienta funciona cuando la presión vendedora es estructural y no especulativa.
Las restricciones a la venta en corto eliminan una palanca, pero no cambian la razón subyacente por la que las instituciones venden valores de semiconductores. Esa es una decisión macro impulsada por orientaciones de beneficios, pronósticos de demanda y posicionamiento geopolítico —ninguno de los cuales se soluciona exigiendo que un vendedor en corto cotice al cierre del día anterior.
Qué sigue
Espérese mayor turbulencia hasta al menos principios de diciembre mientras la prohibición entra en su segunda semana de operación. Los traders observarán tres señales: si el TAIEX frena su descenso, si los inversores institucionales comienzan a devolver masivamente las acciones prestadas, y si algún exchange vecino anuncia medidas coincidentes.
Por ahora, Taiwán ha elegido el instrumento contundente. Aún queda por ver si eso detiene el sangrado o simplemente lo redirige hacia otra parte.