El chantaje petrolero de Trump y el G7
La decisión del G7 de liberar 100 millones de barriles de reservas estratégicas no fue una política energética orgánica — fue extorsionada bajo la amenaza de la militarización comercial estadounidense. Corea y Japón enfrentan un dilema de alianza.
El barril que compró el silencio
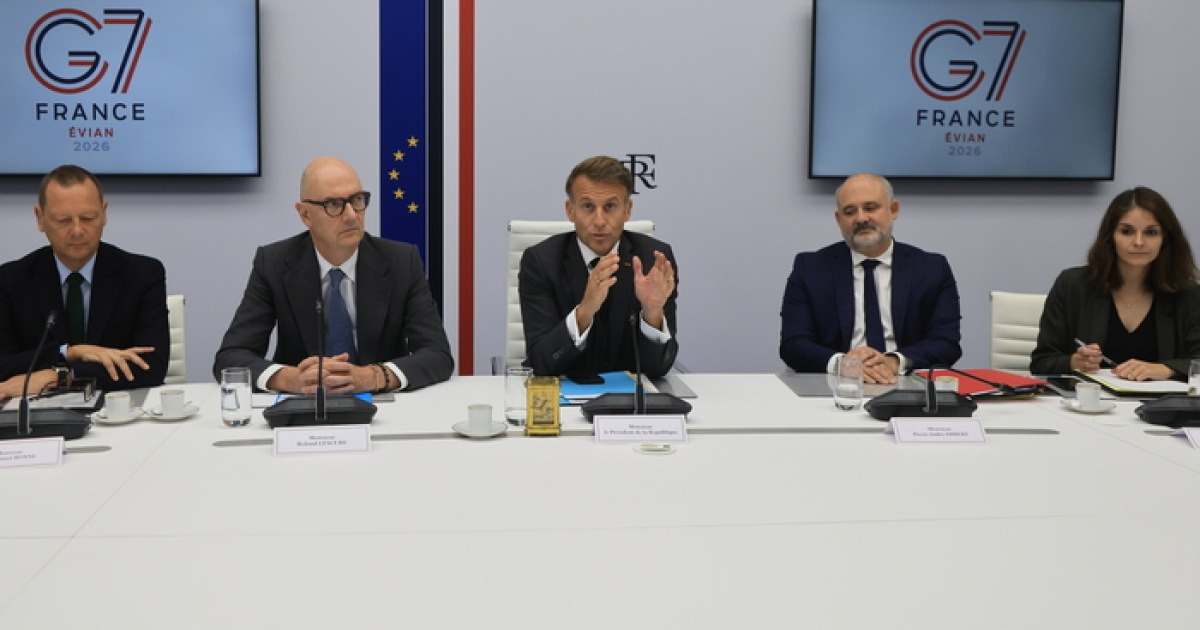
El 2 de octubre, el presidente francés Emmanuel Macron acogió en el Palacio del Elíseo a los líderes del G7. La narrativa pública: aliados coordinándose para estabilizar los mercados energéticos globales a través de la Agencia Internacional de Energía. La realidad privada: Donald Trump había pasado semanas amenazando con bloquear las importaciones de diésel europeas a menos que vaciaran sus reservas estratégicas.
El resultado fue un lanzamiento conjunto de 100 millones de barriles —50 millones en diésel refinado de los estados europeos y 50 millones en crudo de la coalición completa de 32 miembros de la AIE— desplegado durante cuatro meses. Horas después del anuncio, el WTI cayó un 1,9 % hasta los 91,11 dólares el barril. El Brent descendió ligeramente hasta los 102,25 dólares.
Trump publicó en Truth Social casi de inmediato: Europa había aceptado liberar reservas masivas de diésel. Los procedimientos comenzarían al instante. Había ganado.
Esta no es la forma en que deberían funcionar las alianzas energéticas.
La amenaza detrás del tratado
El mecanismo fue brutal. La administración Trump —con las elecciones intermedias a seis semanas y los precios de la gasolina como una herida política abierta— advirtió a las capitales europeas a través de canales discretos que la negativa continuada a liberar reservas provocaría un veto inmediato a las exportaciones de diésel estadounidense hacia Europa.
La palanca era estructural, no accidental. Aproximadamente un tercio de las importaciones de diésel de Europa proviene de Estados Unidos. Sin flujo de diésel, fábricas paralizadas, cadenas logísticas estancadas y escasez de calefacción invernal al caer del cielo. La amenaza no era hipotética.
Francia propuso el compromiso: los miembros europeos liberarían primero 50 millones de barriles de producto refinado, con los otros 50 millones provenientes del pool más amplio de la AIE durante los meses siguientes. Fue una arquitectura que permitía a todos salvar las apariencias mientras se cedía el núcleo de la exigencia.
Los miembros también acordaron no restringir las exportaciones intra-G7 de diésel ni coordinar los calendarios de mantenimiento de refinerías para evitar vacíos de suministro. Se programó una reunión de seguimiento de la AIE en pocos días para discutir nuevas liberaciones si fuera necesario.
El lenguaje del comunicado conjunto fue cuidadoso —“se abstendrán de imponer restricciones a la exportación” en lugar de “no impondrán restricciones a la exportación”—, una elección de redacción que deja margen para la ambigüedad cuando la presión vuelva a montarse.
A puerta cerrada, la primera ministra italiana Giorgia Meloni habría advertido que los márgenes de producto refinado en el sur de Europa ya eran demasiado ajustados como para que una liberación forzada desencadenara cierres de refinerías domésticas. El canciller alemán Friedrich Merz replicó que la inacción costaría más en capital político. Ningún lado obtuvo lo que quería. Ambos firmaron de todos modos.
Lo que Corea y Japón acababan de aprender
Para Seúl y Tokio, el desenlace del G7 lleva un mensaje más silencioso e inquietante que cualquier análisis de mercado energético pueda capturar.
Ambos países importan prácticamente toda su energía cruda. La dependencia de Japón de gas LNG y crudo se acerca al 90 %. La de Corea es ligeramente menor, pero aún domina su cuenta energética. Ambos confían en flujos de producto refinado que pueden interrumpirse con una firma.
Estados Unidos se ha convertido ahora en la primera parte que ambas naciones deben consultar antes de cualquier decisión importante de política energética. No la AIE. No sus propias agencias de planificación. Washington.
Esto genera una dependencia estructural que trasciende la administración actual. Cualquier futuro presidente hereda la misma palanca —capacidad refineril estadounidense, rutas navieras estadounidenses, cámaras compensatorias financieras estadounidenses—. La amenaza no necesita ejecutarse para funcionar. La mera posibilidad recalibra la conducta.
El gobierno de Corea enfrentará una presión particular. Sus complejos petroquímicos y sus fabs de semiconductores consumen diésel y nafta a escala industrial. Una interrupción del suministro no incomoda a los consumidores: detiene líneas de producción valoradas en miles de millones. Solo Samsung Electronics y SK Hynix representan suficiente riesgo concentrado como para convertir cualquier disrupción del suministro en un evento de seguridad nacional, no meramente económico.
Los comerciantes de energía keiretsu y las casas comerciales japonesas que gestionan la logística de reservas estratégicas deberán recalibrar sus modelos de riesgo. La suposición de que la seguridad energética fluye a través de instituciones multilaterales como la AIE ya no es válida. Fluye a través de la gestión bilateral de relaciones con Washington.
La respuesta de Tokio ha sido característicamente sutil pero elocuente. La ministra de Hacienda, Satsuki Katayama, emitió un comunicado elogiando el “espíritu cooperativo” del G7 mientras anunciaba simultáneamente una revisión de los protocolos propios de Japón para la liberación de reservas —interpretado ampliamente como un movimiento para asegurar que las futuras consultas con Washington ocurran de forma automática y no reactiva—.
El costo de la alianza
El efecto inmediato en los mercados fue modesto: unos pocos dólares por barril, un alivio temporal. El efecto institucional podría perdurar durante décadas.
La AIE se creó en 1974 precisamente para evitar este escenario: miembros individuales vendiendo reservas en pánico mientras los aliados se benefician gratuitamente. El mecanismo de lanzamiento colectivo se suponía gobernado por datos, no por chantaje político. Este episodio invierte esa lógica por completo.
Los líderes europeos aceptaron el acuerdo públicamente, pero el cálculo privado es claro. Francia organizó la reunión. Alemania absorberá las consecuencias industriales si la demanda se dispara de nuevo. Los miembros de Europa oriental enfrentan vulnerabilidades de calefacción más cercanas a casa. La unidad exhibida en París enmascara fracturas que reaparecerán en el próximo punto de crisis.
Para la relación transatlántica, el precedente importa más que los barriles. Cuando un aliado puede dictar liberaciones de reservas mediante amenazas comerciales, los cimientos de la seguridad energética colectiva se disuelven en negociación transaccional.
Noruega, miembro no perteneciente a la UE de la AIE y gran proveedor energético europeo, vio cómo sus tenencias equivalentes a las de Statoil se reubicaban en silencio. El fondo soberano del país —el más grande del mundo— incrementó su exposición a refinerías estadounidenses en las semanas posteriores al anuncio. La conducta corporativa confirma lo que los diplomáticos no dicen públicamente: el perfil de riesgo de los activos energéticos europeos ha cambiado.
Efectos secundarios en cascada
Las consecuencias se extienden más allá de la política de reservas. Los fabricantes europeos de automóviles, ya de por sí lidiando con costos de transición, ahora enfrentan incertidumbre adicional a medida que las curvas de demanda de diésel se vuelven políticamente negociadas en lugar de impulsadas por el mercado. Los operadores de flotas logísticas —DHL, Maersk, Deutsche Post— han comenzado estrategias de cobertura que asumen acceso irregular a productos refinados, no solo precios volátiles.
Los mercados aseguradores están revalorizando la infraestructura energética en toda la región. las aseguradoras con sede en Londres han endurecido los términos para proyectos de refinerías europeas, citando “dependencia geopolítica de la cadena de suministro” como una nueva categoría de riesgo material. Estas primas se incrustarán en la economía de los proyectos durante años.
China observó con atención. Beijing carece de un mecanismo de reserva estratégica de petróleo comparable al marco de la AIE y ha confiado históricamente en acuerdos bilaterales con Rusia, Irán y Arabia Saudita. Este episodio valida los instintos de la era Mao sobre la autodeterminación energética. La reciente aceleración de China en la expansión de reservas y su disposición a aceptar crudo ruso con descuento ahora lucen menos como oportunismo y más como preparación estratégica para exactamente este tipo de realineamiento aliado.
Los miembros de la OPEP+ también están recalibrando. La estrategia del cártel siempre ha dependido de una disciplina de restricción de oferta. Si el bloque consumidor más grande del mundo puede extraer concesiones mediante la amenaza en lugar de la competencia de mercado, el poder de fijación de precios que sostuvo a la OPEP+ durante las décadas de 2020 se erosiona. Desert Sunlight, el campo rezagado de California que alguna vez ancló las narrativas del shale estadounidense, ahora se encuentra dentro de un paisaje geopolítico mucho más complejo que cualquiera predijo en 2018.
Quién gana, quién pierde, qué viene después
Trump gana políticamente. Los precios de la gasolina en las intermedias importan más que la arquitectura de la alianza. La reacción del mercado —WTI por debajo de 92 dólares, Brent estabilizándose cerca de 102— le da un titular sobre restablecer la asequibilidad.
Las refinerías europeas ganan temporalmente. El exceso de diésel alivia la presión sobre los márgenes a corto plazo. Pero acaban de demostrar que su soberanía energética tiene un techo definido por Washington.
Las refinerías estadounidenses ganan de forma estructural. Han asegurado un mercado cautivo de exportación con aplicación geopolítica detrás. Los compradores europeos ahora saben que su alternativa al diésel estadounidense no solo es más cara, sino políticamente condicional.
Corea y Japón pierden estratégicamente. Su independencia energética siempre fue teórica. Este episodio lo demuestra.
La reunión de seguimiento de la AIE en pocos días sugiere que esto no es un acuerdo puntual, sino un marco de negociación en curso. Cada futura conmoción de suministro irá precedida por la misma pregunta implícita: ¿cuánta palanca quiere extraer Washington antes de otorgar el alivio?
Los 100 millones de barriles son un número. El verdadero producto que se negocia es la autonomía.
Para la primavera, los políticos europeos comenzarán a preguntar a qué intereses sirve realmente la AIE. El Ministerio de Economía, Comercio e Industria de Japón ya ha clasificado la “coordinación energética aliada” como un tema de investigación de máxima prioridad para el ejercicio fiscal 2026. El Instituto de Economía Energética de Corea publicó un documento de trabajo que cuestiona si el marco de emergencia de la AIE sobrevive al condicionamiento político —un movimiento notablemente audaz para un think tank gobernamental—.
La declaración del G7 define esto como “estabilizar los mercados energéticos globales”. La lectura más inteligente es más simple: el sistema de alianzas ahora incluye el precio de las necesidades políticas estadounidenses en cada barril que mueve. Y la próxima crisis no esperará al consenso.