El plan SPR de Trump transforma el mercado energético global
El compromiso de Trump de reponer el SPR con crudo venezolano, junto con un paquete del G7 de liberar 100 millones de barriles de diésel, marca un giro estratégico con impacto directo en importadores asiáticos.
La apuesta del SPR de Trump cambia las reglas del juego
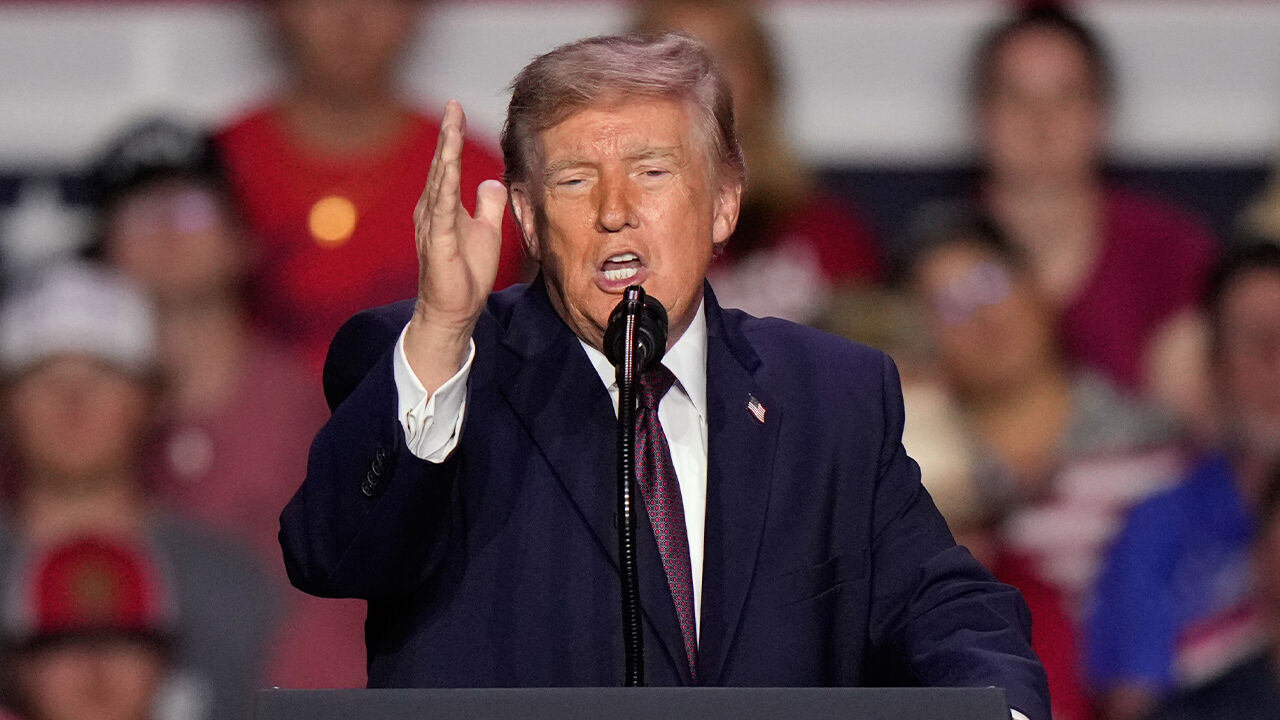
Donald Trump se puso en un escenario en Alabama y le vendió al público estadounidense una historia sencilla: su administración reabastecerá la Reserva Estratégica de Petróleo del país con petróleo de Venezuela, y lo hará pronto, sin pedir nada a cambio. La implicación, deliverada con la confianza de alguien que acaba de terminar un mitin electoral, es que Estados Unidos está reafirmando el control sobre los mercados energéticos globales de una manera que mantendrá bajos los precios del crudo y las carteras llenas.
La realidad es más complicada. La Reserva Estratégica de Petróleo de EE.UU. actualmente almacena menos de 284 millones de barriles, el nivel más bajo desde 1982. Ese número no es una estadística; es una vulnerabilidad. Una reserva tan pequeña no puede absorber un shock grave de suministro sin enviar los precios por los cielos. La promesa de Trump de reabastecerla “sin ninguna consideración” suena generosa hasta que uno piensa en lo que Venezuela realmente puede ofrecer y si esos barriles terminarán en el suelo o en el mercado abierto.
El ángulo venezolano del que nadie habla claro
Trump confirmó lo que Washington venía rodeando durante meses: Estados Unidos está coordinándose con Venezuela para extraer cientos de millones de dólares en crudo. Este es un giro dramático respecto a años de aislamiento impulsado por sanciones. Venezuela posee las reservas probadas de petróleo más grandes del mundo, la mayoría sin explotar. Lograr que Caracas inyecte crudo libremente en el sistema estadounidense es a la vez un golpe geopolítico y un riesgo de mercado: si esos barriles están destinados al SPR y no se desvían a otro lugar, las cuentas apenas cierran. La capacidad productiva de Venezuela está deteriorada. Las tuberías envejecen. El país carece de inversión para producir a plena potencia. Y el SPR mismo es un recipiente finito.
La pregunta no dicha es la del timing. ¿Qué tan rápido se puede certificar, transportar e inyectar el crudo venezolano en un sistema de reservas diseñado hace décadas para una era geopolítica distinta? La respuesta importa para cada importador en Asia que vigila sus facturas de combustible de aviación.
Elrelease de diésel del G7 es un parche, no una estrategia
El otro anuncio central de Trump también cargaba consigo. Le dijo a una ovante multitud que los socios del G7 habían acordado liberar millones de barriles de diésel de reserva, que los precios ya estaban cayendo y que una resolución al conflicto con Irán provocaría un descenso aún más marcado. Los números detrás de esa afirmación son bastante reales: el G7 se comprometió a liberar 100 millones de barriles combinados de crudo y diésel durante cuatro meses.
Eso suena a mucho. No lo es. El mundo consume aproximadamente 100 millones de barriles de petróleo por día. Una liberación de 100 millones de barriles repartida en cuatro meses equivale a poco más de un día de demanda global extendido en 120 días. Es una señal, no una solución de suministro. Y las señales importan menos cuando el mercado sospecha que provienen de un calendario político más que de uno estratégico.
Elrelease de diésel es particularmente notable porque Asia —Japón, Corea del Sur, India— importa la gran mayoría del diésel refinado en Europa y comercializado globalmente. Si Europa saca diésel de reserva al mercado spot, los refinerías asiáticas lo sienten de inmediato. Los precios caen, los márgenes se comprimen y los importadores que estaban cubriéndose contra una disrupción del suministro iraní de pronto se encuentran expuestos a un tipo diferente de riesgo: el de que el alivio en los precios sea temporal y los deje sosteniendo contratos precio para un mundo que ya no existe.
Qué significa esto para los importadores asiáticos
Los importadores de energía asiáticos son los jugadores invisibles en esta historia. Japón solo consume aproximadamente 1,5 millones de barriles de petróleo por día, la mayor parte importada. Corea del Sur y la India no van muy atrás en términos relativos. Cuando Trump habla de bajar los precios de la energía, está hablando de algo que afecta directamente sus balances comerciales, sus tasas de inflación y su estabilidad política.
La lógica estratégica para estos países se está desplazando. Durante décadas, el SPR fue visto como una herramienta estadounidense —un freno de emergencia americano—. Ahora Estados Unidos está vinculando explícitamente la política del SPR a resultados geopolíticos en Medio Oriente y a alianzas con proveedores no tradicionales como Venezuela. Eso significa que el piso de precios que los importadores asiáticos esperaban de la política estadounidense de reservas está desapareciendo. Si EE.UU. reabastece su SPR con crudo venezolano barato mientras simultáneamente drena reservas de diésel europeas, la distribución global de precios cambia. Los compradores asiáticos pueden ver precios nominales más bajos a corto plazo, pero pierden acceso a un mecanismo de mercado que antes proporcionaba cierto grado de predictibilidad de precios.
El riesgo a largo plazo es más interesante. El discurso de Trump estaba inequívocamente enmarcado en torno a las midterm. Prometió 5.000 dólares por hogar si los republicanos ganan y amenazó con un colapso estilo Gran Depresión si no lo hacen. Vinculó los precios de la energía directamente a resultados electorales. Eso no es política energética tradicional; es política de mercado. Cuando una superpotencia trata sus reservas estratégicas como apalancamiento en una campaña doméstica, las señales que envía a los mercados internacionales son ruidosas e inconsistentes. Los importadores asiáticos que construyeron estrategias de adquisición alrededor de una política estadounidense constante ahora deben incorporar la volatilidad de un proceso político que no pueden influir.
La variable de la guerra con Irán
La retórica de Trump sobre Irán es la carta comodín. Prometió menores precios de la energía si el conflicto termina. Esa es una predicción de mercado directa: si los combates cesan, se alivian los temores de suministro y los precios caen. Pero el conflicto con Irán no es solo sobre suministro; es sobre el Estrecho de Hormuz, por donde pasan aproximadamente 20 millones de barriles de petróleo cada día. Incluso una amenaza a ese punto de estrangulamiento, por no hablar de una disrupción real, mueve los mercados. El marco que propone Trump sugiere que EE.UU. espera una resolución rápida. La pregunta es si la resolución llegará realmente lo suficientemente rápido para importar antes de que llegue el próximo repunte de precios.
Quién gana, quién pierde
Los ganadores claros del anuncio de Trump son los consumidores estadounidenses y las refinerías que se benefician de precios más bajos de diésel y una perspectiva de suministro estabilizada. Las refinerías europeas con acceso a diésel de reserva liberado pueden ver un alivio de márgenes a corto plazo. Los productores de petróleo venezolano, asumiendo que el acuerdo se materialice, obtienen un comprador crucial y una vía para sorteare las sanciones.
Los perdedores son menos obvios pero reales. Las reservas estratégicas europeas de diésel ahora están más delgadas. Si surge una crisis genuina en los próximos meses, Europa tendrá menos amortiguación. Los importadores asiáticos enfrentan una paradoja: precios más bajos en el corto plazo, menor predictibilidad en el largo plazo. Y el SPR mismo, ya en su nivel más bajo en más de cuatro décadas, enfrenta el riesgo de ser rellenado con crudo que puede no ser tan abundante ni tan estable como la retórica política sugiere.
Trump dejó Alabama prometiendo más actos de campaña, incluido un partido de fútbol universitario el día 10. La política energética que bosquejó perdurará más que el mitin. La pregunta es si los mercados —y los aliados— estaban listos para ello.