Trump amenaza con aranceles a los gigantes de chips de Corea a menos que fabriquen en EE. UU.
El secretario de Comercio de EE. UU., Howard Lutnick, anunció un nuevo régimen arancelario que castigaría a Samsung y SK Hynix si no instalan fábricas en territorio estadounidense. La medida podría remodelar el motor exportador de Corea y tensar la alianza más antigua de EE. UU. en Asia.
La trampa arancelaria
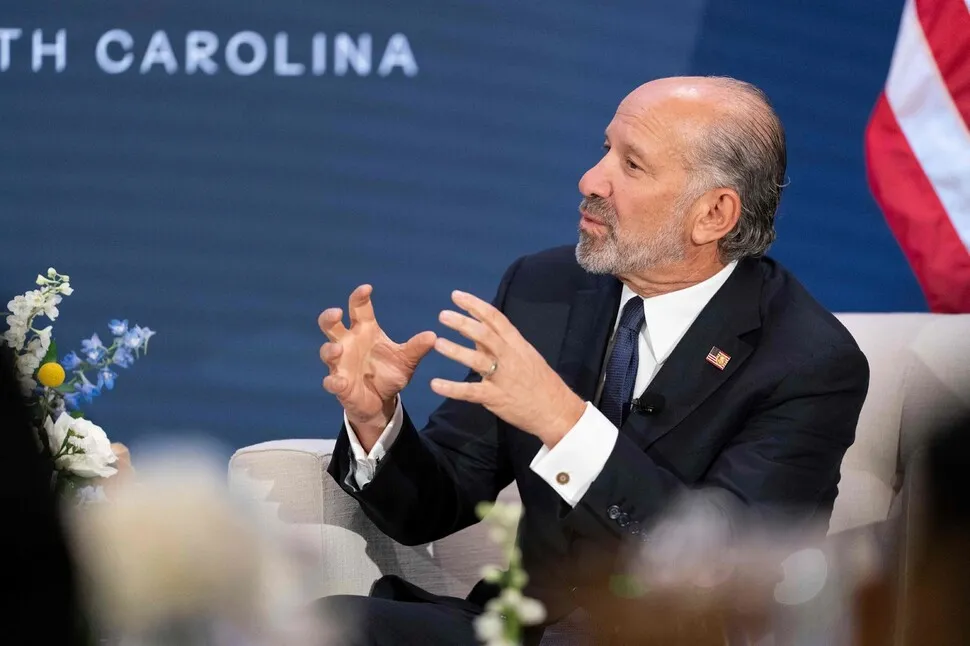
Howard Lutnick no anduvo con rodeos en la reunión de ministros de innovación del G20 celebrada el 2 de noviembre en Chapel Hill. El secretario de Comercio de EE. UU. declaró a CNBC que la nueva política de aranceles a semiconductores de Estados Unidos sería simple: producir aquí y se mantienen los aranceles fuera; producir en otro lugar y se paga un precio elevado por acceder al mercado de chips más grande del mundo.
Lo denominó un enfoque «selectivo» y «pensado con antelación». Las empresas que escucharon ese lenguaje en la audiencia eran Samsung y SK Hynix, que juntas representan la mayor parte de las exportaciones surcoreanas de semiconductores y no cuentan con plantas de fabricación importantes en Estados Unidos.
Esta no es una amenaza vaga. Es un marco de política —modelado explícitamente en los intercambios del sector farmacéutico con Washington— a punto de caer sobre dos de las corporaciones más estratégicas de Corea.
Cómo funciona la palanca
Lutnick señaló el precedente existente: EE. UU. ya ha otorgado alivio arancelario a los laboratorios farmacéuticos que se comprometen a producir en territorio estadounidense y aceptan controles federales de precios a través del régimen de precios de nación más favorecida. El mensaje a los semiconductores es idéntico en estructura, aunque aplicado de manera más agresiva.
El alcance también se está expandiendo. La administración Trump ya impuso un arancel del 25 % sobre ciertos chips avanzados, incluidos los procesadores de IA H200 de NVIDIA, en enero. La nueva política, según destacó Lutnick, se extenderá mucho más allá del silicio desnudo. Los servidores de centros de datos, las computadoras portátiles, las consolas de juegos: cualquier producto terminado que contenga chips importados de EE. UU. podría convertirse en objetivo arancelario.
Eso constituye una escalada significativa. Desplaza la presión de los fabricantes de componentes hacia el ecosistema global de marcas de electrónica que dependen de los chips de memoria coreanos, generando una cascada de costos de cumplimiento mucho más amplia que el propio sector de fabricación.
Los números detrás de la amenaza
Lutnick afirmó que aproximadamente 1,2 billones de dólares en compromisos de inversión en semiconductores ya han sido comprometidos hacia la capacidad de fabricación en EE. UU. También sostuvo que la cuota de EE. UU. en la producción global de chips, inferior al 2 % cuando Trump asumió el cargo, podría alcanzar el 40 %.
Se espera que Taiwán anuncie la próxima semana una inversión adicional de entre 20.000 y 30.000 millones de dólares, sumada a los 50.000 millones que ya se comprometió bajo el acuerdo comercial entre EE. UU. y Taiwán. La fábrica de TSMC en Arizona ya es un símbolo visible de esta reorientación.
Pero Corea es diferente. Samsung y SK Hynix dominan la producción global de chips de memoria, DRAM y NAND flash, sectores donde las empresas estadounidenses no cuentan con capacidad comparable como respaldo. Micron existe, pero es una fracción del duopolio que Seúl ejerce sobre el mercado de memoria. Washington no puede simplemente reemplazar el suministro coreano de la manera en que intenta absorber la fabricación avanzada de lógica de Taiwán.
Qué significa esto para Corea
Los semiconductores representan aproximadamente una quinta parte de las exportaciones totales de Corea del Sur. Samsung Electronics por sí sola constituye una parte importante del PIB. No se trata de una economía diversificada que absorbe una molestia regulatoria, sino de un país cuyo motor de exportaciones funciona en gran medida con los productos más directamente afectados por la política de Lutnick.
Corea enfrenta una opción tajante. Construir fábricas en Estados Unidos, lo que significa un gasto de capital masivo en un entorno de costos laborales muy superior al local, además de las inversiones existentes en Texas y otros lugares. O aceptar aranceles que erosionen la competitividad en precios de los chips enviados desde Corea del Sur y sus otras sedes en el exterior.
Ninguna opción está exenta de costos. Pero la primera cede ventaja estratégica: coloca la tecnología y la capacidad manufacturera coreanas en suelo estadounidense, donde quedan más expuestas a la jurisdicción estadounidense, a auditorías y a futuros cambios de política. La segunda opción daña los ingresos por exportaciones de inmediato.
El punto de fractura de la alianza
La historia más profunda aquí no trata sobre aranceles. Trata sobre lo que ocurre cuando Estados Unidos trata a su aliado militar más cercano en Asia de la misma manera en que trata a sus competidores.
El marco de Lutnick no distingue entre amigo y enemigo. Una empresa o está construyendo en Estados Unidos o no lo está. Esa es la belleza del diseño desde la perspectiva de Washington: elimina la fricción diplomática del cálculo. Pero también es la característica más alarmante para Seúl, que ha confiado durante mucho tiempo en el supuesto de que la economía de Estado se vería temperada por la asociación estratégica.
El gobierno coreano ya está lidiando con cómo responder sin parecer que se rinde o provoca. El primer ministro Han Duck-soo ha insinuado un diálogo con Washington, pero el sustantivo de cualquier negociación sigue siendo incierto. Corea no puede amenazar crediblemente con represalias, porque depende demasiado del mercado estadounidense y del paraguas de seguridad de EE. UU. Y tampoco puede acelerar fácilmente la construcción de fábricas domésticas en Estados Unidos, dados la intensidad de capital y los plazos involucrados.
Quiénes ganan y quiénes pierden
El ganador claro en esta dinámica es Estados Unidos, que obtiene palanca sobre decisiones de la cadena de suministro que de otra manera no podría influir. Si la política fuerza incluso una fracción de la capacidad coreana de memoria a trasladarse a suelo estadounidense, Washington logra un objetivo estratégico que décadas de subsidios por sí solos no consiguieron.
Las empresas chinas de IA y otros compradores de chips no alineados pierden: enfrentan costos más altos y restricciones de acceso más estrechas a medida que la red arancelaria se amplía para incluir la electrónica terminada.
Corea es la que más pierde. Su competitividad en exportaciones recibe un golpe directo, su posición negociadora se debilita y su estrategia industrial, basada en la especialización en semiconductores de memoria producidos en casa, enfrenta una pregunta existencial para la cual nunca estuvo diseñada para responder.
Es probable que Samsung y SK Hynix anuncien alguna inversión estadounidense para desactivar la amenaza inmediata. Pero la escala, la velocidad y las condiciones de esa inversión determinarán si se trata de un ajuste gestionado o de un reacomodo estructural de la posición económica de Corea, uno que beneficia a Washington mucho más que a Seúl.