La línea roja inflacionista de Ueda reconfigura el panorama de bonos
El giro del gobernador Ueda hacia una postura más estricta sobre la inflación señala que el próximo ciclo de subidas de tasas está más cerca de lo que esperan los mercados. Las implicaciones para el yen, los bonos japoneses y los flujos de capital asiático son más agudas de lo que sugiere la narrativa consolidada.
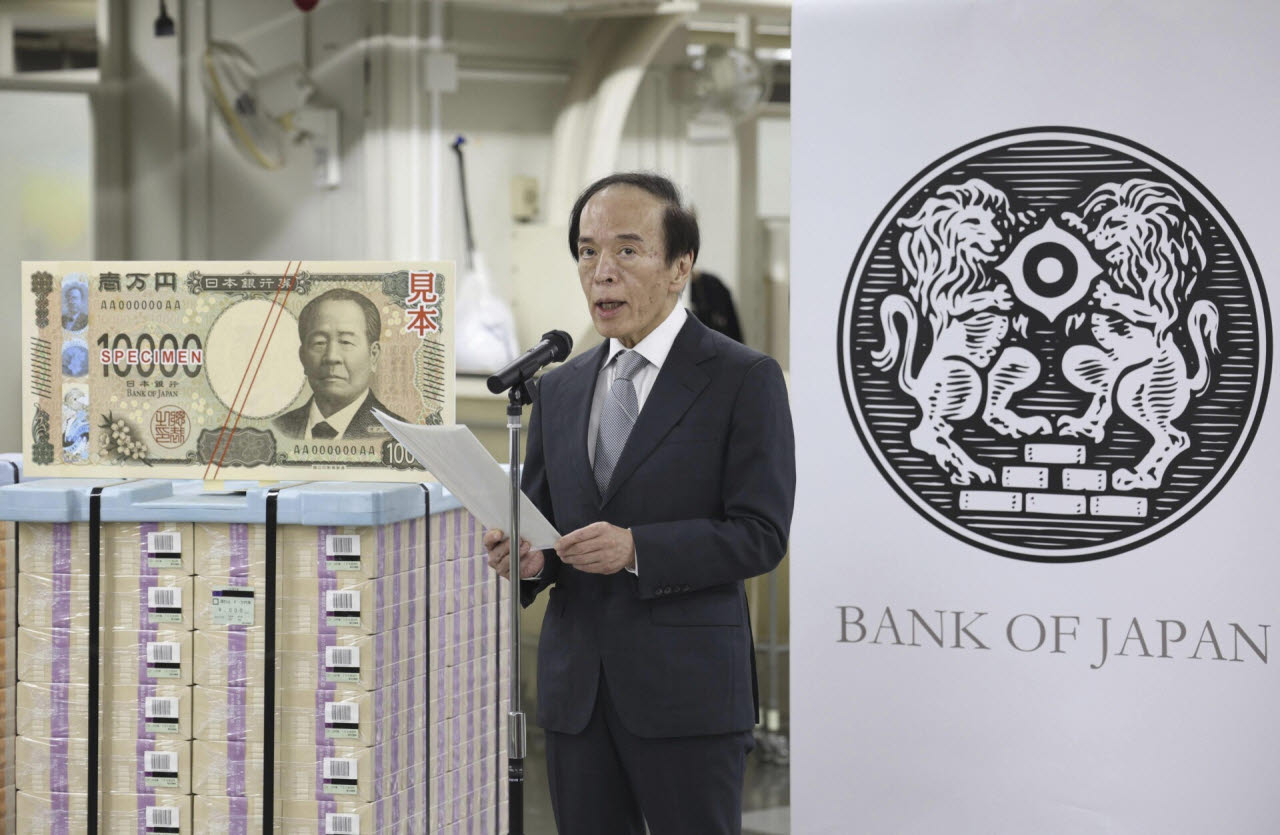
Ueda trazó una línea en la arena, y Asia está escuchando
En la reunión financiera del G20 en Bangkok la semana pasada, el gobernador del BOJ, Kazuo Ueda, dijo algo que se estudiará durante meses: Japón ha alcanzado su objetivo de inflación del 2 por ciento, y cualquier cosa por encima de eso es inaceptable. La frase, tajante, casi combativa, marcó un quiebre con el lenguaje moderado que el banco central ha utilizado desde que subió las tasas al 1,25 por ciento en noviembre.
Lo que importa no son solo las palabras. Es el reloj que marcan.
Los mercados asumen que el BOJ mantendrá las tasas en la próxima reunión de política del 29 al 30 de noviembre. Ese consenso es plausible para una sola sesión. Pero el enunciado de Ueda deja claro que el juego de espera tiene fecha de caducidad, y muy probablemente llegue en diciembre. El gobernador enmarcó el movimiento de noviembre no como un punto de inflexión, sino como un paso de calibración. Las condiciones financieras siguen siendo acomodaticias, dijo, y el banco seguirá ajustando mediante nuevas subas de tasas.
Ese es el lenguaje de un banco central que ya tomó una decisión, incluso si aún no ha hecho público su calendario.
Quién gana cuando el BOJ se endurece de nuevo
El ganador inmediato es el yen. Cada punto base de soporte de tasa real extraído de los bonos gubernamentales japoneses se traduce en presión vendedora sobre una moneda que ha pasado años infraponderada en carteras globales. Un aumento en diciembre al 1,5 por ciento reduciría la brecha de tasas de interés con Estados Unidos de manera significativa. Esa brecha —de aproximadamente 100 puntos básicos a mediados de noviembre— ha sido el motor estructural detrás de la debilidad del yen desde que el BOJ eliminó el control de la curva de rendimientos en 2024.
El segundo ganador es menos obvio: los fondos de bonos de mercados emergentes asiáticos que han vendido yen en corto para perseguir rendimiento. Cada ciclo de endurecimiento del BOJ ha sido un episodio doloroso para los carry trades, y la corriente de financiamiento en yen que fluye hacia bonos en rupia indonesia, deuda en peso filipino y crédito corporativo vietnamita se contraería. La diferencia esta vez es que el Banco de Japón avanza según su propio calendario, no como respuesta a un evento global de riesgo. Eso hace que el ajuste sea más fluido, y por lo tanto, más devastador para posiciones construidas sobre la suposición de que Tokio permanecería dormido hasta 2026.
El problema de la tasa neutral
Quizás la señal más significativa en las observaciones de Ueda fue su negativa a fijar la tasa neutral. Dijo que no hay evidencia clara de que se ubique cerca de los niveles actuales de política. Eso es un reconocimiento codificado de que el BOJ aún no sabe dónde está el equilibrio, y que eso eleva las apuestas para cada movimiento incremental.
Si la tasa neutral es genuinamente más alta de lo que los modelos han asumido, el camino hacia ella será más pronunciado y más volátil de lo que los mercados están precionando. El BOJ está navegando sin mapa, y lo ha dicho explícitamente. Para los inversionistas en bonos, esto significa que el riesgo de duración en la deuda soberana japonesa ya no es una apuesta unidireccional. Un ciclo de subas mal calibrado podría estrechar demasiado; un ciclo demasiado lento podría reanclar las expectativas de inflación en niveles por encima de la zona de confort del banco.
La dimensión estadounidense, resuelta en silencio
La participación de Washington en esta historia merece atención más allá de los cumplidos diplomáticos. Scott Bessent, secretario del Tesoro estadounidense, declaró en la misma reunión del G20 que el yen estaba subvaluado y exhortó a Japón a poner fin a su estrategia de reflation. Donald Trump planteó la misma preocupación de manera bilateral con la primera ministra Sanae Takaichi. Luego, Erin Brown, subsecretaria del Tesoro para Asuntos Internacionales, dio un paso atrás, aclarando que Washington no le había indicado al BOJ sobre política.
El subtexto es más claro que el texto. Estados Unidos quiere un yen más fuerte, no porque sea bueno para Japón, sino porque un yen más débil alimenta la inflación importada estadounidense y presiona el estatus de reserva del dólar. Los elogios de Brown hacia los comentarios de Takaichi sobre sostenibilidad fiscal fueron una señal calculada de que Tokio está siendo observado, y de que la administración actual prefiere un socio cooperativo antes que uno competitivo. Si esa cooperación se extiende a una intervención cambiaria coordinada sigue siendo una pregunta abierta. Brown dejó la puerta abierta al decir que todas las opciones están bajo revisión.
El giro de diciembre que los mercados pueden no estar listos para
Esto es lo que el consenso está pasando por alto. Las dos próximas reuniones de política del BOJ, el 29 y 30 de noviembre y diciembre, definirán la trayectoria para el resto del año. Incluso si noviembre es de mantenimiento, el mercado está precionando un aumento de diciembre relativamente moderado. Lo que sugieren los comentarios de Ueda es que el BOJ ve la inflación como un problema de umbral, no de tendencia. Si los precios del petróleo se disparan o el yen se debilita más allá de un nivel crítico, el banco podría acelerar en lugar de hacer una pausa.
El aumento de demanda impulsado por inteligencia artificial que Ueda señaló es otra variable que la mayoría de los inversionistas están infraponderando. Los centros de datos intensivos en energía y la fabricación de semiconductores están concentrados en los vecinos más cercanos de Japón: Taiwán, Corea del Sur, Vietnam. Si el gasto en infraestructura de IA se acelera, los costos de energía y electricidad se trasladarán directamente a los precios de importación japoneses, dándole al BOJ un motivo para moverse más rápido de lo que los fundamentos por sí solos dictarían.
Qué sucede después
La secuencia es predecible, pero el timing no lo es. El BOJ probablemente mantendrá en noviembre, confirmará su dependencia de los datos y preparará el terreno para una decisión en diciembre. Si sube tasas, el yen debería fortalecerse entre 2 y 4 por ciento durante el trimestre siguiente frente a una cesta ponderada hacia el dólar y el euro. Si mantiene y señala mayor paciencia, el yen permanecerá en rango mientras los bonos de mercados emergentes asiáticos continúan su apreciación silenciosa.
El verdadero riesgo es la complacencia en ambos bandos. Los inversionistas globales aún están posicionados para un período prolongado de letargo monetario japonés. El BOJ, por su parte, está manteniendo el equilibrio sin red de seguridad. Las observaciones de Ueda en Bangkok no fueron una escalada. Fueron una advertencia.
Para los mercados de bonos asiáticos y los operadores de yen, el mensaje es simple: la ventana para carry fácil financiado en yen se está cerrando, y el BOJ acaba de anunciar que tiene la intención de cerrarla.