Por qué una apreciación del won podría reconfigurar la influencia global de Samsung y SK Hynix
La subida del 10% del won en dos meses ya ha recortado las previsiones de beneficio combinado de Samsung y SK Hynix en 21 billones de wones. Pero la verdadera pregunta es qué信号iala este movimiento cambiario para el motor exportador de Corea y para la cadena de suministro global de semiconductores de cara a finales de año.
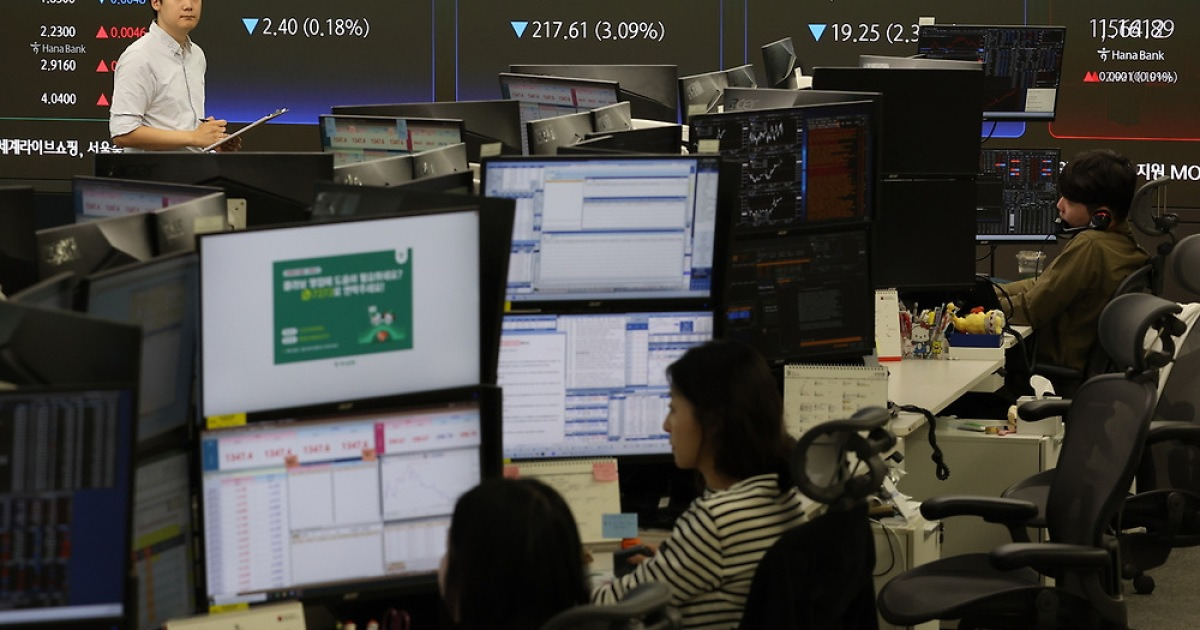
El won se disparó un 10 % en ocho semanas. Esa cifra suena a ruido macro hasta que la aplicas a dos empresas que importan para cada servidor, smartphone y clúster de IA en la Tierra.
Del 10 de julio al 11 de septiembre, el tipo de cambio dólar-won cayó de 1.501,4 a 1.345,9: una caída del 10,4 % que sería rutinaria en la mayoría de las monedas, pero que se siente como un puñetazo para una economía surcoreana dependiente de las exportaciones. Samsung Electronics y SK Hynix, que juntas concentran la mayor parte de la producción manufacturera del país, vieron cómo su consenso de beneficio operativo combinado se reducía en 21 billones de wones en el mismo periodo.
La dirección es casi cómicamente predecible: el won se aprecia, los ingresos denominados en dólares se convierten en menos wones, y las estimaciones de ganancias se recortan. Pero la magnitud del ajuste cuenta una historia que va más allá de una contabilidad mecánica. No se trata de una deriva suave. Es una reversión pronunciada y de rápida ejecución que tomó por sorpresa a ambas compañías.
Veintiún billones de wones no es un error redondeo
La previsión combinada de beneficio operativo de Samsung y SK Hynix bajó de 661 billones a 640 billones de wones entre julio y septiembre, según datos de Union Investment Intelligence citados por Herald Economy. El consenso del tercer trimestre también se redujo, de 199 billones a 188 billones de wones.
SK Hynix misma explicó la mecánica en su informe semestral. Asumiendo que los activos y pasivos en moneda extranjera se mantuvieran en los niveles de finales de junio, una apreciación del 10 % del won reduciría el beneficio antes de impuestos en aproximadamente 4,75 billones de wones. Esa es una sola variable —el tipo de cambio— cargando el peso de todo el perfil de ganancias anuales de una corporación coreana de rango medio.
La exposición de Samsung es aún más concentrada. Más de la mitad de sus ventas del primer semestre, 258,6 billones de wones, provino de exportaciones, lo que asciende a 245,7 billones de wones: el 95 % de los ingresos totales. Cuando el dólar se debilita frente al won, ese 95 % se retotula hacia abajo, y no hay margen operativo que absorba el golpe.
Quién gana, quién pierde y quién queda exprimido en el medio
Los inversores que mantienen acciones denominadas en wones de semiconductores coreanos reciben el golpe inmediato. El mercado había preciado durante meses la debilidad del won como un viento a favor para los ingresos por exportaciones, y la reversión desprecia esa prima en tiempo real. Las acciones coreanas ya cotizan con descuento respecto a sus pares; una reversión cambiaria reduce aún más ese descuento.
Los clientes globales de Samsung y SK Hynix —los constructores de centros de datos, los fondos de infraestructura de IA, los OEMs que piden HBM— enfrentan una dinámica distinta. Un won más fuerte no encarece sus chips de la noche a la mañana. Los contratos a largo plazo y la facturación en dólares amortiguan la transmisión directa. Pero sí comprime los márgenes que esos fabricantes de chips pueden ofrecer, lo cual eventualmente afecta la disciplina de precios en todo el mercado de memoria.
Los ganadores en este escenario son más difíciles de identificar con limpieza. Un won más fuerte beneficia a los importadores coreanos y a los consumidores que mantienen su moneda doméstica. Señala flujos de capital entrantes o primas de riesgo reducidas —ambos potencialmente saludables—. Pero para una economía donde las exportaciones representan aproximadamente el 45 % del PIB, una apreciación rápida es más señal de estrés financiero en otro lugar que de fortaleza estructural.
El piso de demanda de IA, y por qué no basta
El consuelo en el que todos se apoyan es real: la demanda de memoria crece de forma estructural. TrendForce proyecta que los niveles de inventario entre los fabricantes de memoria se mantienen en niveles históricamente bajos, con el crecimiento de envíos del tercer trimestre contenido y el impulso de precios intacto. El lanzamiento del GPT-6 Astra de OpenAI y una ola de modelos de IA chinos de alta eficiencia mantienen viva la narrativa de demanda.
Kim Dong-won de KB Securities espera que la demanda de HBM4 se dispare el próximo año junto con el crecimiento de DDR5 para servidores y SSD empresariales, calificándolo como un “motor doble” que podría impulsar el crecimiento del mercado de HBM a niveles récord. La competencia de IA entre EE. UU. y China asegura que ese shock de demanda no se desvanecerá.
Pero el crecimiento de la demanda y la fricción cambiaria son ecuaciones distintas. Incluso si los volúmenes de HBM crecen un 30 % el próximo año, una apreciación del 10 % del won elimina aproximadamente un tercio de esa alza potencial en términos de wones antes de considerar capex, I+D y el costo de mantener el liderazgo tecnológico. Las cuentas no se cancelan con limpieza.
Qué le pasa al won y qué podría significar
La caída del won de 1.500 a 1.340 en dos meses merece más escrutinio del que está recibiendo. Movimientos cambiarios de esa magnitud en ese lapso no ocurren solo por flujo de negociación. Reflejan cambios en los diferenciales de tasas de interés, flujos de capital salientes de los mercados emergentes asiáticos, o una combinación de ambos.
Históricamente, el won ha oscilado entre 1.100 y 1.600 frente al dólar durante la última década, con picos por encima de 1.400 que normalmente coincidieron con eventos de riesgo regional o ciclos de apriete de la Fed. La trayectoria actual, de 1.500 bajando a 1.340, sugiere que el dólar se debilita globalmente, no solo frente al won. Pero si el dólar se estabiliza o revierte, el won podría devolver parte de esas ganancias —y el daño a las previsiones de beneficio se consolidaría para los resultados del ejercicio 2026.
Tanto Samsung como SK Hynix estarían revisando sus planes de inversión y costos para este año y el próximo a la luz del movimiento cambiario. Esa es la señal silenciosa: cuando dos de los mayores fabricantes de chips del mundo están haciendo una pausa para reconsiderar sus planes de gasto por un movimiento cambiario, no se trata de un capricho trimestral. Es una recalibración estratégica.
La señal para las cadenas de suministro globales
Para el resto del mundo que observa desde Silicon Valley, Taiwán o Alemania, la conclusión es sencilla. Un won más fuerte es una ligera contramarea para la estructura de costos de las dos empresas que dominan el suministro de HBM y DRAM. No rompe la cadena de suministro —los fundamentos de demanda son demasiado sólidos—, pero sí comprime los márgenes y eleva las apuestas por la eficiencia operativa.
La división MX de Samsung, ya por debajo de las expectativas del mercado según DB Securities, enfrenta el doble golpe de la débil demanda de productos terminados y la desfavorable traducción cambiaria. Ese es el punto frágil. Si el won sigue fortaleciéndose mientras los volúmenes de memoria se aplanan, la presión sobre los márgenes se volverá visible en los resultados trimestrales, no solo en los consensos de estimaciones.
La historia de crecimiento estructural del mercado de memoria permanece intacta. Pero la repentina reversión del won es un recordatorio de que el riesgo cambiario es un riesgo real, no una nota al pie en un informe de ganancias. Y para la expansión global de IA que depende de que los fabricantes coreanos de chips entreguen HBM a escala, entender ese riesgo es tan importante como entender la tecnología.