Por qué Hyundai y POSCO están construyendo una planta de acero de $5.800 millones en Louisiana
Dos gigantes coreanos del acero apuestan 5.800 millones de dólares por una planta de horno de arco eléctrico de bajas emisiones en Louisiana, transformándose de exportadores a productores locales mientras los aranceles estadounidenses y la competencia por el acero verde remodelan el comercio global del sector.
El cambio silencioso que nadie en Seúl llama retirada
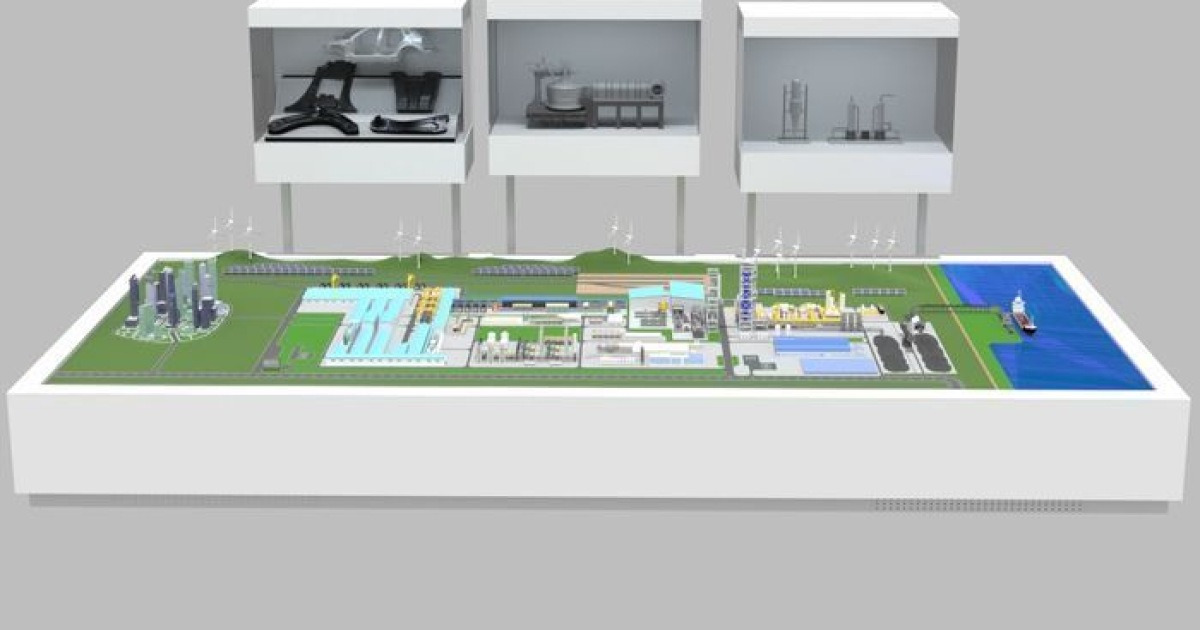
Hyundai Steel y POSCO están invirtiendo 5800 millones de dólares en una planta siderúrgica de horno de arco eléctrico en Donaldsonville, Luisiana — un movimiento que en el papel parece expansión, pero que funciona de otra manera: una salida estructural del viejo modelo de fabricar acero en Corea y exportarlo a Estados Unidos.
La ceremonia de la primera piedra se celebró el 4 de septiembre, con la presencia de Kim Jeong-gwan, ministro de Comercio, Industria y Energía de Corea del Sur, quien mantuvo reuniones separadas con el gobernador de Luisiana, Jeff Landry, para presionar por alivios arancelarios sobre maquinaria y materiales para fábricas que EE. UU. tiene dificultades para producir a nivel doméstico. Su discurso fue cuidadoso — “conectar las fortalezas de cada uno” —, que es lenguaje diplomático para decir algo sencillo: la era de exportar acero coreano al mercado estadounidense ha terminado, y ambas compañías se están adaptando antes de que la puerta se cierre de golpe.
La planta producirá 2,7 millones de toneladas anuales, principalmente chapas de acero para automoción destinadas a las fábricas de Hyundai Motor y Kia en Alabama y Georgia, con capacidad para atender a otros compradores industriales norteamericanos. Es la pieza central del plan más amplio de inversión de 26000 millones de dólares en EE. UU. anunciado por Hyundai Motor Group en la Casa Blanca el año pasado. En otras palabras, no se trata de una apuesta secundaria. Es la jugada logística central de una empresa que ha comprometido casi tres veces el costo de la planta siderúrgica para profundizar su presencia estadounidense.
Por qué Luisiana, y por qué ahora
Donaldsonville se encuentra a orillas del río Misisipi, río abajo de Baton Rouge, en un estado que ya es la capital del gas natural de Estados Unidos. Esa geografía es la esencia del asunto. La planta utilizará hornos de arco eléctrico en lugar de altos hornos, fundiendo chatarra de acero con electricidad generada principalmente a partir del gas barato y abundante del sur de Estados Unidos. El diseño reduce las emisiones de carbono en aproximadamente un 70 % en comparación con una planta integrada coreana convencional. Si el costo del hidrógeno limpio disminuye aún más —y las compañías afirman estar preparando activamente esa transición—, el vínculo con los combustibles fósiles se reducirá aún más.
Esto no es ambientalismo por el mero hecho de ser ambientalista. Es un cálculo sobre lo que los compradores estadounidenses exigirán y lo que la política estadounidense premiará. Estados Unidos ya es un importador neto de acero, con un consumo anual de 90,87 millones de toneladas frente a 81,9 millones de toneladas de producción doméstica —una brecha de casi 9 millones de toneladas en 2025 que solo se amplió, ya que los aranceles remodelaron los flujos comerciales en lugar de cerrarla—. Ese déficit es el espacio que HPLS, como se llama al proyecto, pretende ocupar.
Quiénes ganan, quiénes pierden
Los ganadores inmediatos son evidentes. Hyundai Motor y Kia obtienen un suministro estable y libre de aranceles de acero automotriz en sus plantas estadounidenses, eliminando una vulnerabilidad de larga data. Durante años, esas fábricas han dependido de láminas laminadas enviadas desde Corea o producidas en la filial estadounidense de POSCO en Alabama, ambas expuestas a la volatilidad arancelaria y a los fricciones logísticas. Una planta de EAF dedicada en Luisiana elimina ambos riesgos.
Luisiana también gana, en un estado que ha sido intensamente buscado por fabricantes extranjeros como parte de una reconfiguración más amplia de la industria energética. La planta creará cientos de empleos de construcción y aproximadamente 400 puestos permanentes, según estimaciones del sector, y anclará una cadena de suministro que se extiende desde los patios locales de chatarra hasta las líneas de montaje automotriz en todo el sur.
Los perdedores son más difíciles de nombrar, pero reales. Los trabajadores siderúrgicos coreanos de las plantas integradas existentes en Pohang y Gwangyang enfrentan trayectorias de crecimiento más lento a medida que el grupo desplaza capital y prioridad estratégica al exterior. La pérdida no es un cierre —por ahora—, sino una señal sobre hacia dónde fluye la próxima generación de inversiones. Los exportadores coreanos de acero que no cuentan con una base de producción estadounidense están en una posición más desventajosa, en particular los jugadores más pequeños que no pueden absorber el régimen arancelario de la Sección 232, que hace que el envío directo sea económicamente inviable.
Los operadores de altos hornos estadounidenses, ya presionados por la competencia de las importaciones, podrían ver una pequeña ventaja competitiva gracias a la protección arancelaria, pero también se enfrentan a un nuevo competidor de bajas emisiones que usa gas barato del sur —una estructura de costos diferente que los aranceles por sí solos no pueden neutralizar.
El ángulo del carbono no es simbólico
La reducción del 70 % en emisiones no es un número de marketing. Es la diferencia entre vender acero en un mercado estadounidense que avanza hacia requisitos de carbono incorporado y quedar excluido de él. El Mecanismo de Ajuste de Carbono en Frontera de la UE ya está configurando las decisiones de aprovisionamiento de las multinacionales que operan en Europa; los fabricantes automovilísticos estadounidenses que abastecen ambos mercados están construyendo silenciosamente preferencias similares en sus contratos de suministro. Una tonelada de acero fabricada en Corea procedente de un alto horno alimentado a carbón tendrá una carga de carbono que una tonelada fabricada en Luisiana mediante horno de arco eléctrico no tendrá.
La vía del hidrógeno —sustituir el gas natural por hidrógeno verde en la etapa de reducción— sigue siendo una opción futura, no una realidad actual. Pero mencionarlo en el diseño del proyecto importa. Le dice a los reguladores, compradores y competidores estadounidenses que las compañías se están posicionando a lo largo de la trayectoria de descarbonización, no solo en el presente.
Qué pasa después
No se espera que la planta de Luisiana comience la producción hasta después de 2027, lo que significa que la inversión pondrá a prueba la durabilidad de la política comercial estadounidense actual antes de entregar una sola tonelada. Si los aranceles de la Sección 232 se endurecen aún más, o si nuevas normas se dirigen al acero fabricado por matrices extranjeras pero producido a nivel doméstico, el cálculo cambiará nuevamente. Si se flexibilizan, el proyecto se vuelve aún más valioso estratégicamente como fuente de suministro protegida de aranceles.
Otros fabricantes coreanos están atentos. El modelo HPLS —empresas matriz con capacidad de exportación asociándose para construir capacidad baja en carbono y resistente a los aranceles en suelo estadounidense— podría convertirse en un modelo a seguir para sectores más allá del acero, particularmente automoción y materiales para baterías, donde la soberanía de la cadena de suministro ya es una prioridad en Washington.
La petición de Kim Jeong-gwan al gobernador Landry para obtener alivio arancelario sobre la maquinaria de la planta es un detalle pequeño pero revelador. Revela que incluso un proyecto diseñado para sortear las barreras comerciales aún se topa con ellas en la etapa de construcción —un recordatorio de que el proteccionismo tiene forma de morder las manos que intentan acomodarse a él.
La verdadera historia aquí no es que dos empresas siderúrgicas coreanas estén construyendo una planta en el sur de Estados Unidos. Es que ya no están intentando vender acero hecho en casa a los compradores estadounidenses. Están intentando asegurarse de que, cuando llegue la siguiente ronda de reglas comerciales, el acero que necesitan ya esté aquí.