Por qué un productor coreano de acero está construyendo una planta de $5.8 mil millones en Luisiana
Hyundai Steel rompe terreno en la primera planta estadounidense de acero automotriz con horno de arco eléctrico en Luisiana: una apuesta de $5.8 mil millones que sitúa el suelo de EE. UU. como el único lugar seguro para producir acero destinado al mercado estadounidense.
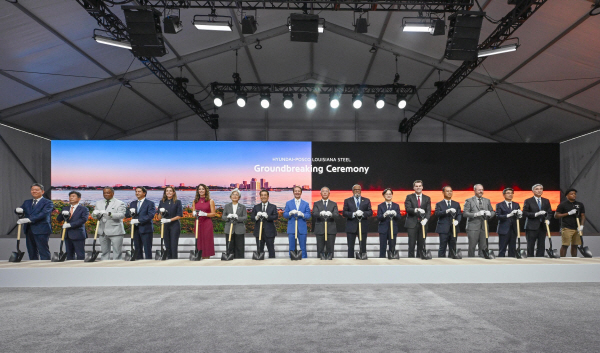
El acero que no cruza fronteras
Hyundai Steel está vertiendo concreto en Donaldsonville, Luisiana, lejos de los hornos de Seúl y los familiarizados altos hornos a carbón de Corea. El sitio ocupa aproximadamente 223万평 (alrededor de 880 hectáreas) a orillas del río Misisipi, elegido no por sentimentalismo sino por logística: acceso por barcazas, conexiones ferroviarias y proximidad a la planta de Hyundai en Alabama y la instalación de Kia en Georgia.
Los números son contundentes. Mil millones de dólares comprometidos. Veintisiete mil toneladas de capacidad anual —láminas laminadas en caliente, laminadas en frío y galvanizadas para carrocerías automotrices— dirigidas a 2029. Cinco mil cuatrocientos empleos, incluyendo 1.300 contrataciones directas. Una empresa mixta repartida entre Hyundai Steel (50 %), POSCO (20 %), Hyundai Motor (15 %) y Kia (15 %).
Esto no es una oficina satélite ni un centro de distribución. Es una planta siderúrgica integral de horno eléctrico de arco que produce acero para uso automotriz en suelo estadounidense, algo que EE. UU. no había tenido antes a esta escala.
Quiénes ganan, quiénes pierden
Los ganadores son evidentes. El gobierno de EE. UU. obtiene un proyecto emblemático que valida su narrativa de “relocalización de manufacturas críticas”, exactamente el tipo de planta que Washington ha estado incentivando mediante la Ley de Reducción de la Inflación y los programas de préstamo del Departamento de Energía. El gobernador de Luisiana y los funcionarios de comercio lo enmarcaron como un ancla de generación de empleo. Las cadenas de suministro norteamericanas de Hyundai y Kia se deshicieron de su exposición al riesgo de importación en una noche.
Los perdedores son más silenciosos pero reales. El modelo de exportación existente de los acereros coreanos —producir en casa, enviar a EE. UU.— pierde su sentido económico bajo un muro arancelario del 50 % que la administración Trump ya ha impuesto a las importaciones de acero y aluminio. Cada tonelada de acero de origen coreano destinada a clientes estadounidenses ahora carga con ese recargo. Construir en Luisiana lo neutraliza. Pero también significa que Hyundai y POSCO están invirtiendo miles de millones en un país cuyo entorno político puede cambiar con cada ciclo electoral. La planta en sí es una cobertura contra esa volatilidad, pero las coberturas cuestan dinero.
La participación de POSCO es el elemento más interesante estratégicamente. Ambas empresas son competidoras directas en el mercado doméstico coreano del acero y en muchos canales de exportación a terceros países. Compartir una planta estadounidense de $5.800 millones requiere un nivel de confianza operacional que las empresas industriales coreanas rara vez demuestran. Señala que la imperiosa necesidad del mercado estadounidense está superando los instintos competitivos tradicionales, una ruptura significativa respecto a cómo suelen comportarse los proveedores afiliados a los chaebol coreanos.
Por qué arco eléctrico, por qué ahora
La elección de la tecnología de horno eléctrico de arco (EAF) sobre el horno alto convencional no es casual. La producción de acero mediante EAF reduce las emisiones de carbono en un estimado del 70 % en comparación con las rutas basadas en horno alto con carbón. Esto importa por dos razones.
En primer lugar, la contabilidad de emisiones de alcance 3 de la industria automotriz de EE. UU. se está ajustando. Ford, GM y las marcas japonesas con plantas en EE. UU. enfrentan todas presión para reportar el contenido de carbono de sus cadenas de suministro. El acero producido con electricidad verde en Luisiana, potencialmente impulsado por la mezcla energética de la cuenca del río Misisipi, se ve muy diferente en una hoja de evaluación de sostenibilidad de proveedores que el acero enviado desde Ulsan o Gwangyang.
En segundo lugar, y de manera más urgente, el arancel del 50 % es un muro estructural, no un punto de fricción temporal. El propio marco del proyecto de Hyundai Steel, de que la producción local “responde a la demanda doméstica de acero mientras se cubre contra cambios arancelarios y del entorno comercial”, lee como el de una compañía que ha aceptado que el arancel es permanente y ahora optimiza para vivir dentro de él.
El estatus pionero de la planta como EAF dedicada al acero automotriz en EE. UU. también es una apuesta tecnológica. Los acereros coreanos tienen décadas de conocimiento en hornos altos. El acero de grado automotriz mediante EAF es un conjunto de habilidades diferente, uno que EE. UU. ha tenido dificultades en desarrollar desde que su industria siderúrgica doméstica se contrajo. Hyundai y POSCO están esencialmente exportando su capacidad metalúrgica a un mercado que ya no produce esta clase de acero a escala.
La señal de SpaceX
Las declaraciones del presidente Chung Euisung en la ceremonia de colocación de la primera piedra merecen atención más allá del marco ceremonial. Dijo que el acero de HPLS serviría no solo al automóvil sino a la “producción de movilidad de nueva generación” y nombró específicamente los centros de datos de IA y el sector energético. El lanzamiento implícito se extiende a la aeroespacial: una afirmación que Hyundai Steel ha estado probando de forma privada: que este acero podría suministrar las estructuras de cohetes de SpaceX.
SpaceX aún no divulga públicamente su suministro de acero, pero la rápida expansión de la empresa en Boca Chica y sus contratos con la Fuerza Espacial de EE. UU. la convierten en una cliente lógica para un nuevo proveedor doméstico de acero especialidad. Si Hyundai Steel consegue incluso una fracción de esa demanda, la base de ingresos de la planta de Luisiana se diversificará bien más allá del sector automotriz, que es precisamente el argumento de reducción de riesgo que la compañía necesita presentar ante inversionistas escépticos.
Qué sucede después
La construcción comienza en el cuarto trimestre de este año. El primer flujo de acero llega en 2029. Ese cronograma expone el proyecto a riesgo político: un segundo mandato de Trump podría remodelar la política arancelaria, los acuerdos comerciales e incluso los incentivos de la IRA que podrían sustentar parte de la economía de la planta. Las elecciones estadounidenses de 2028 son un reloj de cuenta regresiva embebido en cada decisión de gasto de capital.
La integración de la cadena de suministro será la prueba más difícil. El insumo de mineral de hierro reducido directamente (DRI) —el componente clave para el acero automotriz mediante EAF— debe asegurarse a gran escala. Corea no tiene mineral de hierro doméstico. EE. UU. tiene algo, pero no a los volúmenes que consumirá esta planta. Si Hyundai Steel abastece DRI de productores domésticos, lo importa o construye su propia capacidad de reducción permanece incierto. Esta es la mayor incertidumbre operacional.
Y está la capa geopolítica que raramente captan los informes en inglés: el exceso de capacidad de acero de China está inundando los mercados del sudeste asiático y Oriente Medio, empujando a los exportadores coreanos hacia EE. UU. como destino de crecimiento final. La planta de Luisiana es, en parte, una huida del dumping chino, una cobertura que asume que Washington continuará tratando el acero como una categoría de seguridad nacional en lugar de una mercancía de exportación.
Si esa suposición se sostiene, HPLS se convierte en un modelo. Si se fractura, si EE. UU. cambia hacia un acercamiento con Beijing en política industrial, la planta quedará a orillas del Misisipi con $5.800 millones en concreto y un interrogante.
La historia más inmediata es más simple: la industria pesada coreana ya no exporta a América. La está construyendo dentro de ella. Esa distinción importa más que las toneladas de cualquier planta individual.