Por qué el agarre de Samsung sobre HBM se estrecha mientras los analistas occidentales lo pasan por alto
Los precios de HBM podrían dispararse un 50 % el próximo año a medida que la rentabilidad general del DRAM supere a la de memoria avanzada. El cambio está remodelando el poder de negociación en Samsung y SK Hynix, y NVIDIA simplemente les ha dado más margen.
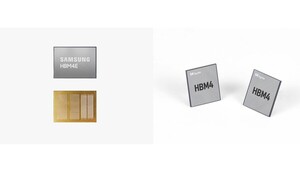
La inversión que nadie fuera de Seúl está siguiendo
La DRAM genérica ya es más rentable por unidad que la HBM. No por un margen ajustado: por unos 40 puntos porcentuales, según estimaciones del sector coreano. El revés ocurrió rápido. Los precios de memoria DDR5 para servidores se cuadruplicaron en un solo año, cruzando la curva de rentabilidad de la HBM en algún momento de principios de 2025.
Esta es el cambio estructural discreto que está impulsando las negociaciones de precios de HBM del próximo año. Y es en gran medida invisible en los comentarios de las llamadas de resultados en Occidente.
Para contexto: Samsung produce tanto DRAM estándar como memoria de alto ancho de banda. Cuando asignas una oblea de silicio a un producto, renuncias al otro. Si la HBM paga menos por oblea que la DDR5, el movimiento racional para un operador de fundición es desplazar la capacidad, a menos que el cliente acepte pagar una prima significativa. Esa prima está a punto de materializarse.
Las casas de corretaje coreanas ya están incorporando aumentos de al menos 50 % en los precios contractuales de HBM para 2026. El analista de UBS, Timothy Arcuri, ve el precio promedio de venta de HBM escalando casi un 79 % para 2027 en comparación con este año. Estas no son proyecciones marginales. Reflejan una recalibración fundamental de cuánto vale la HBM cuando el producto alternativo en la misma línea de producción se vuelve repentinamente más lucrativo.
Cómo llegamos aquí
La causa raíz es una convergencia de dos tendencias que los despachos occidentales suelen tratar por separado: la demanda de chips de IA y el ciclo más amplio de la memoria.
Del lado de la demanda, las plataformas Blackwell y Vera Rubin de NVIDIA son hambrientas de HBM4 y HBM4E. Cada GPU apila la memoria de forma diferente a las generaciones anteriores, consumiendo más obleas por chip. TrendForce estima que para finales de 2025, aproximadamente el 22 % de todas las obleas de DRAM alimentarán la producción de HBM. El próximo año esa cifra subirá al 30 %. Sin embargo, en términos de bits por oblea, la participación de HBM en la producción total de DRAM crece del 9 % al 13 %. En otras palabras: más obleas, relativamente menos bits útiles. Ese arrastre de eficiencia se compuesta cuando las obleas podrían haber estado generando dinero en otro lugar.
Del lado de la oferta, los precios de DDR5 explotaron. Los contratos cerrados a finales de 2024 fueron seguidos por correrías en el mercado al contado que empujaron los módulos RDIMM de 64 GB —y sus obleas subyacentes— a terreno inexplorado. Para el primer trimestre de 2025, el ingreso por oblea y el margen de DDR5 superaron al de HBM en una base de gigabit. La divergencia fue lo suficientemente marcada como para forzar una conversación de precios que nunca había existido a esta escala.
Los contratos de HBM también funcionan de manera diferente. La mayoría son anuales, negociados con plazos de varios trimestres. Los precios de DDR5 se ajustan más rápido a través de canales al contado y próximos al contado. Así que cuando los precios de DDR5 se movieron, los productores de HBM sintieron la brecha de ganancias de inmediato, mientras que sus contratos existentes con clientes quedaban rezagados.
El factor NVIDIA
La reciente decisión de NVIDIA de subir los precios de servidores de IA en más de un 15 % no es solo una historia de demanda. Es una señal estructural.
La compañía ha estado absorbiendo silenciosamente la inflación de costos de HBM. Ahora está trasladando parte de eso. Graystone Blackwell y los próximos sistemas basados en Vera Rubin están ambos dentro del alcance. El mensaje a los proveedores es implícito: tenemos margen para negociar con más dureza, y lo sabemos.
Fubo Research estima que incluso si la HBM4 cuesta casi el doble que la HBM3E, NVIDIA puede sostener un margen bruto del 75-80 % simplemente ajustando los precios finales. Ese colchón de margen es enorme según los estándares semiconductores. Significa que los aumentos de precios de HBM de Samsung o SK Hynix no provocan el mismo pánico que podrían haberlo hecho hace dos años. El golpe de costo cae sobre una empresa que puede absorberlo y aún así registrar rentabilidad líder en la industria.
Una fuente del sector en Seúl lo expresó con claridad: cuando el comprador final tiene margen de maniobra, el proveedor aguas arriba gana apalancamiento. Las negociaciones del próximo año reflejarán ese equilibrio.
Quién gana. Quién pierde.
Samsung y SK Hynix ganan. Su poder de fijación de precios de HBM se fortalece no porque la demanda esté creciendo —todos lo saben— sino porque el costo de oportunidad de producir HBM en lugar de DRAM estándar ha aumentado drásticamente. Cada oblea desplazada hacia HBM ahora lleva un requerimiento de prima más grande. Esa prima se traduce directamente en precios contractuales más altos.
Los proveedores de nube de IA pierden primero. Sus costos de servidor ya están elevados. Un aumento del 50 % en el precio de HBM fluye a los precios de las cajas de GPU, que a su vez fluyen a los precios de instancias en la nube. Los márgenes se comprimen a menos que los clientes acepten tarifas más altas.
Los hiperscaladores occidentales sienten la presión secundariamente. El precio en dólares de HBM no solo refleja los costos de fabricación coreanos —refleja una decisión de asignación global sobre dónde debe ir la capacidad de silicio escasa. A medida que la rentabilidad de DDR5 sube, aumenta la presión sobre los fabricantes de memoria para justificar la intensidad de obleas de HBM. La contra-presión es el precio.
Los fabricantes de memoria competidores —Micron incluida— enfrentan un problema difícil de posicionamiento. No pueden ignorar la trayectoria de precios marcada por Samsung y SK Hynix, pero carecen del volumen de HBM4 para igualar la producción coreana. La brecha se amplía si los márgenes de DDR5 se mantienen elevados, porque el negocio de DRAM general de Micron se beneficia más del entorno de precios actual que su segmento de HBM.
Lo que los analistas occidentales están pasando por alto
La narrativa dominante en los medios financieros estadounidenses trata a HBM como una historia pura de demanda: más chips de IA, más HBM, los precios suben. Eso es incompleto. El verdadero motor de este ciclo es una inversión de rentabilidad entre dos productos que comparten la misma planta de fabricación.
Los analistas occidentales que siguen a Samsung y SK Hynix típicamente se enfocan en los volúmenes de envío de HBM y los libros de pedidos de NVIDIA. Rara vez modelan las dinámicas de costo de oportunidad que se encuentran entre los precios de DRAM estándar y HBM. Esa brecha importa. Explica por qué los aumentos de precios de HBM podrían superar el crecimiento de envíos el próximo año —y por qué las casas de corretaje coreanas, que monitorean los precios al contado de DDR5 semanalmente, ya están incorporando un aumento mínimo del 50 %.
La señal desde Seúl es inequívoca: las cuentas han cambiado. HBM ya no es automáticamente el producto más rentable de la línea. Ahora debe pujar contra la DRAM estándar por silicio —y esa puja se está tornando cada trimestre más costosa.
Qué pasa después
Esperar contratos de HBM4 y HBM4E renegociados en términos substancialmente más altos a principios de 2026. El piso del 50 % citado por analistas coreanos es coherente con la brecha de rentabilidad DDR5-HBM reportada actualmente en la industria. Cualquier cifra por debajo de eso representaría una concesión de Samsung y SK Hynix —y no hay evidencia de que estén dispuestos a ceder.
El aumento de precios de servidores de NVIDIA absorbe parte del golpe pero no lo elimina. La resiliencia del margen bruto en el 75-80 % es sólida, pero no es infinita. La compañía presionará contra los precios, especialmente en productos donde existe competencia de AMD o de opciones de silicio personalizado.
La implicación más amplia: los costos de infraestructura de IA están a punto de volverse más volátiles. La memoria es el cuello de botella que todos notan. Pero la verdadera volatilidad reside en la negociación entre dos curvas de ganancia que se cruzaron de pronto.
Para inversionistas que siguen a Samsung, SK Hynix y las compañías que compran de ellos, la tendencia de precios de DDR5 es ahora tan importante como cualquier anuncio de pedidos de NVIDIA. Cuenta la historia que los titulares están omitiendo.