Por qué las protestas contra baterías de Trump podrían revalorizar a los fabricantes coreanos de vehículos eléctricos
El gobierno de EE. UU. presiona a Ford para cortar lazos con el fabricante chino de baterías CATL, un movimiento que podría impulsar el valor de las celdas coreanas. Pero lograr ese cambio en la política comercial exige que los proveedores coreanos lleven producción de LFP y níquel medio de bajo costo a territorio estadounidense, algo que aún no han comprometido a gran escala.
La presión es real
El secretario del Departamento de Transporte de Estados Unidos, Shawn Duffy, envió una carta abierta al director general de Ford, Jim Farley, el 8 de septiembre advirtiendo que el plan de la empresa para licenciar tecnología de baterías del fabricante chino CATL generaba un conflicto de seguridad nacional. Duffy señaló la presencia de CATL en una lista del Pentágono de empresas vinculadas a las fuerzas armadas de China —una designación que hace que cualquier relación contractual sea estructuralmente riesgosa bajo la ley estadounidense.
El encuadre político es llamativo. El senador republicano Rick Scott calificó la carta de llamada de atención. El congresista John Moolenaar dijo que Ford debería cooperar con los aliados de Estados Unidos, no con estados adversarios. En efecto, Washington está desviando la demanda de celdas chinas hacia proveedores coreanos, al menos en el discurso político.
Lo que Ford planeaba
Ford avanzaba hacia una estrategia de menor costo para su próxima generación de pick-ups, provisoriamente llamada Fathom. El precio inicial que reveló en agosto fue de 28.350 dólares —más de 10.000 dólares por debajo del objetivo de 40.000 dólares para una pick-up eléctrica que había establecido en 2023. Para alcanzar ese precio, Ford eligió una celda LFP de CATL, producida bajo licencia en BlueOval Battery Park, en Marshall, Míchigan.
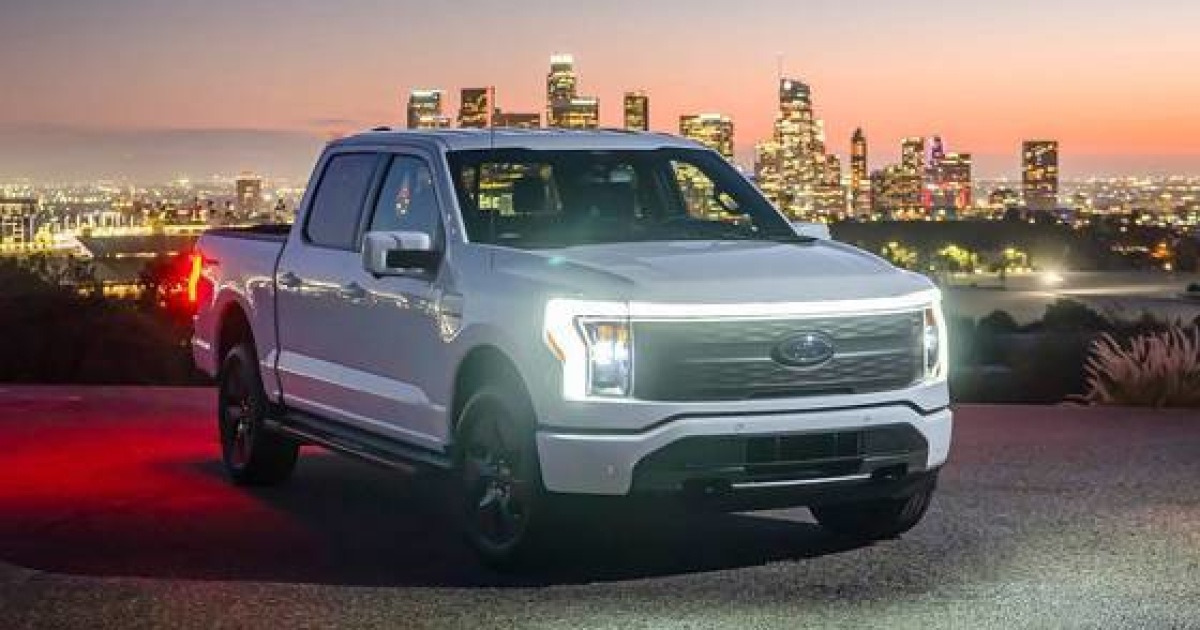
La actual F-150 Lightning, en cambio, utilizaba celdas NCM de tipo pouch de SK On, fabricadas en la planta de SK On en Georgia y más tarde en la empresa mixta BlueOval SK en Kentucky. Ford suspendió abruptamente la Lightning en diciembre de 2025 y disolvió la asociación con SK On en mayo de 2026 —un giro claro hacia una química de menor costo y un costo total más bajo.
El cambio más amplio
Ford no está sola. GM reactivó el Chevrolet Bolt para 2027 y cambió de las celdas NCM pouch de LG Energy Solution a las celdas LFP prismáticas de CATL fabricadas en China, reduciendo el precio inicial a 28.955 dólares. Slates Auto, un fabricante estadounidense de vehículos eléctricos, también reemplazó las celdas de SK On por celdas LFP de Gotion High-tech procedentes de una fábrica en Illinois tras confirmar la especificación de producción en junio, citando una ventaja de costos de aproximadamente el 40 por ciento.
El patrón es inequívoco: cuando el objetivo de precio cae por debajo de los 30.000 dólares, gana LFP. Las celdas NCM coreanas simplemente no pueden competir en costo a ese nivel.
Dónde paraban los fabricantes coreanos
La presión política sobre CATL crea una apertura teórica para los productores de baterías coreanos. Pero la apertura es estrecha y condicional.
LG Energy Solution está convirtiendo una línea de producción en su planta Ultium Cells en Spring Hill, Tennessee, de NCM a LFP, apuntando a volumen comercial para finales de 2027. También está desarrollando una celda prismática rica en litio y manganeso —una química de rango medio posicionada entre NCM y LFP tanto en densidad energética como en costo— para producción en Estados Unidos a partir de 2028, destinada a pick-ups y grandes SUV de GM.
SK On se encuentra, según informes, preparándose para iniciar producción en volumen de una celda con medio contenido de níquel el próximo año, reduciendo el contenido de níquel para mejorar la competitividad en costos. Sin embargo, SK On no ha anunciado un sitio de producción en EE. UU. para esta celda. Sus esfuerzos en LFP siguen en la etapa de desarrollo tecnológico, con conversaciones con clientes en curso pero sin acuerdos de suministro firmados para celdas LFP fabricadas en EE. UU. anunciados hasta la fecha.
La brecha entre política y producción
El gobierno estadounidense puede enviar cartas e invocar listas de seguridad nacional. No puede fabricar celdas. Si los automotores americanos necesitan baterías de menor costo para alcanzar precios por debajo de los 30.000 dólares y los proveedores coreanos no tienen capacidad asequible fabricada en EE. UU. lista, esos automotores buscarán en otro lugar —incluidos proveedores chinos que operen a través de terceros países o mediante licencias tecnológicas que no despierten la misma exposición legal.
El riesgo para los fabricantes coreanos no es que Washington revierta su posición repentinamente. Es que Washington ejerza presión más rápido de lo que los proveedores coreanos puedan llevar volumen de LFP o de medio níquel a las fábricas americanas.
Qué cambia la ecuación
Varios factores podrían ampliar o estrechar la ventana.
En primer lugar, el ritmo de aplicación de la política estadounidense. La carta de Duffy estaba dirigida específicamente a Ford, pero presión similar podría extenderse a GM, que ya adquiere celdas LFP de CATL en China. Si la aplicación se amplía, la pregunta sobre el vacío de suministro se vuelve más aguda: ¿quién cubre la demanda de LFP que requieren las líneas de ensamblaje estadounidenses?
En segundo lugar, la velocidad de producción a escala de celdas coreanas en EE. UU. La línea de LFP de LG Energy Solution en Tennessee es el compromiso más concreto registrado. Si SK On y Samsung SDI anuncian instalaciones similares de LFP o de medio níquel en EE. UU. en los próximos doce meses, el cambio en la política comercial se traducirá en cambios en los contratos de suministro. Si no lo hacen, las celdas chinas —independientemente de la fricción política— conservarán el liderazgo en costos en el mercado de segmentos de volumen.
En tercer lugar, el ciclo electoral. La política de baterías se está convirtiendo en un tema de conversación bipartidista en Estados Unidos. Ambos partidos han expresado preocupación por las cadenas de suministro chinas de vehículos eléctricos. Ese consenso político favorece a los proveedores coreanos como la alternativa políticamente aceptable. Pero el consenso político no reduce el costo de las celdas.
Quiénes ganan y quiénes pierden
Los fabricantes coreanos de baterías ganan si Washington aplica restricciones sobre CATL y ellos responden con volumen de LFP o de medio níquel basado en EE. UU. a precios competitivos. Los fabricantes coreanos de baterías pierden si Washington ejerce presión pero los proveedores coreanos no pueden entregar celdas asequibles en territorio estadounidense lo suficientemente rápido —porque los OEM americanos seguirán comprando a China, simplemente a través de canales que evaden las restricciones legales específicas a las que apuntaba la carta de Duffy.
Los fabricantes chinos de baterías pierden en el escenario de suministro directo, pero podrían ganar a través de acuerdos de licencia, montaje en terceros países o asociaciones tecnológicas que no los coloquen en la lista del Pentágono. El modelo de licencia de CATL con Ford en Míchigan es un ejemplo de una estructura que intenta separar la transferencia tecnológica de la propiedad accionaria —una distinción que Washington ahora está examinando.
Los automotores americanos ganan si aseguran un suministro doméstico confiable de celdas de menor costo de socios coreanos. Pierden si esos socios no pueden escalar la producción en EE. UU. lo suficientemente rápido, obligándolos a aceptar mayores costos de vehículos o a buscar en otro lugar.
La conclusión
El gobierno estadounidense está intentando reprocesar la dependencia de las baterías chinas en favor de proveedores aliados. Esa dirección política beneficia a los fabricantes coreanos en principio. Pero el principio solo se convierte en contrato cuando las empresas coreanas demuestran que pueden producir celdas LFP y de medio níquel en Estados Unidos a precios que sustenten vehículos por debajo de los 30.000 dólares.
Ahora mismo, LG Energy Solution es lo más cercano a una respuesta creíble. SK On y Samsung SDI permanecen en la fase de anuncio y desarrollo para los tipos de celdas que más importan en este rango de precios.
El cambio en la política comercial es real. La consecuencia en la cadena de suministro aún no está escrita.