AI内存需求正在摧毁廉价电子产品的交易
英伟达将七年前发布的流媒体盒子涨价50%,亚马逊Kindle和Echo Dot也遭遇类似飙升。原因不是通胀——是AI服务器正在吞噬廉价电子产品赖以生存的内存。
老策略不再奏效
多年来,套路很简单:如果你想买个实惠的电子产品,那就等等。跳过首发年,买二手型号,或者抓一款货架上还没下架的旧版。制造商在新型号上市后仍长期生产旧设计,而这些老款 SKU 成了大众迈入科技消费的预算通道。
但这个策略刚刚失效了。不是因为普涨通胀或关税乱局,而是有更精确的因素在挤压供应链——AI 服务器正在以惊人的速度吞噬内存,将它从其他领域抽走。
究竟发生了什么
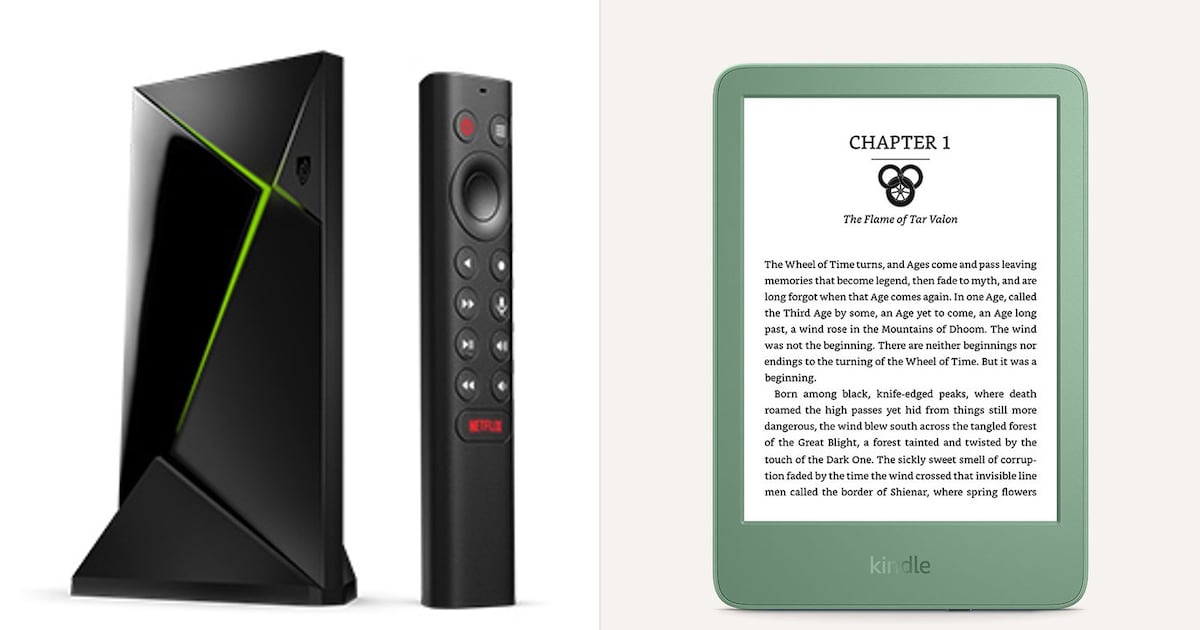
本周,NVIDIA 将其 Shield TV Pro 的美国售价从 199.99 美元上调至 299.99 美元,涨幅达 50%。这款设备发布于 2019 年,不是新产品。内部没有新芯片,没有重新设计的电路板,也没有更新一代的硬件来证明溢价合理。
亚马逊对基础版 16GB Kindle 也做了类似操作,今年 8 月将价格从 109.99 美元涨到 149.99 美元,涨幅 36%,而该型号发布于前一年 10 月。Echo Dot 智能音箱的涨幅甚至更猛,据 Tom’s Guide 报道,上月涨幅约 60%。亚马逊承认了这些调价,将其归因于内存和零部件成本通胀,已无法由内部消化。
这些并非孤立事件,而是症状。
真正的瓶颈在内存
这些产品背后的共同分母是 DRAM。每一台流媒体盒子、每一台电子阅读器、每一台智能音箱都需要内存。不是数据中心用的那种——而是更小、更便宜的消费级芯片。但这种区分正在消失。
TrendForce 上月报道,内存制造商正在优先为 AI 基础设施生产服务器级 DRAM,因为利润空间实在诱人,无法忽视。当一块芯片卖给 AI 公司的利润远高于卖给亚马逊或 NVIDIA 时,生产线就会转向。结果就是消费电子产品的内存供应出现短缺。
这是 AI 繁荣被大多数观察者尚未充分消化的一种次生影响。目前讨论被 GPU 价格、数据中心建设和企业支出所主导,很少有人追踪当内存供应链向单一行业倾斜时,电子市场的其余部分会经历什么。
为什么老款产品最受伤
理论上,老设备生产成本应该更低。它们采用成熟设计,规模化生产。这个逻辑前提是零部件成本稳定或下降——这是成熟电子产品的正常轨迹。
但问题在于:NVIDIA 和亚马逊卖的并非 2019 年和 2022 年的遗留库存,而是现在仍在积极生产这些设备。设计可能七年前就定型了,但里面用的内存芯片是以当前市场价格采购的。而消费级 DRAM 的当前市场价已被 AI 需求推高。
这意味着老款产品从两端都丧失了价格优势。它们既不能像过去那样享受零部件成本下降的红利,也无法以薄利清库存,因为其物料清单的成本已被整体抬高。
对于利润已经微薄的产品——流媒体盒子、入门级 Kindle、基础智能音箱——它们无处可躲。这些品类本就不具备吸收突然 30% 到 50% 成本增幅的能力。数学题的答案只有两个:涨价,或停产。
谁赢谁输
内存生产商显然赢了。他们两端都有定价权——高价卖给 AI 服务器芯片,再把剩余的消费级产能以抬高的价格卖出去。
AI 基础设施 builder 也赢了,即便消费市场紧缩,他们仍能锁定所需内存。
消费者输了。不仅是买流媒体盒子和电子书阅读器的人,还包括所有依赖"等老款降价"这套老策略的人。当零部件成本的地基已经抬高,基于耐心的 bargain 就不复存在了。
中国制造商和二流电子品牌面临同样的压力,却没有 NVIDIA 或亚马逊那样的定价权。他们不敢宣布一个干净的 50% 涨幅然后指望客户接受。他们要么悄悄降低配置——更小容量内存、更廉价的闪存——要么干脆退出某些品类。
接下来会发生什么
这种模式不局限于美国或韩国。相同的内存供应动态适用于所有消费电子制造地。从亚洲工厂采购设备的欧洲和美国零售商将面临相同的成本压力,尽管公开叙事可能有所不同。
未来 12 到 18 个月内最可能的结果是悄悄转向更小的内存配置,而非引人注目的涨价。我们已看到早期信号:有买家表示倾向选择容量更低的存储卡,因为在购买时成本差异已经很明显。
NVIDIA 选择上调 Shield TV Pro 的价格而非直接砍掉这款产品,说明他们认为剩余需求仍足以支撑更高的标价。但 300 美元的需求曲线和 200 美元截然不同。如果销量走弱,产品不会降价——它会消失。这才是许多老款产品更现实的结局。
更深层的含义是,AI 经济已不再是一条独立的轨道,它正在重写日常科技的成本结构。下次有人告诉你等一年再买老款更划算时,那条建议背后的假设可能已经不再成立。