苹果折叠屏 iPhone Duo 颠覆高端手机市场
苹果 iPhone Duo 以超大屏幕登陆四家全球门店,标志着高端智能手机市场的转折点。但供应紧张与仓促的预售策略或令其推广之路充满变数。
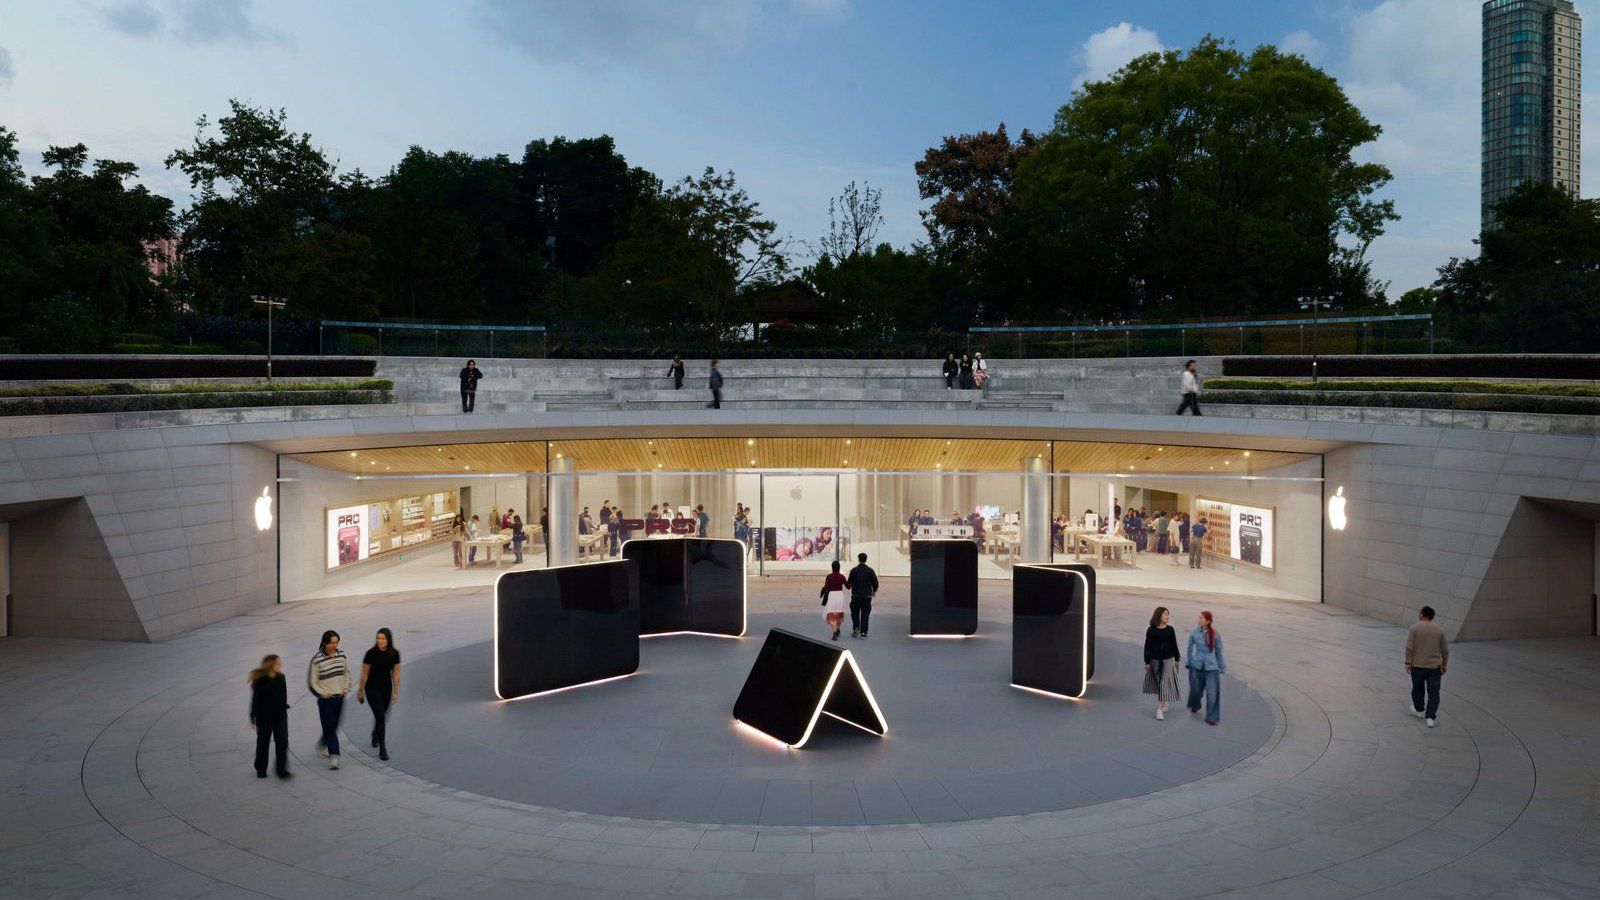
巨型显示屏是信号,而不只是营销
苹果不会在纽约、伦敦、孟买和上海的市中心放置30英尺高的镜面手机复刻装置,除非它想让你明白:今年绝不是又一个寻常的iPhone年。周五发布的iPhone Duo恰逢苹果迄今为止最大胆的零售宣言——在全球最引人注目的商业区竖起四块巨型显示屏,每块屏幕都闪耀着设备的“姿态”,昭示着苹果正在重新定义手机的可能性。
这些装置此前已被粉丝隐约窥见并引发猜测,但CEO约翰·特努斯亲自揭晓了谜底,在微博上发布了来自上海静安Apple Store的照片。这种规模是精心设计的。苹果正在向市场宣告:我们不再满足于传统直板手机那方寸之间的竞争。
这些装置之所以尤为引人注目,在于其永久性。不同于季节性产品发布的临时快闪装置,这些镜面结构被固定在旗舰店的建筑之中,表明苹果将Duo视为一项持续的品类布局,而非一年期的实验。反光表面捕捉行人匆匆而过的瞬间,迫使他们直面自身与设备的关联——这是一种微妙的心理暗示,引导消费者建立拥有者的身份认同。
但真正的故事在于苹果险些搞砸的地方
发布会当天的编排掩盖了一个事实:苹果带着几乎让整体计划脱轨的供应链问题,踏入了折叠屏领域。
马克·古尔曼的报道戳穿了这场精致的零售秀。尽管明知iPhone Duo会因制造挑战而面临“严重的供应限制”,苹果仍选择周五就开放预售,而不是等到库存就绪。古尔曼在他的Bloomberg通讯中称这是“重大失误”,而他没错。
在没有库存的情况下开放预售会制造一种特殊的混乱。客户下预购订单。他们在发售日到店。却发现根本没有货可买。据报道,苹果员工已被告知警告客户不要在无预购的情况下到店, essentially telling walk-in buyers to go home. 第三方零售商也面临同样的压力,部分门店报告称,收到确认邮件的客户在发现货架空空如也后表达了强烈的沮丧。
这是自寻烦恼。苹果的零售帝国始终依赖体验——天才吧、即时满足、以及在现场开箱新设备的仪式感。在发售日给客流泼冷水,是对这一哲学的直接背离。更致命的是,这会损害消费者对一个本就缺乏耐心的品类的信任。折叠屏采用者历来要面对耐用性担忧和溢价定价;现在还要被告知需要更久的等待。
折叠屏军备竞赛中的赢家与输家
三星赢下了耐心之战。 这家韩国公司自2019年起便开始量产折叠屏Galaxy手机。其FlexForm折叠形态已迭代至第七或第八代,并深谙铰链结构与柔性OLED面板的供应链规模化之道。苹果在预售时机上的失误,正是三星锁定那些无法等待Duo供货的客户的机会。三星的Galaxy Z Fold与Flip系列在形态选项与供应可靠性上均已接近成熟,这为公司提供了一个窗口,使其能在苹果实现量产爬坡之前拉开差距。
中国OEM厂商获得喘息空间。 华为、小米、OPPO和vivo目前均已有折叠屏产品在售,且价格更低。华为的Mate XT系列已量产两年。OPPO的Find N系列提供了具有竞争力的形态,价格比苹果预期的溢价定位低30%至40%。苹果的供应风波给了这些厂商一个窗口,以扩大在Duo迟到甚至缺席的地区的市场份额。尤其是在中国,华为凭借麒麟芯片支持的设备重返折叠屏竞争行列,苹果货架上的缺席可能强化一种认知:Duo是一款按美系时间表上架的美式进口产品,而非真正的全球性产品。
苹果暂时失去了先发叙事——但只是暂时的。 iPhone Duo并非苹果首次尝试新形态(还记得Powerbook Duo吗?),但它是苹果首款真正的折叠屏手机。这一区分很重要。当Duo出货时,苹果将把其生态优势、应用优化叙事和品牌忠诚度带入一个品类,而三星在软件层面仍挣扎于将折叠设备视为次等体验,而非一等公民。然而,折叠屏领域的先发优势已被证明是短暂的。三星虽率先推出首款商用折叠屏,却将大量心智份额让渡给了以更低定价和更快迭代周期入场的中国竞争对手。苹果的滞后入场,意味着竞争对手已拥有两年生态成熟时间,必须予以迎头赶上。
全球铺货的难题
四店展示策略揭示了苹果的先排序列:纽约、伦敦、孟买BKC区和上海静安。这些是声望地标,而非全球同步上市的信号。
孟买BKC区彰显了苹果意图抢占印度日益增长的高端细分市场,那里的折叠屏手机仍是小众但令人向往的选择。上海静安则承认中国既是竞争主战场,也是一个折叠屏接受度已领先于曲线的市场。
但古尔曼关于供应限制的报告表明,这些发售日活动可能 largely theatrical。有限的到店购买配额意味着门店外观会令人印象深刻,内部却空空如也。这正是苹果面临的张力:Duo需要一场盛大的发布来支撑其定义品类的定位,但制造现实可能并不支持。
铺货模式还透露出苹果对折叠屏市场的理解。与iPhone首日全球发货不同,Duo在各地区错开的上市节奏造成了不平等感知。来自上海的最早报道显示,该地库存略优于其他地区,这可能反映出苹果愿意优先保障中国市场的供应,因为那里的折叠屏渗透率已超越西方市场。这一战略选择可能加深被认为处于次要地位的市场中的不满,即便是在忠诚客户中。
对行业的二级影响
苹果在预售上的失误引发的涟漪超越了折叠屏细分市场。供应链分析师指出,苹果为Duo追求超薄铰链机制,正将需求从三星设备传统使用的组件上分流,造成短期瓶颈,可能影响Galaxy的生产时间表。反之,显示制造商现在面临相互竞争的需求:苹果需要低折痕可见度的超薄柔性OLED面板,而三星仍在优化其第三代Infinity Flex显示屏。两家公司的工程优先级正在分道扬镳,这可能造就两个完全独立的折叠屏显示生态系统,而非收敛于统一标准。
应用开发者已开始调整。Duo的纵横比和多任务能力正迫使跨平台团队重新考量布局策略,部分开发者表示现有iPad应用需要大幅重构,而非简单放大。这种开发成本的不均衡负担将 disproportionately落在小型工作室身上,可能拉大苹果第一方体验与第三方替代方案之间的差距——这一动态既呼应又放大了当前折叠屏软件生态的困境。
非苹果直营店的零售伙伴面临不确定的前景。传统上依赖iPhone发售量完成季度目标的百思买、亚马逊及各区域运营商,如今面对的是一款需求信号模糊的产品。若Duo蚕食的是常规iPhone销量而非拓展整体高端市场,这些零售商将面临利润率压缩且无销量缓冲的困境。
接下来会发生什么
苹果在预售上的失误是物流层面的,但底层问题是结构性的。折叠屏量产成本依然高昂。铰链结构增加了传统iPhone装配线未曾设计的复杂度。良品率更低。成本更高。
三星花了近五年半学会这一点。苹果正试图压缩这一学习曲线。这可能会奏效——Duo的应用截图表明其软件整合将优于三星迄今推出的任何产品。但发售期将充满混乱,而市场不会等待完美。
高端手机市场现已分化:折叠屏作为具有自身供应限制、设计权衡和消费者教育挑战的独立品类;传统直板机则继续借助AI功能与相机技术进步提升体验。苹果已带着足以影响全球的份量踏入了前者阵营。
苹果能否在发售周之后持续 Momentum,取决于其供应链修复速度能否快过竞争对手利用这一缺口。三星将以更新硬件蓄势待发;中国OEM厂商将以更低价格备战;Duo的成功不取决于发售盛景,而在于苹果能否从戏剧性的发布过渡到可靠的交付——这是苹果在iPhone上已精通、但尚未在根本性新形态上证明的纪律。镜面装置能吸引人流,但只有出货才能建立起整个品类。