苹果折叠式iPhone标志着与高通的决裂——以及全面重塑行业格局
苹果首款折叠屏手机iPhone Duo以1999美元首发,搭载自研C2调制解调器,摆脱对高通的依赖。这对三星折叠屏领先地位、韩国供应链及全球手机格局意味着什么?
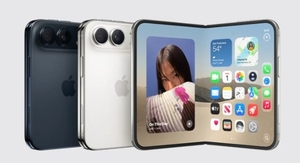
产品:一款真正像苹果设计出来的折叠屏手机
苹果首款折叠屏手机——iPhone Duo,以1999美元的定价、10月23日美国上市,以及一种公然嘲弄所有此前折叠屏手机的哲学登场。
新任CEO约翰·特纳(John Turners)不只是展示了一种新形态,他给出了一个判决。“以往的折叠屏感觉像两部手机被生硬地拼在一起,“他在9月的发布会上说。iPhone Duo采用护照尺寸,正反两面都有屏幕,这正是苹果对这个问题的回答——而在对比之下,它的存在会让竞争对手显得笨拙。
这之所以重要,是因为苹果从未在不先宣告某个硬件品类错误的情况下进入过该品类。iPhone终结了黑莓,Apple Watch让智能手表成熟起来。如今,iPhone Duo正在对三星Galaxy Z系列做同样的事——而且苹果是以强者的姿态来做的。
内部,iOS已为双屏使用进行了大幅改版。两个应用可同时运行,支持Apple Pencil。这套软件并非简单套在新硬件形态之上,而是为其重新设计了架构。这才是真正的平台布局,而非噱头——而苹果正是在布局一个平台。
定价也颇具侵略性。1999美元的价格远超1199美元的iPhone 18 Pro,但低于三星Z Fold系列目前的价位。苹果的信号很明确:折叠屏不再是小众实验,它是iPhone的下一代迭代,定价面向那些本就购买iPhone的用户。
基带芯片:苹果供应链的一场静默革命
大部分报道都忽略了一点:与iPhone Duo同期发布的C2基带芯片,不仅仅是渐进式改进,它是结构性变革。
C2是苹果第二代自研蜂窝基带芯片。速度比苹果上一代自研基带快50%,功耗降低15%。更重要的是,它减少了对高通的依赖——高通目前是iPhone蜂窝基带芯片最大的供应商。
苹果硬件技术高级副总裁约翰尼·苏鲁吉(Johnny Srouji)将其包装为一个用户体验故事:在信号弱覆盖区域,AI驱动的信号恢复,更快的重连,更好的可靠性。但隐藏在业务层面的故事则更为震撼:苹果正在制造它采购量最大的东西——同时,目的是停止采购它。
分析师本·巴扎林(Ben Bazarin)预测,苹果明年极有可能在iPhone 19系列中完全排除高通芯片。如果成真,这将是自2008年初代iPhone 3G以来,第一款没有高通基带的iPhone。二十年的依赖,在一个产品周期内被抹去。
这不只是关于基带芯片。这是关于苹果愿意将其硬件栈的每一层都垂直整合——从A系列芯片到基带到显示屏驱动。iPhone Duo是在此前不可能实现整合的品类中,首次展示这种整合理念的产品。现在它已经可行,苹果正在证明为什么这很重要。
三星难题:在压力之下折腰
自2019年Galaxy Fold发布以来,三星一直拥有折叠屏品类。围绕这一形态,它建立了显示技术、供应链和品牌认知。iPhone Duo不只是竞争对手——它是对三星"折叠屏即其未来"这一叙事存在的根本性挑战。
苹果的入局以三种方式改变了格局:
首先,苹果带来了近20亿活跃iPhone的用户基础。三星的折叠屏用户群只有数百万量级。即便只有少量iPhone用户转化为折叠屏用户,产生的销量也超过三星整个现有折叠屏产品线。
其次,苹果的软件整合优势立竿见影。三星的One UI花了数年时间在适配折叠屏,而iOS是从零开始为双屏使用重新设计的。精致度和工作流的差距不只是显而易见——很可能比三星预期的更大。
第三,也是最具杀伤力的一点:苹果将折叠屏定义为iPhone的自然演进,而非一个独立品类。这是一个精准打击三星作为"折叠屏先驱"定位的品牌策略。
三星的应对将取决于它是加大对显示技术的投入,还是在价格上竞争。两条路都不好走。前者需要苹果不愿追赶的资本投入;后者则牺牲了苹果更能承受的利润率。
韩国供应链:赢家、输家与不确定性
韩国在这场故事中处于核心位置,但并非显而易见。
三星显示(Samsung Display)是苹果iPhone系列的主要OLED供应商。如果iPhone Duo搭载双OLED折叠面板,三星显示将获得可观收入——但这只取决于苹果是否继续依赖韩国供应商提供显示屏。C2基带的发布表明苹果正走向芯片自给,但显示屏的计算逻辑完全不同。
SK海力士和三星电子与苹果共享内存和存储供应合约。文章提到,苹果今年夏天因内存和存储成本飙升而提高了Mac和iPad的价格。零部件价格压力真实存在,韩国内存厂商处于有利位置——但只是边际优势。
LG显示是另一家主要韩国OLED供应商,前景更为复杂。历史上苹果在iPhone面板上更青睐三星显示。LG进入苹果折叠屏供应链,将取决于苹果是多元化还是整合——这一决定尚未公开。
C2基带本身目前是一个非韩国产品。苹果设计,台积电几乎肯定会负责制造。但苹果减少高通依赖的更大战略,可能重塑全球基带市场,间接影响到服务高通供应链的韩国半导体企业。
全球手机市场:新格局正在成型
苹果的举动正在重新排列智能手机的竞争格局。2010年代形成的等级秩序——三星位居安卓之首、苹果位居iOS之首、中国厂商以价格竞争——在苹果进入一个三星据为己有的品类时被打破。
华为和小米等中国制造商本身也是折叠屏先驱,但它们缺乏苹果的生态锁定和品牌光环。它们的折叠屏策略仍限于区域市场。苹果的入局让这一品类一夜之间全球化。
高通 meanwhile,面临战略十字路口。该公司赖以建立移动业务的根基正是iPhone基带合约。失去这条收入来源——预计在未来12到18个月内——将迫使它转向安卓OEM、汽车和物联网。公司的股价和员工都会感受到转型的冲击。
对整个市场而言,苹果的折叠屏发布拉高了耐用性、软件整合和生态支持的门槛。三星需要用实质性创新来回应,而非简单的迭代更新。折叠屏品类一直在缓慢成熟;苹果加速了这一进程。
接下来会发生什么
iPhone Duo将于10月上市。iPhone 18 Pro系列的预售将于9月12日开启。整体价格呈上涨趋势——今年夏天苹果已提高Mac和iPad的成本,iPhone 18 Pro起售价比去年高出100美元。公司在吸收零部件成本通胀的同时,持续投资自研硅片。
C2基带的实际表现将决定苹果关于"无高通iPhone 19"的预测是否可信。早期跑分和运营商兼容性测试将是检验标准。
三星的反应——无论是通过显示技术跃升、价格调整还是生态举措——将定义折叠屏之战的下一章。
苹果从未以跟随者身份进入过任何品类。iPhone Duo是一纸宣言:折叠屏现在是苹果的品类,而非三星的。市场将在未来12个月内逐渐适应这一现实。