苹果iPhone Duo延期暴露供应链脆弱性
苹果折叠iPhone需求旺盛但产能跟不上,延期发货暴露制造管线脆弱,对手有望借时机抢跑。
无法折叠入局的折叠屏
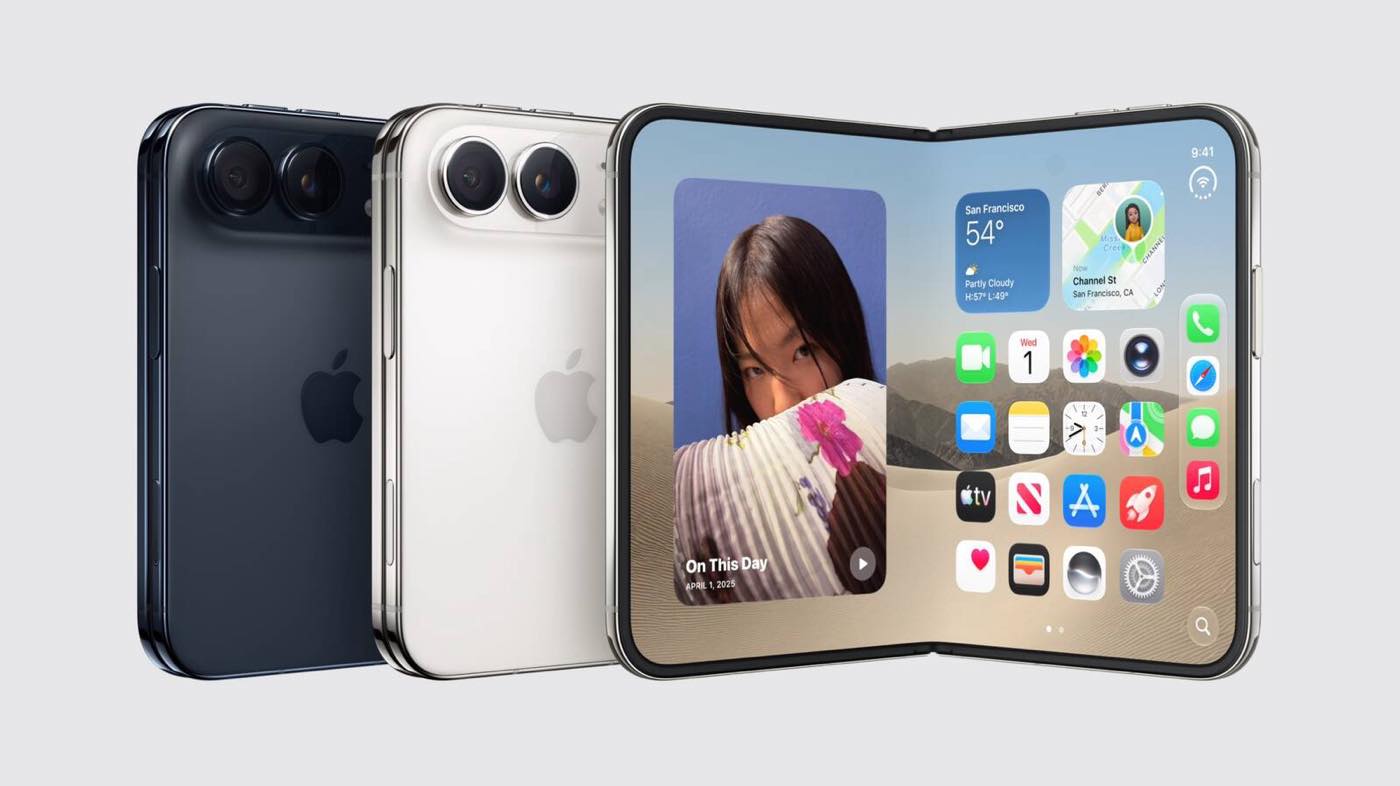
苹果公司公布了首款折叠屏手机的巨大需求,却随即无法生产足够数量来满足这一需求。这款被传言为科技行业最受期待设备的iPhone Duo,在大延期之后直到2027年1月下旬至2月上旬才开始发货——比消费者预期的接收时间晚了数月。
该公司在向CNBC发表的声明中将预订需求描述为“真正非凡”,随后补充了一句本该显而易见的话:公司正努力尽快交付产品,同时继续接受在线订单。措辞本身不如它所掩盖的现实重要——苹果的速度不够快。
日本的配送时间表定在2027年1月23日。巴西则延续至2月初。eBay和X上的 listings 已经显示转售商以高达10,000美元(约160万日元)的价格出售这款手机——这些价格属于投机泡沫,而非主流电子产品的发布。
此次延迟尤为损害品牌信誉的原因在于时机。苹果已将iPhone Duo定位为对分析师和投资者多年来对折叠屏持怀疑态度的回应。蒂姆·库克本人在发布会上称其为“iPhone历史上最大的创新”。对于承载如此重磅宣传口径的产品而言,无法按计划在交付前订单方面掉链子,暗示的远非生产上的小插曲。它表明苹果可能从根本上误判了将其尚未真正拥有的品类推向规模化所需的时间。
苹果官网上 overnight 形成的排队列表不仅是一个营销成功的故事。它们也是公司无法兑现的承诺。消费者每多等待一天超过预期的交付日期,品牌信任就磨损一分。苹果与顾客之间的心理契约历来是:早下单,快收货。如今这份契约正受到质疑。
为何苹果的短缺不只是苹果的问题
iPhone Duo的延期暴露了苹果供应链运作方式中的一个结构性问题。这是一家不自己制造屏幕、不自己组装设备、不像三星那样掌控生产节奏的公司。苹果负责设计。富士康及其合作伙伴负责制造。LG和三星显示提供折叠OLED面板。苹果的角色日益像指挥家而非所有者。
当这个乐团出问题时——而折叠屏仍是大规模量产中最困难的产品之一——整个交付时间线就会顺延。iPhone Duo的折叠机构需要精密工程,而当前的制造流程根本无法在苹果所需产量上与之匹配。折叠面板的良率很低。每批次的次品率高于苹果传统手机。这意味着每轮生产的可用单元更少、组装时间更长、时间线无法压缩。
苹果对中国制造的依赖增添了一层复杂性。尽管公司试图将生产多元化至印度和越南,但复杂折叠屏组装的基础设施仍集中在中国。iPhone Duo可能需要专门的生产线,而在其他地区根本不存在足够规模的此类产线。富士康在郑州和深圳的工厂花了数十年完善刚性设备的组装工艺。折叠屏生产所需的技能、工具和供应商生态更年轻、更稀缺,仍在建设中。
这一瓶颈的连锁影响同样显著。苹果的其他产品线——Mac、iPad、标准iPhone型号——依赖于相同的供应商关系、相同的物流走廊,往往也共用相同的工厂车间。当苹果优先保障iPhone Duo的生产时,它可能正在从现有且能产生远更高收入的产品线上抽调资源。这会在苹果整个硬件业务中引发连锁反应,而不仅限于折叠屏品类。
摩根士丹利的分析师指出,苹果的供应商网络已显现出压力迹象,不仅来自iPhone Duo,也来自多个品类同期增产带来的负荷。公司实际上同时在尝试扩大三条不同的产品线规模,并试图进入一个全新的形态。完成这一任务所需的组织带宽超出了苹果传奇供应链管理水平历来所能交付的范围。
谁从这次延迟中获利
三星赢了。它已经以规模化生产并出货折叠屏手机。Galaxy Z Fold和Z Flip系列占据了苹果正试图进入的市场,而三星的生产能力已成熟。苹果每延期一个月,三星的装机量就在增长,其下一代折叠产品线也在需要立即获得可用产品的消费者中赢得更多信誉。
三星的优势不止于生产。该公司自2019年起就在持续迭代折叠技术。其工程团队已有近八年时间打磨铰链机制、提升显示耐用性并降低制造成本。苹果正试图将这一时间线压缩至大约两年的专注开发。两种时间线的差距在每一张规格表和每一篇评测中都清晰可见。
中国制造商以不同方式获利。华为、小米和OPPO都在中国出货折叠设备。华为的Mate XT等机型已抢占国内市场份额。若苹果iPhone Duo持续延期,这些品牌就能赢得时间巩固自身地位,从容应对苹果入场对市场的冲击。
此处尤其值得关注华为。该公司的折叠屏手机虽未在西方市场大规模上市,却已展现出令人印象深刻的工程水准,并在中国高端细分市场 gaining traction。iPhone Duo的延迟给了华为更长的窗口期,在苹果能全球范围内与其正面竞争前,加深对中国消费者的绑定。这并非假设——近期Canalys数据显示,在若干中国省份,华为的折叠屏出货量增速已超过苹果iPhone总出货量。
转售商则立刻获利。eBay和X上标价10,000美元的 listings 证明了存在一个愿意为通过正常渠道无法获得的产品的支付极端溢价的市場。苹果的稀缺性创造了套利机会,而总有人能捕获这部分价值。
此转售市场与典型黄牛行为的区别在于需求的持续性。这不是一款限量发售商品那种在新奇感消退后价格会崩盘的現象。iPhone Duo是一款定义品类的设备,二级市场反映的是真实的消费者迫切需求,而非投机性好奇。只要一级市场持续受限,二级市场就会攫取不成比例的高额利润。
更值得关注的批评
针对苹果预订系统的批评已开始出现,部分消费者呼吁公司取消涉嫌由转售商下出的订单。这是一个合理的担忧。围绕任何稀缺苹果产品形成的转售市场,代表着价值从公司向中间商的再分配。
但这类批评忽略了更大的图景。苹果无法阻止转售并非政策失误——它是生产失败。公司唯有生产更多单元才能彻底消除二级市場。取消订单并不能增加供给。它只是在验证买家之间重新分配现有库存,而非在验证买家与投机者之间做分配。
苹果的账户验证系统要求绑定个人身份的电话和支付方式,技术上相当成熟,但最终只是一种筛选机制,而非供给解决方案。真正的修复需要将产量提升至满足实际需求的水平,而这让我们回到根本瓶颈:苹果目前仍不知道如何造出足够多的iPhone Duo。
转售商问题还有一个战略维度。部分分析师认为,苹果其实可以静默地从二级市场中获益,将其售价作为需求信号。如果10,000美元是消费者愿意在eBay上支付的价格,那就意味着苹果可能定价过于保守——或至少说明需求被严重低估。至于苹果是否会吸取这一教训,仍有待观察。
接下来会发生什么
iPhone Duo终将发货。它将卖出去。问题不在于苹果能否交付一款折叠屏手机——而在于它能否足够快地交付足够多的数量,从而在战略上产生影响。每延期一个月,就是让三星在折叠屏技术的叙事上无人挑战地占据一个月。
苹果以往最强大的竞争武器——其供应链优势——如今反而显露出一道脆弱点。公司擅长为利润率与精准度而设计,而非为速度与冗余。当需求超出产能时,回应永远是一样的:延期,而非扩张。这一模式将持续上演,直至苹果改变其应对生产规模扩张的方式。
折叠屏手机市场正在增长。消费者采用率正在加速。中国制造商正在大力投资折叠显示技术。苹果在智能手机市场的竞争优势取决于要么第一、要么最优——或两者兼备。iPhone Duo的延期暗示苹果在它需要展现这些特质之时,可能两方面都不具备。
一个值得考虑的情景是,苹果将此次延迟化为己用。通过延长等待时间,公司可能是在刻意管理发布 momentum——在 anticipation 保持高涨的同时,避免仓促量产带来的品质落差。这是合理解释之一,但它并不改变竞争对手在等待期间持续抢占地盘的事实。苹果每沉默一个月,就是三星和华为每多一个月的营销时间。
另一种可能是,苹果在2027年加速生产爬坡,利用初期的需求潮来确保从LG和三星显示那里优先获得显示面板与零部件供应。如果苹果能把iPhone Duo打造成与标准iPhone系列相当的走量机型,其供应商将有强烈动力优先满足其订单。但这一转化并非必然,争取供应承诺的窗口也在收窄。
眼下,苹果所称的非凡需求是真实的。同样的,非凡的短缺也是真实的。二者之间的落差,正是苹果下一个战略难题的藏身之处——也是竞争对手已在其中布局、准备趁机收割的空间。