Arm首款自研芯片正面挑战自有客户
Arm宣布将于2026年底起销售自家AI处理器,将原本基于授权的商业模式转变为直接竞争。Meta成为首家客户,这一转变对整个芯片生态意味着什么?
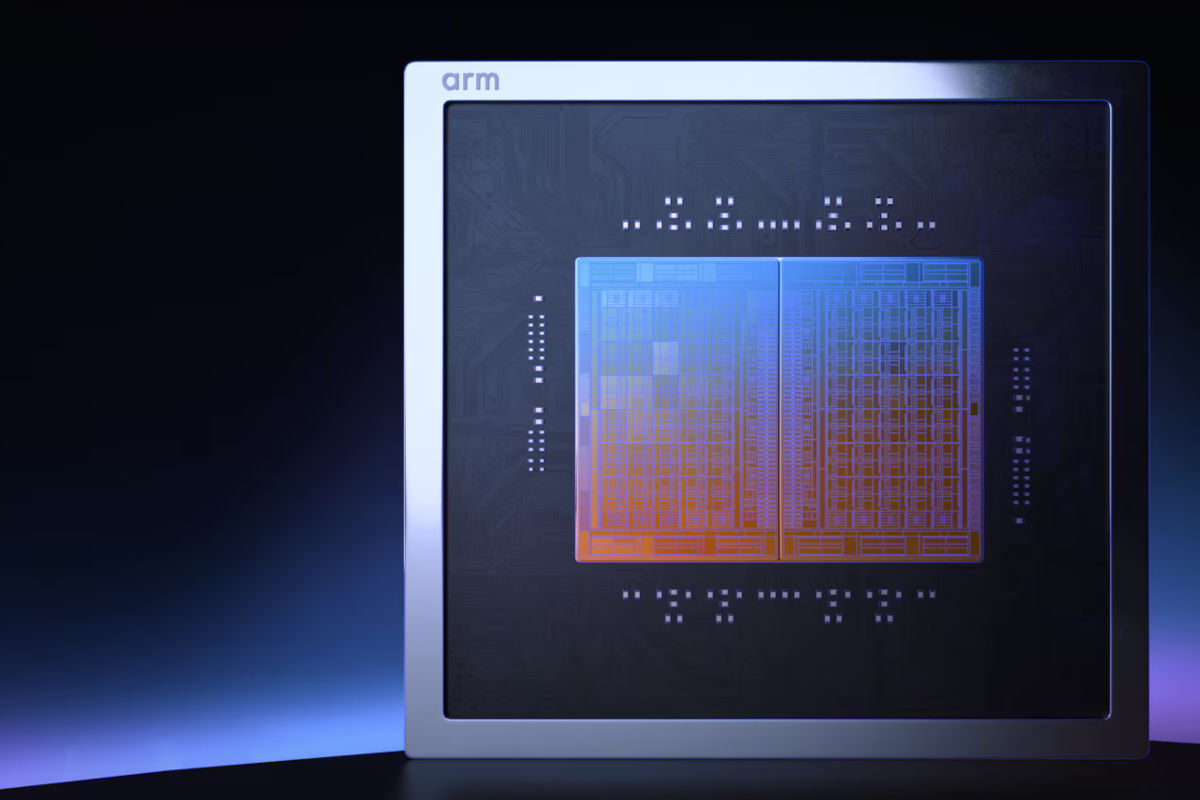
Arm 不再只做架构商。现在它也要自己造芯片了。
三十五年来,Arm 的交易模式简单直接:设计蓝图,授权给所有人,收取 royalties。不承担制造风险,不做直接竞争。只是把硅基 DNA 卖给那些将设计变为产品的客户。
3月24日,这一格局终结。Arm Holdings 宣布将直接向数据中心运营商出售自己的微处理器——代号 Arm AGI CPU,预计2026年下半年全面供货。首个已知客户是 Meta。这并非授权协议,而是 Arm 踏入了它曾经只供应地图的同一片战场。
讽刺意味几乎恰到好处:Meta 自己在造芯片,在数据中心上投入数十亿美元,而现在它还要从一家依赖其架构来运行这些芯片的公司购买处理器——而这家公司正是为 Meta 定制芯片内部核心提供设计的公司。
为什么这不是又一次普通的芯片发布
Nvidia 在 AI 硬件领域的主导地位近乎绝对。该公司于2024年11月超越苹果成为市值最高的科技股,并在2025年6月超越微软。xAI 的 Colossus 超级计算机已公开承诺只采用 Nvidia GPU。AI 芯片市场的竞争者寥寥无几,真正可行的替代方案更是凤毛麟角。Arm 此举之所以意义非凡,不是因为 Arm 可能明天就扳倒 Nvidia,而是因为市场的结构性规则正在改变。
Arm 的入局表明,即使是最 entrenched 的 AI 硬件地位也是可争夺的。该公司并未宣称要在原始训练性能上击败 Nvidia。它的卖点截然不同:基于数十年 RISC 设计理念的电源效率——这一理念最初由诺基亚时代的移动处理器塑造。其论点是,那些被电费成本和散热约束淹没的数据中心运营商,应该考虑一种以部分峰值吞吐量为代价、换取显著更高性能每瓦特的替代方案。
这一论点有说服力。Meta 自身的基础设施挑战——能源预算、资本配置、摆脱对单一供应商依赖的必要性——正是关注效率的替代方案变得理性而非理想化的条件。
这段关系如今充满悖论
英语媒体报道很大程度上忽略了一点:牵连的深度。Arm 不仅向 Meta 授权标准核心,还提供了支撑 Meta 定制硅芯片设计的底层 IP。通过亲自进入处理器市场,Arm 同时成为了底层架构的供应商和整机芯片的竞争对手。Meta 正从一家其设计已深度依赖的公司购买产品——同时也与之直接竞争。
这种双重角色催生了前所未有的利益驱动。Arm 现在有了让自己的处理器具备竞争力的直接商业动机,但它的授权客户成功时它同样受益。Meta 每出货更多高效芯片,对 Arm 架构的需求就越大。Arm 自己的芯片卖得越多,它对 Meta 内部 efforts 施加的压力就越大。这些力量并非不可调和,但已不再像从前那样简单一致。
同样的张力将波及每一个考虑进军 AI 芯片市场的 Arm 授权商:高通、拥有 Graviton 产品线的亚马逊、以及拥有定制硅片的苹果。它们如今都与一家能从第一手观察其产量、性能轨迹和故障模式的公司共享同一个生态系统——因为 Arm 正在制造同类产品。
接下来会发生什么
直接影响尚小。首批两套系统已进入部分部署阶段。全面供货将于2026年底到位。Arm 的 AGI CPU 将占据一个细分市场——很可能瞄准推理负载和能源受限的部署场景,而非 Nvidia 称王的超大训练集群。但真正的产品是先例。
一旦 Arm 确立了芯片销售商的身份,授权模式将发生永久性重新校准。授权商将以更弱的立场进行谈判。他们不能再假设 Arm 的成功完全依赖于他们的成功。他们推出的每一个需缴纳版税的设计,现在都与来自同一家公司的竞争产品并存。
Arm 管理层将此举描绘为自然演进:从已部署芯片中收集真实世界性能数据,将改善提供给所有授权商的 IP。这一说法有其合理性。但这同时也意味着 Arm 自身的处理器部门变成了一个由其竞争对手资助的研究实验室。数据流双向流动,而优势不会均等分享。
谁赢谁输
Meta 在短期内获胜,通过 securing 了一条替代供应路径,减少了对单一供应商的依赖。它还获得了对抗 Nvidia 定价权的筹码。但它也接受了一段长期的复杂关系——其首席架构提供商同时也是其处理器竞争对手。
Arm 获胜,因为它进入了需求巨大且竞争有限的市场,将知识产权转化为可衡量的收入来源,并打通了设计与部署之间的反馈闭环。
Nvidia 失去了安全边际。 即使 Arm 只占据数据中心 AI 芯片市场的一小部分,象征意义至关重要。一家凭借"AI 硬件只有一条可行路径"的信念建立主导地位的公司,如今面对着一个拥有强力背书、并在效率细分市场抢占先发优势的第二种架构。
其他授权商失去了谈判筹码。 高通、亚马逊,以及任何考虑定制 AI 硅片的公司,现在正与一家从晶体管层面了解其架构的竞争对手进行谈判。
更大的图景
AI 硬件市场一直被描绘成一场由单一赢家主导的零和游戏。Nvidia 的股价表现和 xAI 等公司的公开站队强化了这一叙事。Arm 的 AGI CPU 发布并未击碎这一叙事,但确实使其裂开了一道缝。它证明,架构层——整个栈的最深层——不再中立。它有商业利益。它有竞争者。它有东西可以卖。
这一转变将在未来五年建设的每一个数据中心中产生回响。问题不在于 Arm 的芯片能否超越 Nvidia 的销量,而在于这个行业是否还能回到那个奠定基石的公司远离战场的时代。