贝森特的制裁攻势将华盛顿与北京推向对立
美国正将对伊朗的政策从军事升级转向经济战,要求盟友——尤其是购买德黑兰80%石油的中国——选边站。这一战略可能破坏跨大西洋协调,若中国配合出现裂痕,还将重塑全球能源流向。
以胁迫为先的战略逐渐成型
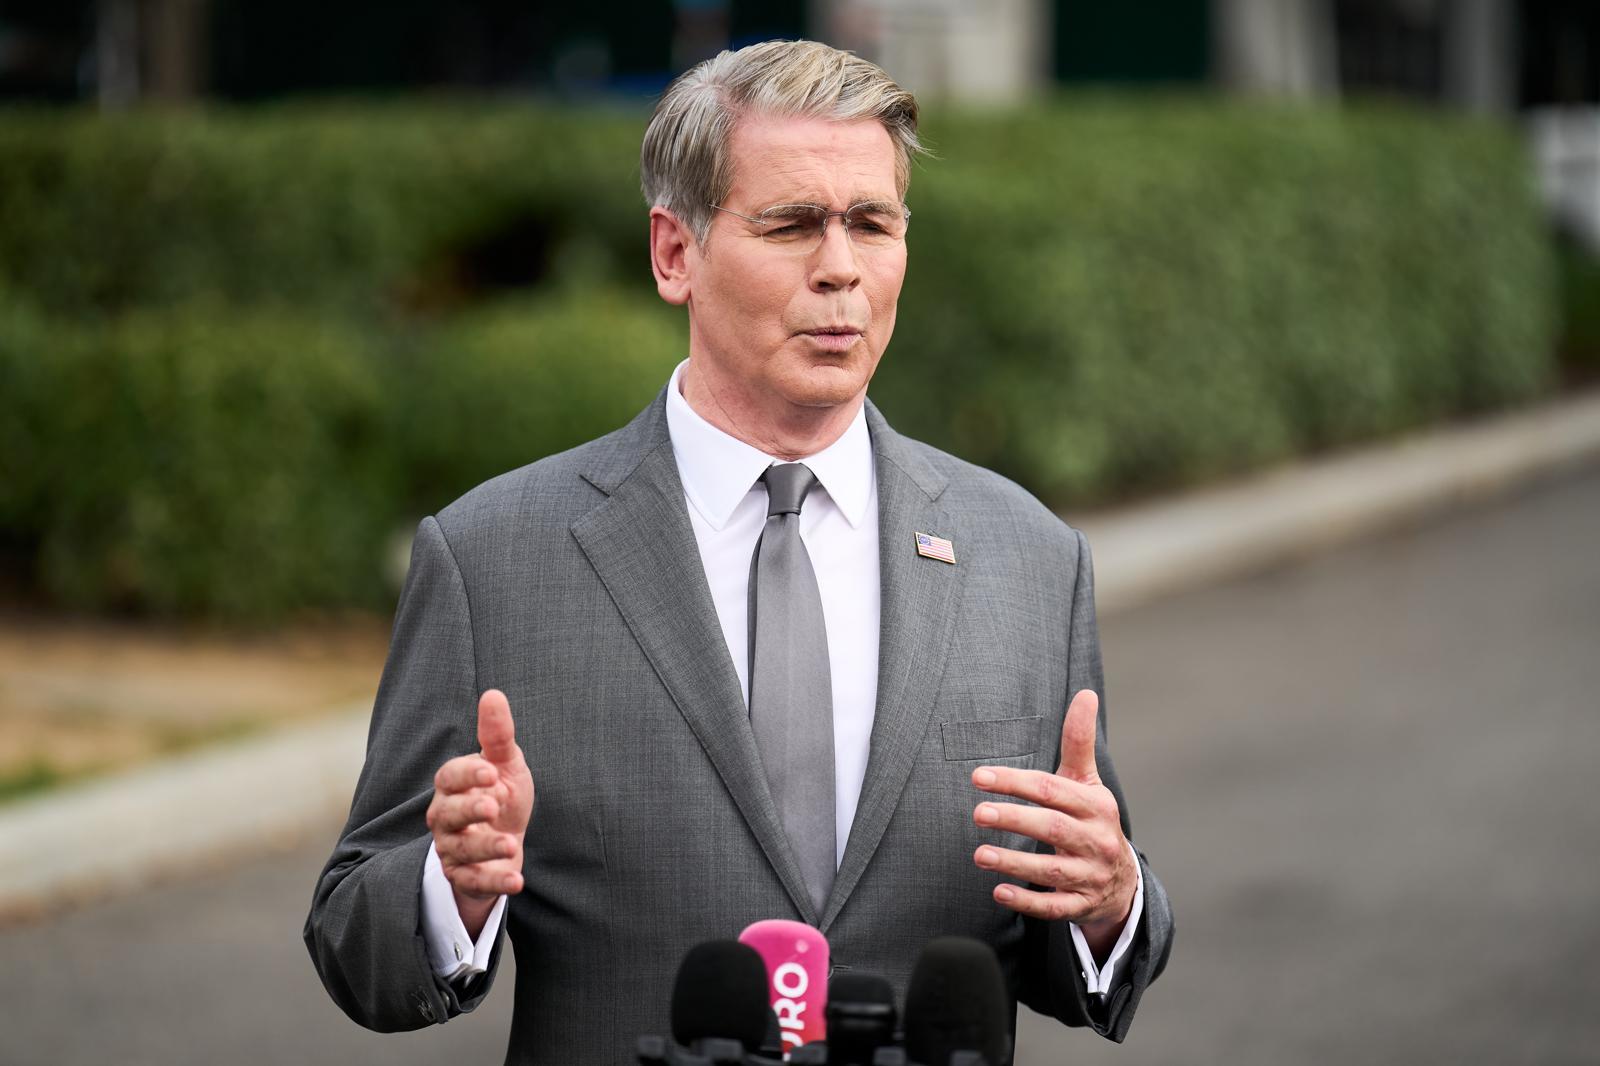
在这场已被称作"伊朗战争"的冲突进入第六个月之际,特朗普政府正在进行一次精心计算的战略转向。华盛顿不再押注于升级更大规模的军事打击,而是选择依靠经济绞杀来实现炸弹无法达成的目标:推翻伊朗政权。美国财政部长斯科特·贝森特于8月20日接受CNBC采访时公开阐述了这一学说,誓言实施"历史上最严厉的国际制裁",并明确宣称目标——推翻德黑兰政权。而更具挑战性的后续行动也随之而来。贝森特呼吁盟友和伙伴国家做出抉择:现在决定与美国站在一起,还是面对后果。他没有丝毫避讳谁将是此次施压的最主要目标:中国。
北京吸收了伊朗超过80%的原油出口量。去年,这一体量为德黑兰带来了约500亿美元的年收益,这是一条维系革命卫队经济帝国并在整个中东资助代理网络的金融生命线。贝森特直指这一点,认为中国本身也从霍尔木兹海峡重新开放及由此带来的能源价格下跌中获益。这是一个巧妙的话语框架,但掩盖了一个根本性的矛盾。中国的能源安全逻辑并不只依赖霍尔木兹海峡。它依赖于确保替代供应渠道,而伊朗是少数仍能在不附加任何政治前提的条件下大量供油的来源之一。
中国的两难困境
华盛顿的要求实际上是在要求北京切断其最可靠的离岸原油供应,并通过仍面临中断风险的渠道进行替代。所谓"中国应欢迎更低油价,因为霍尔木兹海峡将重新开放"的论断忽视了这样一个现实:中国已通过来自俄罗斯和中亚的管道、与沙特阿拉伯和伊拉克签订的长期合同,以及日益增长的炼油能力来对冲风险——这些炼油设施加工的是来自伊朗的折扣货船,且无需经过任何一个单一 chokepoint。对北京而言,维持伊朗进口量的经济逻辑并非缺陷,而是战略考量。切断这些进口意味着接受一个更紧张的市场、更高的价格和更加依赖仅由美国海军保障的海上通道。
对华沙而言,真正的风险在于贝森特的最后通牒暴露出的裂痕远多于它所强求的一致。仍在应对自身能源安全问题的欧洲盟友可能表面附和制裁,同时悄悄让金融渠道保持畅通。印度和土耳其已经表明,它们宁愿在美国压力下进行贸易,也不愿服从美国的制裁指令。中国拥有远比印度和土耳其更大的谈判筹码,面对同样的诱惑,同样具备抵御的能力。
如果中国拒绝,美国将面临一个二元选择:将制裁升级到构成对核大国事实上经济战的程度,或者承认联盟无法形成,退回到更有限制的遏制姿态。两种结果都不会强化跨大西洋凝聚力。前者可能将中东危机演变为更广泛的大国对抗;后者则证明,美国的经济外交在面对真正重要的国家时存在边界。
制裁背后的债务危机
当贝森特将公众目光引向德黑兰和北京时,美国金融市场内部正在酝酿一股新的力量,可能制约他所提出的工具本身。本周早些时候,30年期美国国债收益率攀升至5.34%,为2007年以来最高水平。美国国家债务总额刚刚突破40万亿美元。这些数字并非抽象的背景噪音——它们决定了财政部在试图将美元武器化时拥有多少操作空间。
贝森特承认了这一压力,宣布扩大国债回购计划,将每场交易的购买上限从200亿美元提高至至少400亿美元,从9月9日起生效。官方称此举的目的是改善收益率曲线上一个交易已趋于稀疏的区段的流动性,而非直接压制利率。市场反应表现为30年期利率短期内锐降,但在当天收盘前已迅速回吐了大部分跌幅。底层张力仍未得到解决:用于建设AI数据中心的私营部门借贷正在与主权债券发行争夺投资者资金,而新发行的国债规模之巨正在测试市场的承受能力。
贝森特将40万亿美元的债务规模斥为毫无意义的数据,认为经济增长足以解决这个问题。这是一种信念,而非预测。如果长期利率维持高位,偿债成本将持续攀升,留给制裁执行、情报行动以及与伊朗冲突相关应急规划的财政空间将更趋收紧。经济胁迫代价高昂,它需要二级制裁机制、执行人员、金融监控能力和外交出访开销。当借贷成本上升时,这一切不会变得更加便宜。
未来走向
贝森特承诺将于8月24日公布更多制裁细节。预计这些措施将针对伊朗的银行业、航运保险网络,以及为其石油出口基础设施提供支持的中方船只。美国此前已尝试过类似的剧本。结果充其量只是有限的。现在发生变化的是要求的范围——华盛顿不再寻求在反扩散或地区行为上获得合作,而是要求对一种已在制裁下生存了两十年的经济体实施完全孤立。
关键在于盟友是会配合,还是这一策略会产生与其意图相反的结果:能源贸易重新调整方向,从以美元结算转向绕过美国金融监管的双边货币安排。中国和伊朗目前已经用人民币和里亚尔进行了相当比例的贸易。更多的胁迫可能加速这一趋势,而非逆转它。
对全球能源市场而言,眼前的风险在于霍尔木兹海峡的不确定性。如果制裁收紧且伊朗出口急剧下滑——哪怕只是暂时的——市场将计入与瓶颈脆弱性挂钩的风险溢价。油价可能飙升,反过来伤害华盛顿正试图拉拢的盟友。如果中国顶住压力继续以当前进口量接收伊朗原油,风险溢价可能不大——但先例意义重大。它标志着美国无法迫使全球最大能源消费国就范,这意味着中东政策的重心将从华盛顿转移至那些已经学会无需美国许可也能生存的首都。
贝森特的宣布并非一项战略的结束,而是其开篇第一步。盟友如何回应,中国是否会屈服或妥协,以及接下来几周国债收益率的走向,将决定这场博弈的结果——经济胁迫究竟是伊朗冲突中的决定性工具,还是那个被证明某些政府根本无法被逼入屈服的转折点。