卡纳维拉尔角陷入沉寂:SpaceX的Starship转向重塑太空经济
SpaceX正式终止从佛罗里达州发射Falcon 9的Starlink任务,得克萨斯州Starbase进入全力运转,竞争对手措手不及。这一举动标志着卡纳维拉尔角时代的终结,以及轨道运力领域残酷成本战的开始。
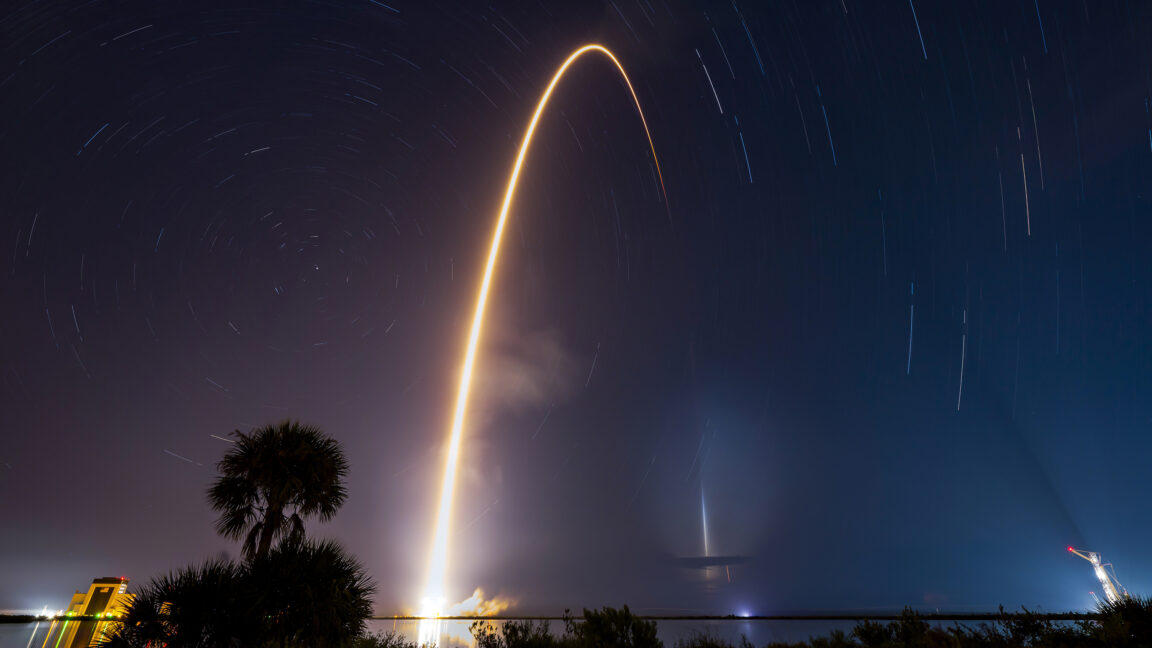
风暴前的宁静
卡纳维拉尔角即将沉寂。
周二,一枚猎鹰9号火箭从40号航天发射综合体向东北方向升空,这是其一级助推器的第37次飞行——刷新了复用记录。东海岸的天文爱好者在日出后不久目睹了火箭升空的瞬间,他们并不知道,自己正见证着这台传奇老将最后一次从佛罗里达执行星链任务的身影。
不出数周,SpaceX将停止从这座历史悠久的航天港用猎鹰9号部署星链星座。下一次从佛罗里达发射的猎鹰9号任务是8月30日运送NASA的南希·格雷斯·罗曼空间望远镜。随后是9月的一艘载人龙飞船前往国际空间站。此后呢?所有来自佛罗里达的商业发射将仅限客户载荷。天空中的星链工厂将——字面意义与运营意义上——迁移至得克萨斯州的星基基地。
这不仅仅是一次场地变更。这是重塑所有人轨道准入经济的战略第一步。
Starbase为何比你想象的更重要
SpaceX已在星基基地建设星舰多年,这个位于得州博卡奇卡的设施曾被嘲笑为"荒无人烟之地的登月计划"。如今,它正成为该公司最具野心的业务线的骨干。
星舰设计为每次发射可携带多达60颗星链V3卫星——这些体积庞大、重量可观、动力强劲的巨大载荷,远超当前在猎鹰9号上飞行的V2卫星。经济效益令人咋舌。单次星舰飞行即可替代数十次猎鹰9号发射,将每颗卫星的成本推低至数千美元,而非当前的六位数区间。
下一次测试飞行被指定为第14飞(Flight 14),预计最早将于下个月从星基基地发射。它将把首批星链V3送入近地轨道。如果一切顺利,这将为整个架构提供验证:一款完全可复用的超重型运载器、一类新型卫星,以及一种让猎鹰9号看起来如同自行车对比货列车的发射频率。
但问题来了:星舰短期内不会从肯尼迪航天中心发射。
SpaceX原计划在2026年底前开始从39A发射综合体发射星舰和超重型助推器。这几乎肯定要延期。场地准备工作远未完成,且目前没有任何迹象表明公司正在以实质性的方式将星舰从得州转移至佛罗里达。更现实的肯尼迪航天中心首飞时间是2027年中——这还是乐观估计。
因此,在星基基地加速推进的同时,卡纳维拉尔角在未来一年或更长的时间里将基本闲置,不再承担商业星链任务。这座全球最繁忙的航天港将迎来其历史上最繁忙的"宁静期"。
经济地震
我们须正视这里正在发生的事:SpaceX正将其最大批量、最盈利的发射业务整合到一款尚未实现商业飞行的飞行器上。这不是鲁莽。这是一场豪赌——赌星舰的经济性将使其他一切变得无关紧要。
猎鹰9号一直是商业航天工业的中流砥柱。它可靠、经受过验证,且足够好用。但"足够好用"赢得不了价格战。星舰的设计目标是以数量级的优势压低每千克入轨成本,压倒所有竞争对手。
对竞争对手而言,时机极为残酷。如果星舰在2028或2029年进入全面商业服务,联合发射联盟(ULA)、阿丽亚娜空间公司,甚至新兴玩家如Rocket Lab都将面临一个根本问题:当一款火箭能以当前成本的一小部分将100吨载荷送入轨道时,你如何与之竞争?
答案是:你可能做不到——至少在纯经济层面。差距实在太过悬殊。部分客户将继续为关键任务选择经过验证的系统。但对于大规模星座部署,星舰将是唯一合理的选择。
Falcon 9退场后谁将输
直接出局者不难预见:在卡纳维拉尔角和范登堡运营宇宙神5号和火神火箭的ULA将感受到压力。一直在押注猎鹰9号重复发射来部署星座的亚马逊"柯伊伯计划"(Project Kuiper)如今也面临不确定性。该公司虽与SpaceX有合同,但若星舰持续延期,可能需分散发射供应商。
欧洲发射商阿丽亚娜空间公司的处境更为艰难。其"阿丽亚娜6号"运载火箭久拖未决且造价高昂,原本意在商业市场分一杯羹。如今却面临一款可能将其价格压低90%以上的飞行器。
就连SpaceX自身的客户群也存在担忧。SpaceX发射业务副总裁Dontchev曾称赞猎鹰9号团队使其成为"史上可靠性最高的运载器"。这是一种旁敲侧击的认可:可靠性并非问题所在。问题在于未来将取代它的是什么。
到2028年中,SpaceX计划全面淘汰猎鹰9号用于商业任务,转而全部采用星舰。这条时间线看似充足,但也足以让事情出现变数。星舰曾遭遇高调失败。肯尼迪航天中心的场地准备已落后计划。监管障碍依然存在。如果其中任何一项导致延误,那些指望星舰经济性的客户将发现自己陷入僵局。
大局:太空正在成为规模游戏
背后的故事并非关乎某一款火箭或某一个发射场。而是关于规模。
星链不仅仅是一家卫星互联网服务商。它是新型太空经济的一次试验——在这里,将质量送入轨道的成本决定了谁能参与竞争。猎鹰9号让卫星互联网成为可能;星舰的目标则是让它变得微不足道。
数字说明了一切。猎鹰9号已从佛罗里达发射了约260次星链任务。每次只携带 handful 的卫星。星舰将每次携带60颗。这不是小幅改进。这是另一个经济学维度。
对整个行业而言,教训清晰而严峻:性能竞争是一回事,价格竞争是另一回事。而SpaceX即将彻底改变价格底线,市场或许再也无法恢复原有形态。
接下来会发生什么
未来18个月将具有决定性意义。关注三件事。
首先,星舰第14飞能否从星基基地成功部署星链V3卫星。这是试金石。若未能实现,整个战略将停留在理论层面。
其次,SpaceX能否在2027年中达成从肯尼迪航天中心发射星舰的目标。若此处延期,将延长猎鹰9号的过渡期,给予竞争对手喘息之机——而这将不再重来。
第三,客户将如何应对。亚马逊的"柯伊伯计划"是煤矿中的金丝雀。若其转向其他供应商或接受更高成本,向行业传递的信号将非常明确:星舰时间表存在不确定性,市场未必会等待。
卡纳维拉尔角的宁静期是暂时的。但它所代表的经济转型是永久的。廉价、大批量轨道准入的时代正在到来——而且,它不会从佛罗里达而来。