中国人形机器人速度狂飙:WRC 2026揭示真正赛场
中国刚刚搭建了一个由国家支持的人形机器人平台,年产能达5000台,开源AI模型,免费数据闭环。对韩国机器人企业而言,问题不再是能否在参数上竞争——而是能否在价格与速度上竞争。
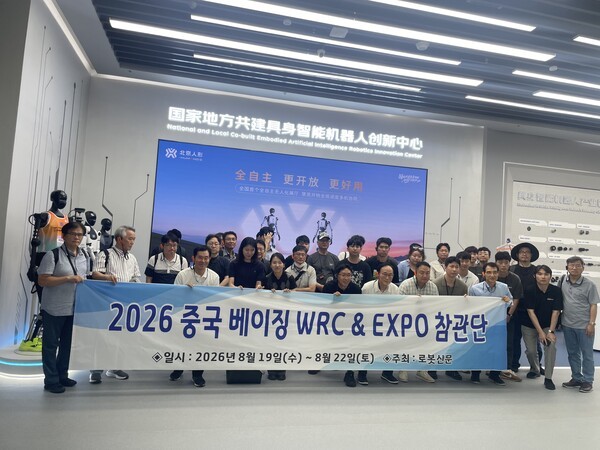
平台即产品
在2026年北京世界机器人大会(WRC)上,最重磅的叙事并非某一款机器人的能力飞跃。而是确认了中国已经建成一个国家级的人形机器人平台——它有意为所有人降低门槛,唯独对那些无法匹敌其规模的现有巨头关上了大门。
北京人形机器人创新中心(俗称"北京人形")宣布已达到年产5000台的大规模量产能力。同时开放了专用的具身智能数据采集训练基地,并向全球开源了基础模型。
这种开放性并非偶然。而是一种战略选择:让平台本身成为产品,让规模去完成剩下的事。
18个月建成的国家背书技术栈
该中心于2023年11月由优必选、小米、京诚机电和亦庄机器人四方合资成立。这一组合本身就意味深长:一家机器人公司、一家拥有深厚制造经验的互联网巨头、一家国有工业企业,以及一个地方政府平台。
到2024年10月,该平台上获中国工信部及北京市政府批准,作为国家级具身智能创新中心运营。这个时间线非常激进——从成立到获得国家级认定,全程不到12个月。
中心运营负责人熊友军此前担任优必选首席技术官。他的背景表明,该中心优先考虑的是工程迭代速度,而非渐进式的研究里程碑。
开源特洛伊木马
该中心最具意义的举措可能也是最简单的:开源其AI基础模型。
三套系统尤为突出。Pelican-VL——负责情境感知与任务规划的"大脑"——已在国际评测中跻身顶尖行列。XR-1——承担运动执行的"小脑"——成为中国首个通过官方认证的具身运动控制系统。WoW(具身世界模型)与VLA架构共同补齐了感知、规划和执行的完整技术栈。
中心还在免费分发训练数据。它在新建的训练基地中收集场景专属数据,并向所有人公开。如果客户需要,中心还可以前往客户现场采集更多数据。这就形成了一个数据飞轮:每一次部署都在丰富平台,而下载它的每一个人都会让平台变得更强大。
对韩国企业而言,风险清晰可见。如果全球生态系统向开源中国平台倾斜,那么私有的韩国模型将面临可信度和成本劣势——不是因为它们更差,而是因为它们是封闭的、运行成本高昂。
五个商业场景,而非单一杀手级产品
中心选择了五个应用领域:商用服务、能源巡检、实验室与洁净室作业、通用工业和物流分拣。它押注的不是单一杀手级用例,而是相信广泛部署本身就是护城河。
通用型人形机器人天工3.0(身高170厘米、体重65公斤)和优化用于服务任务的轮式人形机器人天一2.0代表了硬件层面。两款机型均已投入仓库、工厂、实验室和电力设施中运行。中心还推出了"智慧开物"平台,将大脑和小脑能力打包成面向工厂、门店、家庭和特殊任务场景的即部署技术栈。
这是一场规模战。中心的明确目标不是向少数企业客户出售高端机器人,而是量产数千台设备,以免费模型和数据 Populate 生态,让采用自然跟进。
这对韩国意味着什么
韩国机器人企业长期以来在精密驱动、传感器集成和可靠性工程方面具有优势。现代汽车集团收购的波士顿动力、三星的机器人部门以及SoftBank Robotics Korea等初创企业,都以高性能硬件建立了声誉。但仅凭硬件,无法抵御由国家基础设施和14亿人口国内市场背书的平台战略。
对韩国企业的真正威胁,不是中国机器人会更好,而是它们足够好用、免费且无处不在。
如果Pelican-VL和XR-1成为具身智能的默认开源技术栈,那么中国之外的每位开发者、每所大学、每家小型机器人公司都将基于中国模型进行构建。生态锁定将是结构性的,而非技术性的。韩国企业将发现自己沦为零部件供应商,或在一个自己不掌控的平台上打造利基产品。
还有一个二阶风险。中国年产5000台人形机器人的规模将压低全球定价。无法实现类似规模效应的韩国制造商,要么在性能差异化上找到中国系统无法匹配的优势,要么接受更低的利润率。两条路径之间的缝隙非常狭窄。
弯道超车之问
韩国企业能否通过将中国供应链与韩国技术结合来实现弯道超车?
理论上可行。中国的零部件供应链——执行器、减速器、传感器——深厚且成本低廉。韩国企业拥有设计能力和集成能力。合作模式可以比从零起步更快、更便宜地推出有竞争力的机器人。
但这一策略伴随着政治风险。出口管制、技术转移限制以及日益紧张的中美关系,使中韩机器人企业之间深度供应链整合变得越来越复杂。一家过度依赖中国零部件的韩国企业,可能会发现其市场准入受到第三方监管机构的限制。
此外还存在时间窗口问题。中国的平台战略正在快速推进。每犹豫一个月,开源生态就会向中文模型巩固一分。弯道超车的窗口正在收窄。
谁是赢家,谁是输家
在这种格局中,赢家是下周就能用一套免费、文档完善的栈交付机器人的人。那不一定是最强性能的机器人。而是能用、更便宜、且不需要许可证的机器人。
输家是那些押注专有技术 superiority 却没有相应渠道或生态优势的企业。历史上这样的公司比比皆是。它们做出了更好的产品,然后等待市场注意到。等市场终于注意到时,平台早已胜局已定。
对韩国机器人企业而言,这是一场关乎生存的考验。问题不在于它们能否造出有竞争力的人形机器人,而在于它们能否在一个基础层已开源、免费且归他人所有的世界中参与进来。
答案不仅可能决定一个行业的命运,也可能决定韩国在下一代工业自动化时代中的位置轨迹。