中国quiet机器人革命正将韩国甩在身后
当全世界目光聚焦于人形机器人时,中国正通过国家支持的制造业悄悄部署超过200万台工业机器人——这是一种韩国难以匹敌的规模驱动型革命。
人形机器人的分散注意力效应
中国第二届世界人形机器人运动会近日让跳舞、拳击和短跑类机器人成为舞台焦点。这些场景制作出的视频确实壮观。但它们仅仅代表了中国工厂内部正在发生的更大规模变革的可见冰山一角。
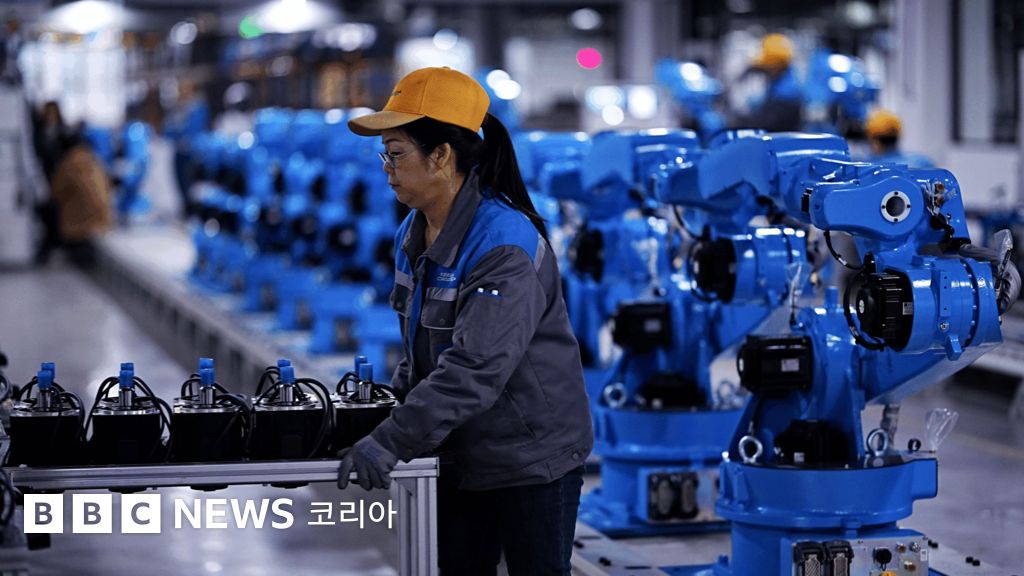
在车间背后,超过200万台非人形工业机器人正日夜不停地焊接、喷涂、搬运和组装零件。它们的外形不像人类,不需要休息,而且并非最受关注的类型。
中国目前生产了全球一半以上的工业机器人,且扩张速度之快难以言表。当硅谷和首尔沉迷于人形机器人的外观设计竞赛时,北京正在规模竞赛中占据上风——而规模正是重塑全球制造业经济格局的关键力量。
幕后推手
习近平主席倡导的2000亿元人民币(约260亿欧元)国家计划并非模糊的科研拨款,而是一项已见成效的针对性产业政策。杭州机械工程学院——全国千所新建职业院校之一——是这一规模效应的典型案例。15岁的学生就能在这里学习机器人技术、航空航天工程和稀土加工,所有课程在同一校区内完成。雇主甚至在学生毕业前就已签约抢人。
28岁的讲师钱天佑直言不讳:如果你无法成为人工智能和机器人技术的核心人才,就会被时代淘汰。他的许多学生专注于代码而非社交,显然已经领悟了这一道理。
这种教育体系的设计目标是实现特定国家需求——而非泛泛的知识传授。其目标是为生产线输送能够编程、维护和升级那些即将取代自身岗位的机器的工人。
供应链护城河
使中国机器人产业对竞争对手构成真正威胁的,是其背后的生态系统。国际机器人联合会秘书长苏珊·韦莱亚指出,在深圳组装机器人的企业可以在一小时内找到机械臂所需的所有零部件;而在欧洲,同样的供应链可能需要整整一周时间。
这种速度差异会随着数百万台设备的量产而被不断放大。这意味着更快的迭代速度、更低的生产成本和更短的上路周期。这也意味着中国掌控着先进制造业的实体基础设施——电机、电池、电子元件、齿轮、传感器——整套将人工智能转化为实际生产的物理堆栈。
美国唯一仍保持明显优势的领域是人工智能的“大脑”本身。DeepSeek、Moonshot等中国初创公司正迅速缩小差距,它们往往通过开源协作来规避美国的半导体出口管制。但分析师的最新评估直言不讳:下一场战场不在于谁打造出最好的语言模型,而在于谁能将人工智能部署到最广泛的物理设备舰队中。
人口炸弹
北京加速推进自动化的原因很清楚。官方预测显示,到2035年,中国三分之一以上的人口将年满60岁。劳动年龄人口正以每年约600万的速度萎缩——这个数字接近法国全国人口规模。如果没有机器填补空缺,制造业劳动力市场将无法承受这种冲击。
当然,风险在于转型速度可能超越社会基础设施的承受能力。超过1.2亿中国工人仍受雇于制造业。过快推进自动化将在规模上威胁工资水平和生计,进而可能动摇那些围绕工厂就业形成的社区。政府至今未公布任何关于如何吸纳这些被替代工人的评估报告。
一个可见的趋势是日益扩大的错配。青年失业率已高达五分之一左右。以杭州那所学院为代表的职业院校被视为破局之路——但它们培养的是可能在十年内同样面临自动化的岗位。陈天佑对自己的学生坦言:“我也不知道。”在被问及未来时,他这样说道,“技术发展太快了。”
韩国的盲区
多年来,韩国一直在机器人领域与中国比较。相关讨论被中国媒体正在上演的人形机器人叙事所主导——这种框架迎合了首尔在精密工程方面的优势,却掩盖了北京的真实战略。
韩国走的路径更窄、步伐也更慢。该国的机器人渗透率虽高,但集中在特定领域,人才储备规模也小得多。中国以规模化运营的职业院校模式每年能培养出数千名受过机器人培训的毕业生。韩国并无相当体系持续向工厂输送人才。
这种差距的影响超出双边关系范畴。韩国的汽车、电子和造船业——其出口经济的支柱——高度依赖越来越倚重机器人灵活性的准时制造模式。中国正以更低的成本和更高的产量在国内构建这种能力。韩国这些行业的供应商正面临双重挤压:一方面国内订单因中国自动化进程而流失,另一方面在第三方市场又要与中国产更具价格优势的机器人正面竞争。
靠近杭州的一家名为Lip Motors的电动车制造商展示了这一轨迹。该公司表示其冲压、焊接和喷涂产线已实现100%自动化。剩余的人工岗位仅负责最终质检。从装配线转向质量管控的转型路径已然清晰,时间表以年计而非以十年计。
赢家与输家
赢家清晰可见。中国制造商获得了结构性成本优势。以CRP Technology为代表的中国机器人企业——建造机械臂已有九年,称单台设备可替代超90%的重复性工作——正带着主场优势涌入一场淘金热。在中国生产的外国汽车制造商和电子企业则受益于全球最密集的机器人生态体系。
输家更难识别,因为冲击仍在路上。中国工厂工人、在欧洲凭成本与中国竞争的制造商、以及韩国供应商面临的风险最为直接。尽管各自的时间表不同,但方向一致。
尚未明确的是,中国的自动化浪潮能否抵消拖累其经济的深层结构性问题——房地产危机、地方政府债务、消费需求疲软。机器人不会还贷,也不买房买车。政府或许在解决一个就业问题的同时,又加深了其他问题。
下一步走向
竞赛的重点已不再是比拼谁造出更聪明的机器人,而是比谁制造的机器人数量最多、部署速度最快、培训能维护这些机器人的人才规模最大。目前,中国在上述三个维度均处于领先。
韩国的回应将决定它究竟是继续作为机器人领域的竞争者,还是沦为服务中国自动化产业的供应商。这道选择题并非“多装机器人”与“少装机器人”之间的取舍——方向早已注定。问题是首尔是否会投资打造能让本国机器人应用可持续下去的生态体系,还是继续只在旁观中眼看规模竞赛不断升级。