大福押注仓库人形机器人填补最后15%空白
日本大福正开发专用于仓库的人形机器人,目标在2030年前自动化物流最后一环,以任务优化机型挑战通用人形叙事。
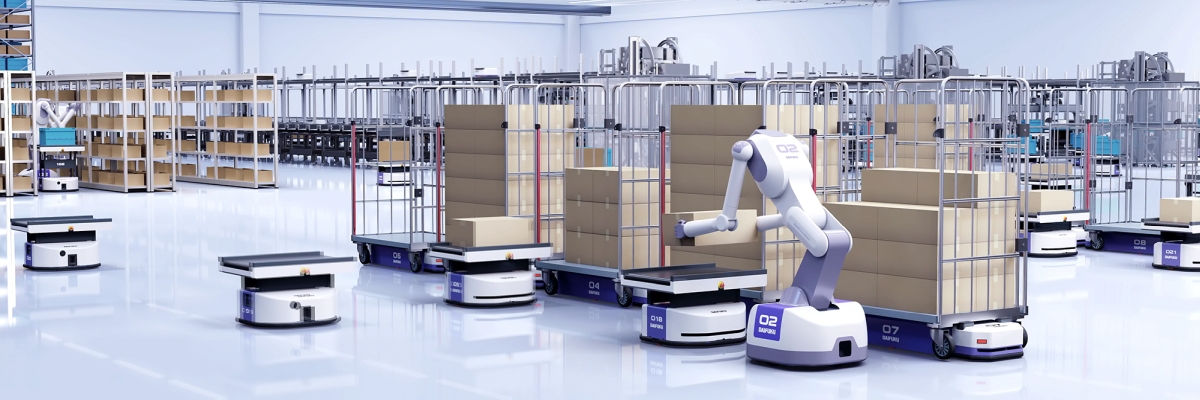
剩下的15%难题
日本大福(Daifuku)公司正押注一项既自信又精准的战略,直击大多数通用人形机器人制造商刻意回避的难题:仓库自动化中最后的15%。
大福曾表示,目前约85%的厂内物流流程——收货、搬运、存储、拣选、包装、分拣、发货——已能用现有技术方案实现自动化。而剩下的部分则杂乱无章、形状各异,且顽固地抗拒传统机器人的解决方案。“柔性物”——布料、软性包装、形状不规则的货品——便是这类典型的难题。真空吸盘和X-Y龙门机械臂轻松驾驭刚性纸箱,却在产品发生形变时束手无策。
而这正是大福落子人形机器人的关键所在。
别有的人形机器人
在9月8日至11日于东京 Big Sight 举办的“2026年国际物流综合展”上,大福展示了将自有自动化立体仓库系统与自主移动机器人(AMR)深度融合的集成解决方案。展台上的明星并非人形机器人,而是一套经过验证、已在部署的自动化产品矩阵:Fine Shuttle衣架箱存储系统、SOTR-M与SOTR-S中小型AMR、XY拣选机械臂、4-Way Shuttle Rack LX四向穿梭车货架、无人叉车SOTR-F,以及大型AMR SOTR-L。
但最具分量的仍是人形机器人相关的公告。首席执行官Tomohisa Derai 9月8日对记者表示,公司目标是在2030年前推出一款可进入验证测试阶段的仓储用人形机器人。
“我们将借助物理AI推进人形机器人在物料搬运领域的应用,”Derai表示,“我们的目标是到2030年能够开展验证实验。”
该公司对这款人形机器人的构想与行业主流趋势截然不同。大福并非为了追求通用型的多面手能力而刻意模仿人形,而是在专门研制一款为仓储量身打造的双臂机器人——它专为与现代物流中心的布局、作业流程以及不规则货物打交道而生。
“我们清楚哪些人形机器人设计能完美契合物流系统的布局,而这正是其他厂商所欠缺的,”Derai指出,“此外,现有人形机器人搭载的电机过多,会降低耐久性。我们的目标是通过减少电机数量,使机器人仅需每年维护一次即可稳定运行,同时也能降低能耗。”
为何其意义远超日本
大福并非一家在验证概念的初创公司。它是全球规模最大的厂内物流系统供应商之一,在半导体产线、汽车生产线和机场货运领域深耕多年。公司的核心能力就在于“搬运”——高效、可靠且规模化地移动货物。大福早已在仓库内部署自动化基础设施;人形机器人正是建在这套基石之上的下一层逻辑延伸。
这是英文媒体报道时常忽略的关键背景。大福并非跟风入局的人形机器人赛道新兵,而是将其在仓储自动化领域已有的主导地位,向最后一片未自动化的处女地延伸。公司声称仓库中85%的流程已可实现自动化,这番话固然大胆,但出自一家深耕自动化立体仓库系统(AS/RS)数十年的企业之口,便有了沉甸甸的分量。剩下的15%并非理论上的空白,而是行业内公认的、顽固阻碍全面自动化的长尾难题。
专用任务与通用型之争
科技媒体的热点叙事几乎都被“通用型机器人”占据——它们能在各种环境中胜任广泛的工作。波士顿动力、Figure AI和1X等公司都将人形机器人定位为跨领域作业力量,日本本田和索尼也推出了类似愿景。
大福的选择则是一条逆主流的思路:在仓库场景中,一台能把单一工作做到极致的机器人——比如拣选不规则货品、折叠衣物、处理非刚性包裹——远比一台声称什么都能干却样样稀松的机器人更有价值。
削减电机数量的策略耐人寻味。通用型人形机器人往往优先考虑动作灵活性,这需要更多的关节和执行器。执行器越多,意味着维护成本越高、故障率越高、能耗越大——而在设备可用率(uptime)决定一切的24/7仓储环境中,这些都是致命缺陷。大福专注于在降低电机数量的同时实现年度维护,折射出的是一种根植于工业可靠性的设计哲学,而非实验室里的泛用型卖点。
谁会赢,谁会输
若大福能在2030年前成功部署这款专用于仓储的人形机器人,它将筑起一道深厚的护城河。公司已经掌控了仓储系统、AMR、穿梭车货架、拣选机械臂以及集成平台。大福的人形机器人将直接接入这套生态——无需第三方集成费用,没有兼容性麻烦,也不必重新学习新软件栈。这是一项极具分量的竞争优势。
向仓储客户兜售通用型人形机器人的厂商将面临一场艰难的爬坡战。他们的机器人要么证明能效仿大福的专用性能,要么说服运营方为“多功能”接受更高的维护成本和更低的设备可用率。而在利润微薄的物流行业,这几乎是一笔难以说服客户的交易。
从劳动力视角来看,在日本这座物流业正饱受人力短缺困扰的国家,仓库员工或许会将人形机器人视为救命稻草,也可能视其为威胁。85%的自动化比例说明,大多数岗位早已被现有系统替代或增强。而人形机器人瞄准的,是那些仍抗拒自动化的剩余岗位:需要灵巧操作软性物料、处理不规则货物,以及在非结构化环境中做出自适应决策的工作。
接下来会发生什么
大福定下的2030年验证节点既雄心勃勃,又脚踏实地。公司拥有执行所需的工程底蕴、客户网络与领域认知。剩下要验证的,是物理AI的挑战——实时感知、自适应抓取、真实世界的鲁棒性——能否在那之前被逐一攻克。
更宏观的启示在于,人形机器人的叙事可能出现分化。通用型机器人仍将持续吸引风险投资与媒体目光,但在工业场景中,针对特定任务优化的机器或许能更快、更稳定地兑现价值。大福的这一举动释放出一个信号:自动化领域最严肃的玩家之一,正在押注“专精”而非“泛用”。
整个行业接下来要面对的问题是:这两种路线是否还能并行发展?还是说,仓库将成为一场试验场,检验通用型人形机器人理论最先在哪处失效?