为何外资抛售韩国芯片股,尽管利润创纪录
三星和SK海力士利润创纪录,但外资数周内抛售价值67万亿韩元的韩国芯片股。这一背离揭示出地缘政治风险、AI谨慎态度及中国CXMT等结构性担忧,利润数据难以安抚市场。
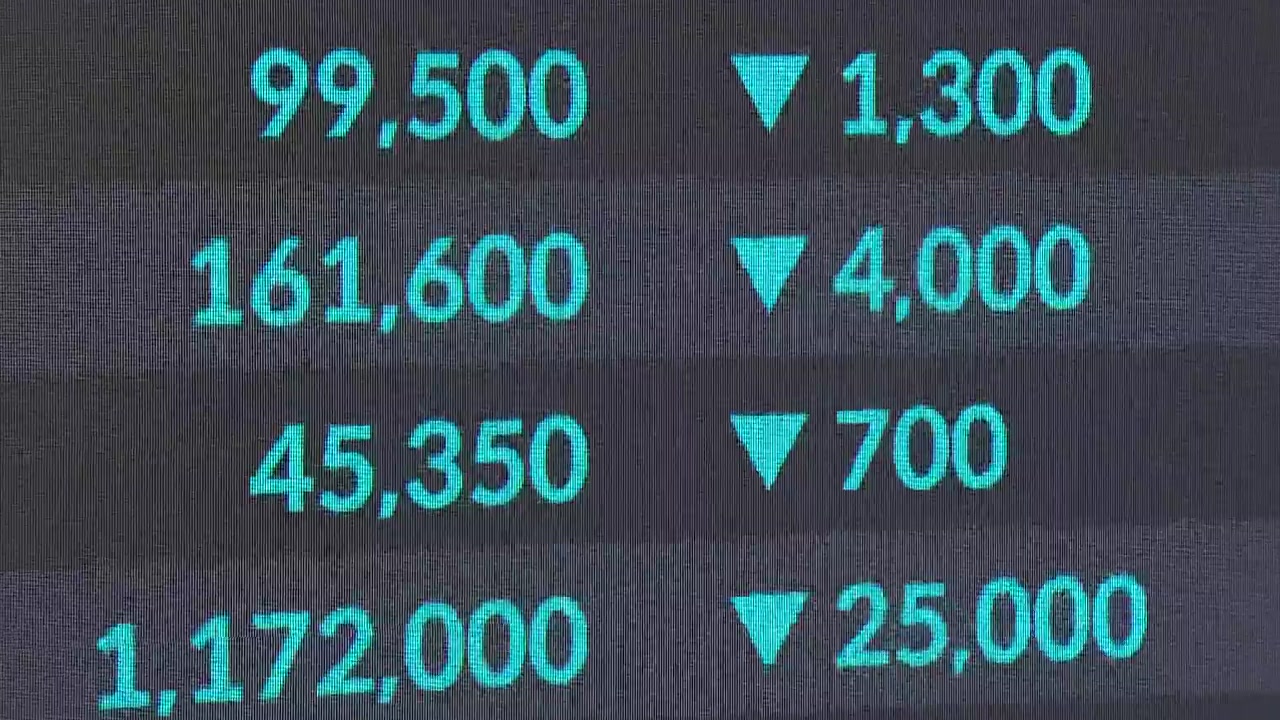
利润创纪录。外资却离场。
三星电子与SK海力士刚刚交出的财报,足以让所有半导体多头打起精神。数据堪称历史性——营收飙升、利润率扩张、自由现金流数字放在一年前足以让任何怀疑者闭嘴。可股价呢?暴跌了。
在短短五个交易日内,KOSPI指数从7000点跌至5000点下方——这场崩盘几乎完全由外国投资者的踩踏式抛售引发,交易台至今仍将其视为异常现象。自六月以来,外资在韩国主板市场的持股规模已缩水至峰值的三分之二左右。同期,外资抛售了价值22.2万亿韩元的三星股票和45.2万亿韩元的SK海力士股票。这不是减仓,而是离场——是投资群体做出明确决策后的行为,而非单纯的套期保值。
headlines上的悖论一目了然:这两家公司正创下各自历史上最高的盈利记录,却被向来对这类业绩欢欣鼓舞的买盘抛弃。但数字背后的故事才是真正危险的信号,而且它的影响远不止于半导体行业本身。
并非单一恐惧,而是多重焦虑叠加。
此次抛售由多重因素驱动,且彼此叠加的方式让任何单一线索的叙事都难以成立。每一个卖出理由背后都有更深层的原因,而这些原因仍在不断累积。
地缘政治紧张局势是最刺耳的那一个。中东局势升级推高了油价,也震动了亚洲各交易所中依赖大宗商品定价的投资组合。主要经济体上调债券收益率,相比之下新兴市场资产的吸引力明显下降。曾经自信流入韩国芯片股的资金,现在有了观望——或向东向北逃往看起来更安全的市场——的理由。韩元因此对美元走弱,这让持有韩元计价资产的外资又添一层痛苦。以韩元计价的盈利,最终能兑现多少价值,全看结汇时的汇率。
然后是AI命题,它远比市场最初预想的复杂。自2023年以来,市场一直将人工智能视为内存厂商的绝对利好。服务器需要内存,训练跑需要更多内存,推理管线也需要内存。这个逻辑之所以诱人,正因其简单:AI越多,DRAM需求越大,三星与SK海力士的定价就越高。如今,部分投资者正以令人不适的缓慢节奏重新校准。担忧并非需求会消失——而是AI带来的盈利顺风期可能比市场预期的更短、波动更大,或仅集中流向少数赢家。一些分析师已发出警示:HBM(高带宽内存)饱和可能在预期之前到来,在出货量见顶的同时压缩利润率。这种不确定性会迅速改变仓位规模。
还有长鑫存储(CXMT)。
长鑫存储这家由中国国家资本重金扶持、不受三星与SK海力士那般盈利压力掣肘的内存芯片厂商,宣布计划进军服务器级产品市场。这则消息如同在多头投资组合中投下一枚手雷。中国半导体突围并非新鲜事——自2014年通过“大基金”计划追求内存自主化以来便一直在推进——但其剑指服务器内存这一三星与SK海力士利润率最陡峭的细分市场,确实带来了新的威胁维度。现代证券的分析师直言不讳地指出这一逻辑:当你已经将未来的盈利疑虑计入定价时,任何新供应商的消息都会成为又一次抛售的理由。CXMT给了投资者这个借口。它真正的危险之处在于,北京并不需要长鑫在性能上击败三星,只需要它足够好,能够承接增量需求并在边际上挤压利润率。这就是不正面取代对手,却能逐步侵蚀定价权的玩法。
回购水龙头正在关闭——市场感同身受。
数月来,三星与SK海力士一直在回购自家股票,在信心最匮乏的时候托住需求并释放信心信号。三星已于六月六日完成其回购计划。SK海力士已回购约目标量的85%,正接近尾声。这些计划掩盖了本就疲弱市场中的供应压力。一旦抽身,市场将面临它不愿看到的供需逆转——尤其是在宏观环境本就对其情绪不友好的当下。
正因如此,下一次股东回报公告的分量重于寻常。LS证券分析师廉承焕(Yeom Seung-hwan)指出,这两家公司赚取的利润中已有相当大一部分通过股息和回购流回了投资者口袋。预计两家公司将在本月晚些时候的财报说明会上公布额外的回报计划。问题是,这些计划是能真正拉动股价,还是仅仅延缓失血?历史指向后者。回购只能筑底,无法封顶。它们能吸收抛压,却难以制造能让买盘重返市场的动能。
尚未被广泛讨论的次生影响。
此次抛售的涟漪效应早已远超这两家巨头。韩国代工订单已经降温,而三星的代工业务多年来一直举步维艰——芯片股价格长期疲软,会让台积电与英特尔一路领跑的赛道中,进一步加码资本支出的合理性变得愈发困难。韩国政府已释放出信号,将半导体自主国产化视为国家安全优先事项。若外资大规模撤离,政策应对可能包括资本管制、税收激励或直接的主权背书——而这些选项本身都会带来市场风险。
韩元贬值又添了一层复杂性。本币走弱让三星与SK海力士进口的能源与原材料成本上升,即便内存平均售价上涨,利润率仍被悄然压缩。同时,面对每期财报都会承受的汇兑损失,全球机构投资者将韩国作为配置选项的吸引力也随之下降。这会形成反馈循环:抛售压低韩元,汇损损害基本面,基本面恶化又为更多抛售提供理由。
在供应链端,外资撤离可能加速一场早已悄然酝酿的整合。规模较小的韩国芯片供应商与设备制造商——例如西玛科隆(SEMIKRON)韩国分公司和本地光刻供应商——最先感到寒意。母船转向时,藤壶般的附属厂商游得更快。这种供应链收缩,正是中国产业政策试图达成的目标:让生态系统的订单断流,直至国产替代方案真正具备可行性。
谁赢谁输。
短期内,韩国芯片股是输家。此次抛售足够猛烈,以至KB证券首席研究员金东元(Kim Dong-won)认为现在唱空该板块为时过早,他指出三星与SK海力士的盈利预测均已被上调,基本面并未崩塌。但短期市场由机械力量主导,而此处的机械驱动力正是:回购结束导致供给收缩、外资流出导致需求下滑、宏观噪音导致情绪恶化。
中国内存厂商,尤其是长鑫存储,从这场恐慌中收获了信誉溢价。每周都有外资撤离韩国芯片转投他处,北京关于本土产业能够承接全球需求的论调便更加响亮——即便技术鸿沟依然宽阔。对一家由国家背书的厂商而言,叙事本身就有价值。它让招聘更容易,让采购更容易,让政策辩护更容易。产业政策正是这样复利累积的。
管理组合风险的美日投资者同样受损,但或许没那么痛苦。减持韩国半导体意味着降低对那个集中承载地缘政治与竞争风险供应链节点的敞口。这不是对公司的判决,而是对风险画像的判决。而风险画像的改变,总比改建工厂容易得多。
台湾台积电顺势受益。当韩国内存厂商面临长鑫存储的利润率挤压与全球投资者的资本撤离时,台积电的代工护城河相比之下显得更加宽阔。这种位移幅度虽小,但方向明确;而在半导体投资中,短期方向远比幅度重要。
后续走向。
财报本身大概率能撑住。三星与SK海力士拥有定价权、规模体量与客户关系,短期内交出亮眼成绩并非难事。然而,市场定价的早已超越季度报告。油价、利率、中国产业政策、AI需求的持久性——这些都是跨年变量。它们不会在财报季得到解决,而会在政策会议、预算博弈与贸易谈判中逐步落地,其时间轴与财务披露周期毫无关联。
若长鑫的服务器市场切入加速且外资抛售持续,KOSPI预计将维持区间震荡甚至下探,韩元可能继续贬值。政府干预或许会出现,但难成决定性力量——首尔手中的工具有限,且大多数本身就会带来扭曲市场的代价。反之,若三星与SK海力士的股东回报承诺超出预期且宏观条件企稳,此次抛售有望暂停。但暂停不等于反转,两者有本质区别。
企业盈利能力与投资者信心之间的结构性脱节,不会在一夜之间弥合。甚至可能永远无法以投资者预期的方式修复。当宏观与地缘背景转向敌意时,老逻辑——盈利强劲即股价上涨——早已失效。资本不再是无差别定价的,它有了偏好,而偏好已然转移。
对于关注韩国科技驱动增长模式的全球投资者而言,教训直白而冷酷:当盈利所处的外部世界充满不确定性时,业绩惊喜不再能保证股价上涨。市场质疑的从来不是三星与SK海力士能不能赚钱,而是当下世界是否还愿意持有它们。这是完全不同的命题——资产负债表无法解答,任何回购计划也跑不赢。问题不在于韩国半导体是否具备竞争力,而在于当风险溢价已经转移时,竞争力还有没有用。