法国债务危机蔓延:欧元岌岌可危
法国借贷成本飙升,与德国利差扩大至15年高位。欧元跌至1.12美元以下,债券抛售潮在欧洲范围内蔓延。
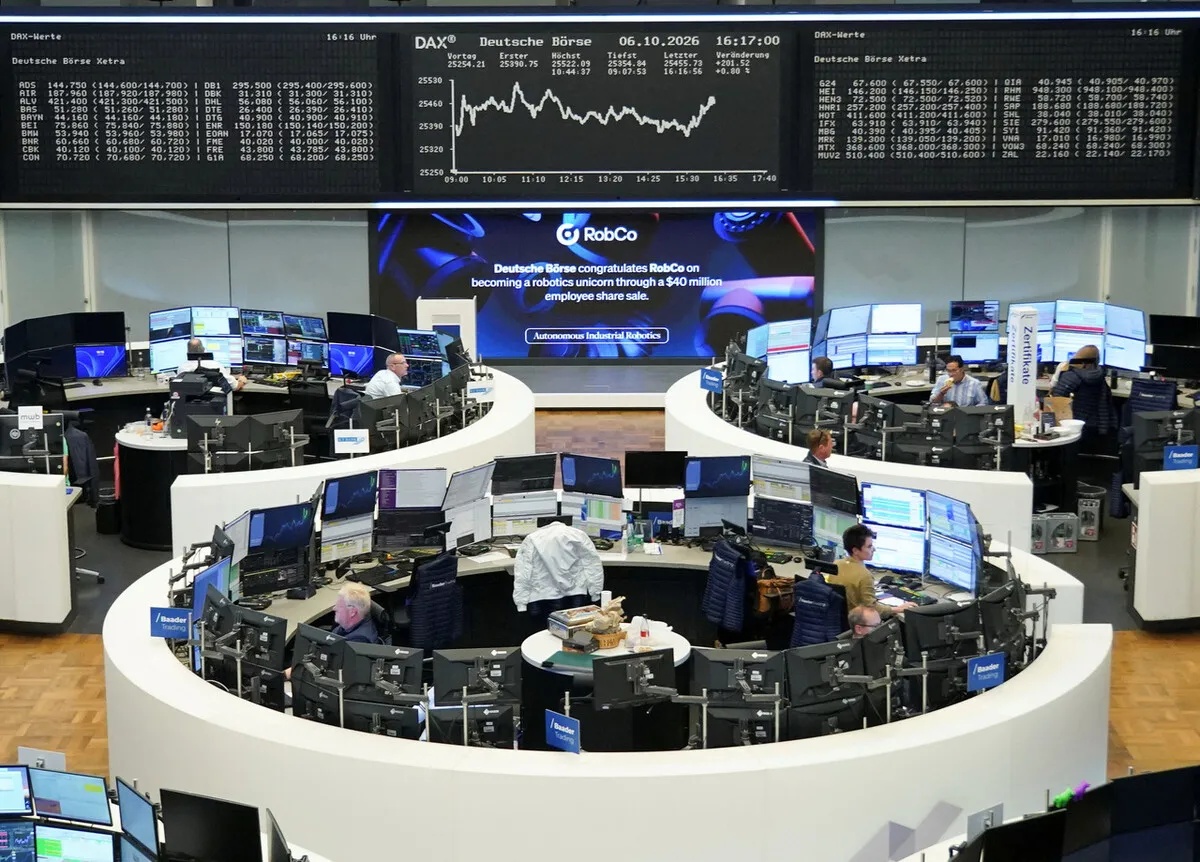
法国的财政螺旋已无法遏制
周二,欧元兑美元跌破1.12关口,创下17个月来新低——这波抛售的推力毫无美国因素, entirely 指向巴黎。
法国10年期国债收益率上周一度攀升至5%——24年来最高水平——随后回落至约4.9%附近。德国10年期收益率则牢牢守在3.4%至3.5%区间。两国利差已扩至约140至150个基点,偶尔突破151.95个基点,为2011至2012年欧洲主权债务危机以来最大差距。
这不是普通的分化。这是市场发出的最清晰信号:投资者已不再将法国视为欧元区内的避险资产。市场正在实时重估法国的风险,而后果已经越过法国国界扩散。
传染的机制
传导机制简单而已被充分理解:投资者抛售法国债券、转投德国债券,推高法国收益率、压低德国收益率。利差扩大。资本从边缘流向核心。欧元因相对于法国计价资产的需求下降而走弱。
美银外汇策略师估算出一个直接相关性:法德利差每扩大10个基点,欧元兑美元汇率大约下跌0.4%。按此逻辑,当前140至150个基点的利差远未达到天花板。若利差向160或170区间推进,欧元可能滑落至部分分析师已开始警告的1.10美元附近。
压力并不局限于法国。意德10年期利差也已扩至近130个基点——为疫情爆发以来单周最大幅度。抛售正在蔓延至整个南欧欧元区,那正是2010至2012年危机记忆仍令市场神经紧绷的区域。
法国兴业银行首席外汇策略师基特·贾克斯(Kit Juckes)告诉路透社,债券抛售已开始溢出至任何被认为脆弱的资产类别。“任何被认为脆弱”——这是关键措辞。市场不需要一场全面危机来惩罚一种货币。它只需要一个叙事,而当下的叙事正是:法国正滑向财政透支。
法国无法靠借贷脱困
法国被三种互为强化力量所困。第一种是债务。政府正运行创纪录赤字,债务负担增速超过经济增速。第二种是增长。法国经济陷入停滞,导致政府同时面临更低的税收收入和更高的支出需求。第三种是政治。旨在削减赤字、遏制债务轨迹的2027年预算提案,正在一个敌意重重的议会中艰难推进,反对派占据多数。
法国政府正推动预算通过,却面临来自大多数反对党的有组织的抵制。若立法无果,借贷成本将持续上升,使削减赤字更难,收益率进一步走高,欧元继续走弱。这是一个没有明显出口的反馈循环。
欧洲的政治混乱
金融症状恶化之时,政治症状也在同步加剧。在德国,执政的基督教民主联盟上月遭遇了战后历史上最严重的地方选举惨败。在西班牙,首相佩德罗·桑切斯周一宣布提前举行大选。在法国,始于中学的学生抗议已扩大到更广泛的社会示威,部分观察人士称之为数十年来最严重的动荡。
这些政治扰动并非直接导致债券市场变动的原因。但它们共享一条共同脉络:它们降低了欧元区内协调一致的财政行动在恰当时刻出台的可能性。碎片化的政治格局使抵御边缘债务投机压力的统一阵线更加难以形成。
欧洲央行的两难抉择
欧洲央行正面临一道许多人曾以为此生不会再见的选择题。
一边,不断上涨的能源成本正推动欧元区通胀走高。另一边,飙升的债券收益率正在推高整个大陆家庭和企业借贷成本。欧元走弱使进口更加昂贵,反哺通胀。若欧央行出手稳定债市,面临重新点燃价格压力的风险;若袖手旁观,则面临欧元区主权债务市场全面分裂的风险。
法国财政罗兰·库尔(Roland Lacour)周二表示,欧央行干预并非必要。这是一种政治立场,而非经济立场。问题是:若法德利差持续扩大、意大利加入抛售行列,欧央行是否承担得起置身事外的代价?
接下来会发生什么
未来几周将决定这轮行情是仅停留为一次痛苦的回撤,还是演变为市场定价欧洲风险的结构性转变。
若法国成功通过2027年预算并传递可信的财政整顿信号,利差有望收窄,欧元企稳。若失败,或政治动荡进一步加深,抛售可能加速。意大利因素是最大的变数——意德利差若同时飙升,双边问题将升级为整个集团的危机。
对全球投资者而言,结论很简单:欧元不再是2012年主权债务危机后人们默认的那个稳定锚点。法国财政轨迹叠加欧元区最大经济体脆弱的政治环境,意味着欧央行在未来数月将面临更艰难的决策。而在那些决策明朗之前,欧元下一步大概率是下行。