高盛押注 KOSPI 12,000 点,真正关乎谁将在存储芯片热潮中胜出
高盛将 Kospi 目标上调至 12,000 点,理由是美股大型科技公司的 AI 支出将使存储芯片供应持续紧张至明年。但正如多头叙事所示,这笔交易并非毫无风险。
那个值得你凑近看的数字
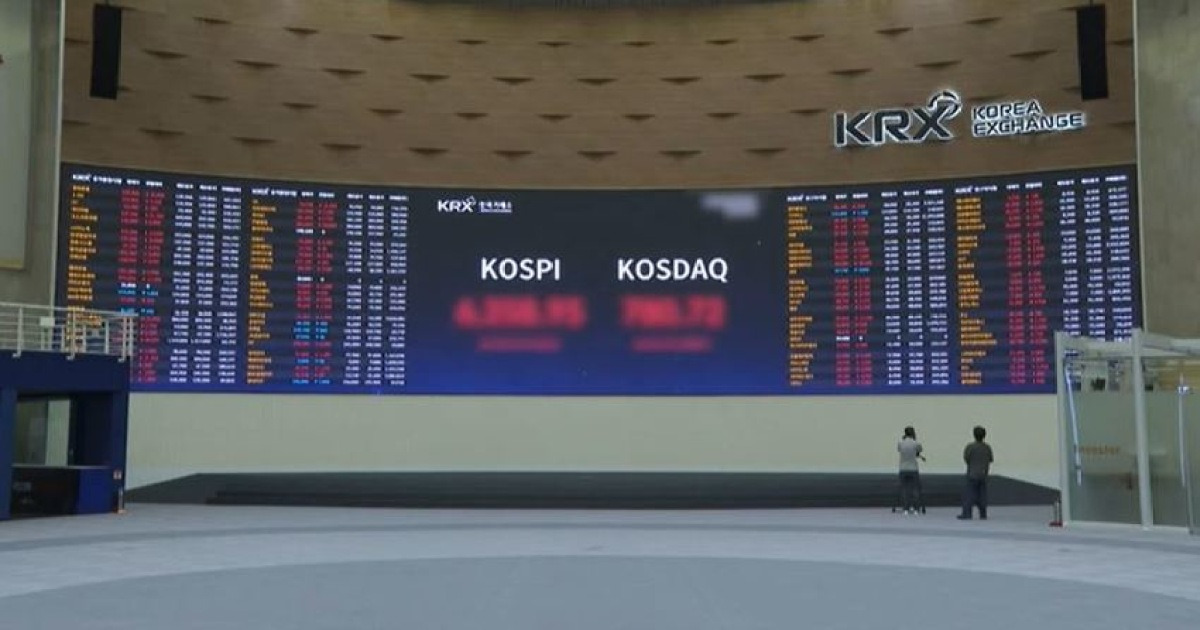
高盛一直在喊12,000。今年六月,它将KOSPI目标从9,000上调之后,就再未动摇过,即便指数经历了一波剧烈回调——数月涨幅化为乌有,韩国散户——所谓"蚂蚁"——正盯着满屏红色的投资组合发呆。高盛亚太区首席股票策略师蒂莫西·莫(Timothy Mo)近日重申了这一展望,理由相当直白:即将到来的内存供应紧张将是数十年来最严峻的,而市场尚未充分定价这一因素。
真正值得关注的并非目标本身。而是高盛在目标之下押注了什么,以及当你跳出首尔的泡沫审视时,这笔押注是否站得住脚。
多头逻辑的真实基石
莫的论点建立在一个核心变量之上——美国大型科技公司的资本支出。高盛目前预计,超大规模云厂商明年的资本支出将达到1.2万亿美元,高于此前预估的8,000亿美元。这是一年内增幅达50%的天量资金,而这些钱总要有个去处:数据中心、GPU,以及最关键的一环——让这些系统运转所必需的内存。
莫说得毫不客气:这些公司即便尚未产生回报,也必须持续投入。AI基础设施是一场先发制人的游戏,错过它就是风险,而过度投入反而更安全。这一逻辑直接传导至内存需求,而三星电子和SK海力士正是受益者——两家公司合计占KOSPI半导体权重的四分之三左右。
估值差距让这笔交易此刻看起来极具吸引力。两只股票基于2027年预估,市价仅约Forward PE的3倍。KB证券将明年的内存环境称为"史上最紧张的供应格局"。野村证券在9月4日也指出了同样的低估,维持对三星67万韩元、对SK海力士47万韩元的目标价及买入评级。
一家身处数十年最紧张内存供应周期的公司,却只有3倍市盈率,这听起来像是市场的失误。或者,听起来像是市场知道了一些你不知道的事。
首尔每个人都刻意忽视的一点
反对12,000点位判断的最有力论据,藏在一座你不会在大多数华尔街研报地图上找到的城市:合肥。那是长鑫存储(CXMT)的所在地,中国正不惜一切代价推进内存自主化,无视美国的出口管制。高盛自身在其最新报告中也将CXMT列为风险因子。
中国内存晶圆厂在制程技术上落后三星和SK海力士数年,但它们不需要在最尖端领域具备竞争力才重要。它们只需承接中端细分市场的需求——AI数据中心正以海量规模堆叠DRAM和NAND。CXMT产出的每一吉字节,都是从韩国分走的吉字节。在供应紧缩的市场里,这一个字之差就足以改写定价权叙事。
这绝非假想。中国多年来一直大力补贴半导体行业,而内存是少数几个进展可被量化衡量领域之一。美国政府正在对数据中心扩张进行反制——高盛明确点名了这一政治风险——这可能拖慢资本支出时间表,压缩韩国供应优势真正转化为利润空间的时间窗口。
韩元的难题
花旗银行大幅下调了三星和SK海力士的目标价——分别至43万韩元和30万韩元——理由是韩元升值直接侵蚀报告收益。这绝非无关紧要的补充说明。当美元走弱、韩元走强时,韩国出口商以美元计价的收入就会减少,即便出货量与利润率毫无变化。对于一个由欧美机构投资者主导的市场而言,汇率影响是真金白银。
韩元走势取决于美联储政策、韩国利率决策以及新兴市场的风险情绪。这些变量无一稳定。花旗的目标价假设韩元将继续从当前水平走强。如果这一假设成立,高盛和KB证券模型中预测的收益,以美元计价将比模型所暗示的更小。
谁赢谁输
赢家很清晰:若供应持续紧张且中国竞争未超预期加速,韩国内存企业就是赢家;全球AI基建建设者若在下一轮短缺来临前以有利条款锁定内存供应,也是赢家。输家则是那些买入韩国半导体、却将3倍市盈率当作永久折价而非真实结构性风险反映的投资者。
散户——那些"蚂蚁"——是最脆弱的群体。它们在回调中恐慌卖出,如今因高盛 headline 数字诱人而重新回补。这一模式在韩国市场屡见不鲜,而那些仅凭分析师目标价来择时入场的人,结局几乎从未美好。
机构投资者的算盘有所不同。内存超级周期的论点本身是成立的。问题在于,KOSPI的12,000点是否已经同时预设了供应、需求、汇率和地缘政治的最优路径。
接下来会发生什么
未来十二个月将检验内存供应约束是否如高盛所言那般严密。若美国超大规模云厂商的资本支出达到1.2万亿美元预估,且长鑫的产量保持温和,多头逻辑成立,KOSPI仍有上行空间。若中国内存产能超预期爬坡,或政治摩擦拖慢美国数据中心建设,盈利修正将朝反方向移动——而在半导体行业,这类修正的速度极快。
高盛的目标并非错误。它只是同时依赖一组狭小的假设条件成立。市场会为其Conditional现实定价——无论它是否公开承认。