海力士暴跌:为何比车泰源亏损更值得警惕
车泰源490亿韩元入股SK海力士账面已转亏,股价暴跌11%。但真正值得注意的是,这一分化背后的深层信号——韩国半导体产业正承受巨大压力,全球供应链危机正在蔓延。
股价暴跌11%,到底发生了什么
SK海力士当日股价重挫11.06%,收于126.2万韩元。KOSPI指数紧随其后暴跌7.57%,报5554点,一度触及5500关口——在一个主要指数罕见单日双位数下跌的市场中,这是一幅令人震撼的画面。当这种情况发生时,算法会放大它,散户恐慌进一步加剧它。到下午,抛售已演变成自我强化的踩踏,那种卖盘堆积却买盘无踪的 cascade,让市场毫无喘息余地。
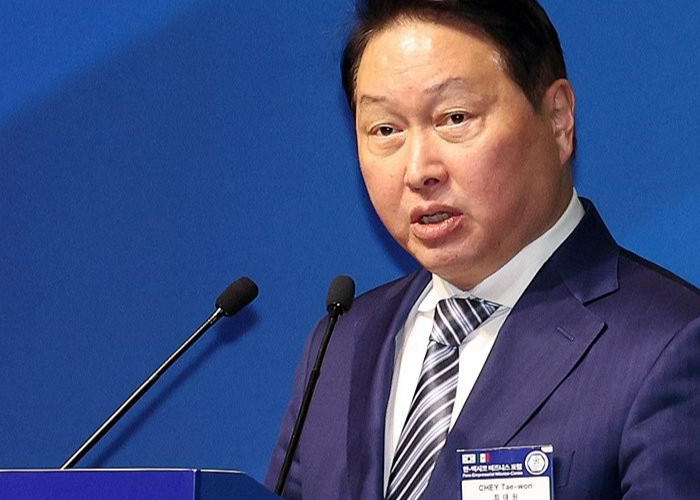
但引发关注的细节并非市场的恐慌,而是李泰源(Cha Tae-won)的持仓动向。今年7月,SK集团会长以每股平均135.3677万韩元的价格买入3620股SK海力士股票——约合49亿韩元。此举当时引发热议,因为这是李泰源首次以个人名义购买SK海力士股票。仅这一举动就在韩国各大财经媒体掀起了舆论浪潮,分析师纷纷将其解读为集团领导层认为该价位已具投资价值的信号。
买入次日,SK海力士股价飙升近30%,达到171.8万韩元,那笔49亿韩元的投资在24小时内便浮盈约13亿韩元。短短几小时,李泰源俨然成为先知——这种内部人士的操作登上了头条,印证了他试图传递的信心叙事。
然而即便是保守估计,这笔浮盈也已灰飞烟灭。如果李泰源目前仍持有全部3620股股份——而目前并无公开信息显示他已减持——那么这些股份的当前价值约为45.7亿韩元。这是一笔约3.3亿韩元的账面亏损,而他是在几个月前刚刚买入该股以彰显信心的。他7月份说过的话,如今听起来意味迥异:“不要买进卖出,只需持有。存储芯片永远需要——时间会证明其趋势向上。”
市场并不买账。而SK海力士与三星电子之间的分化,讲述了一个李泰源个人持仓动向仅仅隐约暗示的更大故事。
真正的分野:SK海力士 vs 三星
韩国两大芯片巨头已不再同向而行,这一变化比任何单一投资者的盈亏都更为重要。数十年来,SK海力士与三星电子之间的关系首次如此清晰地发生脱钩——这在2022至2023年内存超级周期的巅峰时期几乎是不可想象的。
三星电子持续攀升。其HBM3E存储芯片——同为NVIDIA到AMD各类AI加速芯片所依赖的高带宽内存——正以大规模涌入产线。即便全球其他领域需求趋软,三星的晶圆代工和存储部门仍报告收入韧性。三星采取的垂直整合战略——自研处理器、内部制造,并与存储芯片一同封装——赋予其利润率,而SK海力士几乎完全专注于存储,难以企及。
SK海力士则走向反面。尽管作为HBM3E的 dominating 供应商服务于NVIDIA——这正是驱动AI热潮的那款芯片——其股价却遭受重挫。差距不在于技术。SK海力士的HBM仍是AI训练的黄金标准。差距在于预期、估值倍数,以及对未来走向日益增长的疑虑。
英文读者常常忽略这一点:SK海力士的股价压力并非仅仅来自韩国市场心理,更反映了一场全球性的转变——买家如何为内存风险定价。2025年初,中国对先进芯片制造设备实施新的出口管制,SK海力士——此前一直在激进扩大在中国的内存产能——突然撞上一堵墙。收入预测被削减,供应链战略一夜之间被重新评估。公司在中国的晶圆厂,原本占据DRAM产量的重要份额,在新的监管体制下沦为搁浅资产。
相比之下,三星早已多元化其产能布局,并在为先进制程锁定非中国需求方面走得更远。其在华城和平泽的晶圆厂,辅以得克萨斯州新增产能,使其处于结构性更强的地位。这种分化早在李泰源7月买入之前就已开始。他的买入时机不过让它变得可见罢了。
谁赢谁输
赢家一目了然:能在SK海力士被国内抛售压力分散注意力之时,锁定三星供应协议的客户。NVIDIA对SK海力士HBM的依赖仍然相当可观——根据最新估算,约占其HBM供应的60%——但这种依赖如今已成为SK海力士估值的负担。买家知道这一点,卖家也知道。市场据此定价。而NVIDIA正悄悄加速将三星认证为第二供应商,一旦大规模落地,将进一步侵蚀SK海力士的议价能力。
美光(Micron)也是这一领域的观察家。这家美国内存厂商正在HBM3E生产中积累份额,而SK海力士每拖延一个季度,美光就获得更多谈判筹码。结果是SK海力士利润率的微妙但切实的压缩——这一现象尚未出现在季度财报中,但首尔的分析师已将之计入远期盈利预测。
国内散户投资者是另一批显而易见的输家。KOSPI单日暴跌逾7%——在某些市场足以触发熔断的幅度——抹去了亿万家庭的投资组合。SK海力士 alone 就占KOSPI权重的约4%。它一踉跄,指数便跟着拖后腿。但痛苦远不止于指数权重。SK海力士是韩国散户持有最广泛的股票之一,常被视作国家技术骄傲的象征。看到这笔持仓持续缩水带来的心理打击,比任何市值下跌都更难量化。
李泰源在任何实质性意义上既非赢家也非输家。49亿韩元头寸上3.3亿韩元的账面浮亏,在他这个财富层级上不过是噪音。重要的是他买入所传递的信号——SK集团会长相信SK海力士被低估。而股价随后从买入后高点再跌26%的事实表明,市场不以为然——且态度坚决。
头条之外,次生影响
事态影响远超SK海力士的资产负债表。韩国政策制定者已感受到压力。产业通商资源部召集半导体行业领袖召开紧急会议,探讨是否有针对性的财政支持——如税收优惠、补贴研发计划或直接采购担保——能够稳定该行业。目前尚无宣布,但此类讨论以如此规格展开这一事实本身,便表明官员对局势恶化的重视程度。
就业影响也开始浮现。SK海力士位于水原的Wancle园区是国内最大的半导体晶圆厂之一,据悉已冻结2026年招聘。SK集团供应链关联的其他晶圆厂亦步后尘。在一个半导体岗位提供高薪和优厚福利的劳动力市场中,这些冻结措施向四周扩散——影响招聘机构、晶圆厂城市周边的房地产市场,以及依赖半导体工人消费的地方餐饮和服务业。
此外还有地缘政治维度。SK海力士在华风险不仅仅是商业问题——在这个半导体自主已成为国家安全优先事项的 region,它是战略脆弱点。美国《芯片法案》框架以补贴换取供应链从中国转移,这让SK海力士处于日益尴尬的境地。该公司从成熟制程存储芯片的中国需求中获益,同时又需证明与西方出口管制的对齐。这种张力短期内不太可能消解,并将持续压制投资者情绪。
全球买家应关注什么
两件事。第一,SK海力士的HBM订单储备。任何迹象表明NVIDIA或AMD正在SK海力士之外认证第二供应商——尤其是来自三星或美光——将进一步扩大估值差距。第二,中国在芯片设备领域的下一步行动。每一项新管制都会收紧SK海力士在中国晶圆厂生产的存储芯片的利润空间。
韩国半导体指数已从2025年高点下跌约20%。SK海力士比三星跌得更狠。这一差距并非暂时性的,而是结构性的。
李泰源的持仓或许能够收复失地。但整个行业的问题远深于一位会长的投资组合。对全球买家和投资者而言,关键问题不是SK海力士能否反弹——而是这家公司能否足够迅速地重新定位,以避免在一个以垂直整合和供应链灵活性胜过单纯技术卓越来奖赏赢得者的AI驱动市场中,沦为二流存储供应商。