韩华K9自行榴弹炮叩开美军大门,但真正的战斗才刚开始
韩华航空宇宙以2.62亿美元原型合同中标美国陆军机动战术火炮项目,成功撬开长期由美欧企业主导的市场。通向70亿美元量产合同的道路取决于一个残酷的指标:韩国能否在美国本土实现50%的供应链本地化。
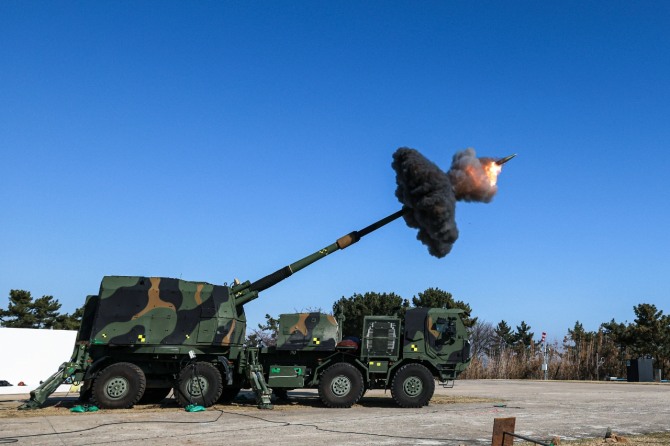
铁壁上的一道裂痕
韩华航空宇宙刚刚做了一件五角大楼最保守的采购体系极少允许的事:一家外国公司的原型车被选中,进入美国陆军下一代火炮现代化计划。移动式战术炮——即MTC——合同价值高达2.62亿美元。这个数字并非故事的核心。真正值得关注的是其背后那条从未授予任何非美国制造商的金额——70亿美元的大规模量产计划。
K9MH是韩华已经出口到海外的K9"雷鸣"自行榴弹炮的轮式型号,它在竞标中胜出,标志着一种转变。美国陆军长期以来对BAE系统公司和通用动力公司等国内供应商十分满意,如今却打开了一扇门。韩华能否走进这扇门、并站稳脚跟,取决于一个几乎未登上头条的数字:50%。
本土化门槛
韩华目前为K9火炮提供的供应链中,已有约40%的零部件来自美国供应商。对于初始入局而言,这一比例尚可。但要赢得这场长跑,远远不够。
彭博社 opinion 版记者朱莉安娜·刘报道指出,五角大楼官员和国会保护主义者将期望韩华在首批量产合同上桌之前,将美国本土零部件占比提升至50%以上。逻辑简单明了:《买美国货》条款的存在,正是为了防止那种依赖情境——关键火炮系统在外国土地上、由外国劳工制造。原型合同只是试驾。量产合同才是长期租赁——而租赁合同附带诸多条件。
韩华已证明自己在本土化方面可以大踏步前进。在波兰,它转让了技术,建立了本地零部件生产线,并成立了一家导弹联合企业。在罗马尼亚,它开设了一座欧洲枢纽工厂,目标是将本土化率提升至80%。但这些属于蓝海市场,竞争对手寥寥。美国市场截然不同。现有巨头是美国公司。政治审查将极为严苛。供应链更深、监管更严,而且远没有那么多宽容。
现代-LG的警示
韩国制造业的模式——速度、精度、成本纪律——赢得了遍及欧洲和中东的合同。将这一模式移植到美国土地上则是另一回事。上一年,现代汽车与LG新能源佐治亚州的超级电池合资项目成为海关与移民执法局突击检查的目标,数百名韩国技术工人被拘留。项目并未因此瓦解,但这一事件暴露出,当法律、政治和劳动力环境毫无征兆地发生变化时,跨国工业扩张是多么脆弱。
韩华将密切关注这一案例。教训并非本土化在美国不可能实现。教训是,本土化需要一种不同于韩国国内供应链的节奏。你不能简单地把最高效的工人进口过来,然后在阿拉巴马复制釜山式的产出。你必须构建、培训并认证一个本地生态系统——而且速度要足够快,才能在价格和交付上保持竞争力。
乌克兰效应
韩华之所以能够在MTC计划中竞争,并非凭空而来。它是在乌克兰的炮火战争中锻造出来的。自2022年俄罗斯全面入侵以来,欧洲库存中的苏制和老旧西方榴弹炮已消耗殆尽。西方国防工业基础被证明太过缓慢、过于昂贵、过于规避风险,无法快速填补这一缺口。韩国站了出来。
K9已成为标杆——不是因为它是纸面上最先进的系统,而是因为它是经过验证的、价格具有竞争力的,而且可以在数月而非数年内交付。韩国几十年来为朝鲜半岛可能发生战争所做的准备,打造了一套动员基础设施,这是欧洲和美国公司根本无法匹敌的。这套基础设施与乌克兰的迫切需求相遇,产生了结构性优势。
但乌克兰打开了欧洲市场。美国才是真正的战略市场。在那里获胜,将改变一切。
费城渊源
韩华进入美国防体系并非只限于火炮领域。韩华海洋(原浦项制铁造船部门)收购了费城海军造船厂,并持续获得美国海军的维护、维修和大修合同。彭博社情报部指出,在美国市场上每一次连续的胜利,都为其他北约国家提供了一种信誉保证。美国库存中出现一门韩国榴弹炮,这是一个远远超出五角大楼的信号。
如果韩华拿下MTC量产合同,连锁效应将延伸至弹药供应线、培训项目,以及潜在范围内与美国部队更广泛的平台整合。这正是那种难以被替换、因而极具价值的稳固地位。
下一步会发生什么
韩华航空宇宙股价已攀升至历史高位,市场已提前定价了海外大规模订单的预期。市场目光向前。眼下的问题是,基本面能否支撑这种估值。原型合同是一个里程碑。量产合同才是一门生意。
50%本土化要求是道门槛。韩华有两条路可选:加速美国供应商开发,同时保持赢得MTC竞标的成本和速度优势;或者冒险沦为无法达到《买美国货》门槛的"高端外国替代品"。
第一条路需要耐心、资本和政治智慧。第二条路则注定让韩华始终沦为最后的选择,而非首选合作伙伴。70亿美元的项目不会等待。其他竞标者已经在行动。而美国陆军,无论对新颖方案多么开放,最终都会选择它信赖的供应商——不仅信赖其射程,更信赖其供应链。