现代起亚季度销量超福特——底特律错过了什么
现代和起亚在美国市场首次实现单季度50万辆销量,超越福特位列第三。混动车型推动增长,而电动车崩盘——这一市场转向重塑了底特律的复苏时间表。
一个改变对话的数字
现代与起亚在美国第三季度共售出 506,200 辆汽车。这是两家品牌首次单季度突破五十万辆大关,这一里程碑的意义远比纸面数字更为深远。它使两家得以首次在季度维度上位列美国市场第三位,超越了福特——这在两年前的底特律战略会议室里,恐怕是难以想象的。
这组数字讲述了一个比 headline 更清晰的故事。 combined 的美国销量同比增长 5.4%。现代售出 269,541 辆,增长 3.5%,其中包含 22,645 辆捷尼赛思车型。起亚售出 236,659 辆,增长 7.8%。福特的数据尚未公布,但现代和起亚在七月和八月均已单独超越福特,因此季度超越已成定局。
本季度的独特之处不仅在于销量规模,更在于车型构成。多年来,韩国车企在美国的增长建立在低价跨界车和具有竞争力的质保定位之上。但本季度证实它们已成长为不依赖深度折扣即可跑赢传统底特律品牌的走量玩家——这一转型正在重塑整个细分市场的竞争动态。
混动引擎,而非电动车梦
这些结果中的意外之处,不在于韩国车企在美国卖得好。而在于是什么类型的车在承担主要销售重任。
插电式混合动力汽车销量激增 53.4%,达到 138,112 辆——现代贡献 69,776 辆,起亚贡献 68,336 辆。这是两家混合动力车型的历史最佳季度,约占美国总销量的 28%。圣达菲混动和索纳塔混动是九月的亮点。对于起亚,索兰托混动增长 37.5%,而智跑焕彩版则在新车型周期的推动下增长 41.9%。
相比之下,纯电动车却大幅下滑。电动车销量暴跌 51%,仅售出 22,311 辆。品牌全新推出的 EV3 首次在美国上市,九月仅卖出 514 辆。这在绝对数量上并非首发失败,但它是一个明确的信号:韩国车企的打法已坚决转向,远离纯电动,拥抱混动路线。
综合来看,xEV(混动加纯电)销量同比仅增长 18.4%。增长的引擎几乎完全来自混动一侧。这一分化揭示了一个关键的次生效应:韩国车企并未放弃电动化,而是将产能和营销投入重新分配到了买家真正购买的动力系统上。曾经难以消化纯电库存的经销商,如今以更快地周转混动车型,压缩了销售周期,提升了整个韩国品牌网络的销售效率。
这一影响远不止于韩国品牌本身。此前押注纯电基础设施——充电网络、电池组装线、高压零部件供应链——的供应商和物流合作伙伴,现在正与预期稳中有升的纯电商们一起重新校准。现代和起亚的混动转向,是一个先行指标,表明市场电动化曲线的陡峭程度,远低于 2024 年和 2025 年初许多预测者的预期。
谁在购买什么
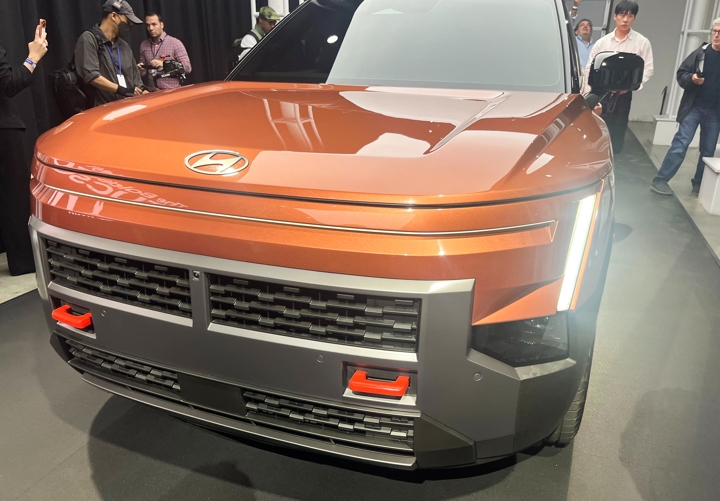
途胜依然是现代的核心车型。在十月一日纽约全球媒体与网红面前举行的“全新途胜”世界首秀之前,该季度已售出 64,075 辆。仅在九月,即将换代的途胜仍增长 31.8%,达到 23,164 辆——几乎追平 2025 年十一月创下的 23,762 辆纪录。帕里斯帝增长 20.9%,达到 12,227 辆;格锐兹则大幅增长 52.1%,达到 11,032 辆。捷尼赛思 meanwhile,九月创下历史新高,售出 8,063 辆,同比增长 13.4%。
起亚的畅销车型为智跑,售出 50,839 辆,全新 K4 售出 37,633 辆,智跑焕彩版售出 36,436 辆。起亚九月总销量达 77,009 辆,环比跃升 17.6%。
产品组合讲述了另一个重要故事。两个品牌都在紧凑型和中大型跨界车细分市场大获成功——这正是福特 Bronco Sport、翼虎和锐界系列难以保持稳定增长力的区间。K4 定位介于福瑞迪和智跑之间,吸引的是一手购车者和年轻家庭,他们过去可能会考虑本田思域或马自达 3。其强劲销量表明,韩国设计师和工程师对美国消费口味的转变把握超前于底特律对手,尤其是在车载娱乐系统的深度、座舱空间利用率以及高性价比的配置排序方面。
捷尼赛思的崛起是一个长期战略信号。九月份 8,063 辆的销量、13.4% 的增长,表明这家豪华子品牌已不再是小众猎奇之物。它正在雷克萨斯和讴歌历来拥有深厚优势的细分市场中,建立起复购率和品牌忠诚度。对于尚未推出具有竞争力豪华部门的福特而言,捷尼赛思的发展轨迹意味着将在高端买家群体中引发可能持续数年的份额侵蚀——而这些买家原本可能会考虑林肯。
底特律为何应当警惕
福特在过去两年里一直依靠激励措施和重组来追逐销量,试图稳定一个在中大型 SUV 和皮卡细分市场持续走弱的产品线——而这正是现代与起亚最为 aggressive 的阵地。失去第三位,即便是暂时的,也具有象征意义。但对底特律而言,真正的担忧要深远得多。
韩国车企正在执行一套与美国对手截然不同的产品节奏。当福特和通用围绕皮卡和全尺寸 SUV 重新布局时,现代和起亚正用混动变种车型填满紧凑型和中大型跨界车的货架——而美国消费者显然更倾向于在这些选项中做出选择。53.4% 的混动增长率并非季节性波动;它追踪的是购买偏好的结构性转变,而福特当前的产品阵容在速度上无法匹配这一变化。
纯电动车的退潮同样重要。韩国电动车在美国销量下降 51%,表明企业并非不惜一切代价追逐销量——而是在重新分配资本,投向真正能走量的车型配置。对于那些期望每家制造商都全面押注电池的投资者而言,这种克制可能看起来保守。但这恰恰是对市场的理性回应,因为混动需求远远领先于纯电需求。
底特律的担忧还应延伸至利润率动态。韩国品牌历来以价格竞争,但混动和跨界车份额的上升可能改善其实际成交价。选择圣达菲混动而非福特翼虎的买家,往往是从基础版升级而来,而这些配置中嵌入的混动溢价拉高了整体平均售价。如果韩国品牌能在维持甚至扩大利润率的同时保持这一轨迹,那么福特以销量为导向的激励策略,相对于其回报将变得越来越昂贵。
此外还有声誉层面。第三位并非永久性排名,但它向车队买家、租赁公司和汽车分析师发出了明确信号:韩国品牌已经达到了此前只有三大底特律厂商才享有的规模和一致性水平。之后的每一个季度都会强化这一叙事;而任何一个未达预期的季度,都有风险让这一次成为孤例。压力现在完全落在福特身上——它需要证明其重组努力能够带来实实在在的份额恢复,而非仅仅是账面数字的改善。
接下来会怎样
福特的三季度结果将澄清,这次第三位次的滑落是一次性异常,还是某种趋势的开始。如果底特律在未来两个车型年内无法以竞争性混动产品回应,差距将进一步拉大。如果它可以,美国市场依然充满争夺。
对于现代和起亚,下一个考验是可持续性。途胜焕新车型即将到来,K4 是新面孔,捷尼赛思也在持续积累势头。然而,依赖现有车型再撑一整年本身就带有风险——尤其是如果福特或通用将本季度作为加速混动开发的催化剂。关税环境增添了另一个变量:位于阿拉巴马州、佐治亚州和肯塔基州的美国生产能力给了韩国车企一项国内对手尚未完全享有的贸易优势,但政策走向可能迅速改变这一计算。
有一点现已明确:韩国车企在美国市场经历初期爆发后趋于停滞的假设,已不再成立。它们适应了买家真正想要的东西,而非高管们预测他们想要的东西。这种灵活性才是真正的转变——不只是那个季度,而是其背后的战略。底特律失去第三位,并非因为现代和起亚产能更高,而是因为底特律误读了混动时刻,而韩国品牌则坚定地拥抱了它。今后的问题是,美国车企能否足够快速地调整,夺回主动权;或者,2026 年是否标志着美国市场更长周期重组的开始。