以色列弹药危机正迫使韩国国防工业全速运转
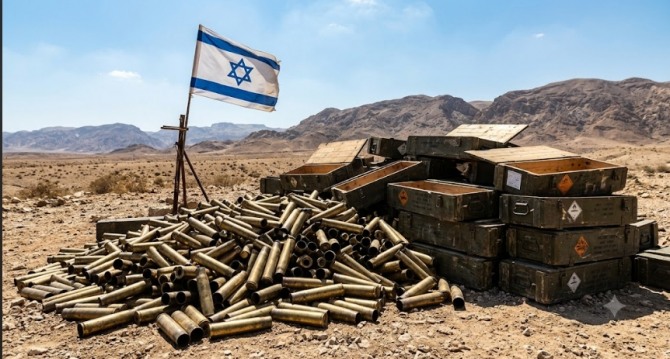
以色列在不到三年时间里耗尽了30年的弹药储备,引发对韩国国防出口商的紧急需求。这一生产压力揭示了一场中东战争正在悄然重塑东亚工业战略。
红海上无人提及的那艘油轮
本月,一艘名为"伊比萨克号"(Ibizak)的商船在红海沉没,美国海军称之为无人机直接袭击所致。船上载有运往加沙的弹药。船只燃烧数日后最终倾覆,货物随之沉入海底。
这正是以色列当前弹药危机背后的供应链现实,也是韩国国防工业突然接到与朝鲜半岛毫无关系的紧急订单的原因之一。
以色列在不到三年的冲突中消耗了约30年储备量的弹药。其空军以相当于九年和平时期出动架次量的密度运行。数千台坦克和装甲车的发动机已被更换。预备役部队每天保持约53000名士兵处于现役状态。维持这些预备役人员的月成本约为210亿谢克尔——足以购买七架F-35战斗机或70辆梅卡瓦主战坦克。
这些数字讲述的是一个关于压力的故事,而数字背后的产业故事讲述的是一个关于机遇的故事。
为何此刻韩国至关重要
韩国在全球国防制造业中处于一个独特的地位。它拥有可以迅速扩产的庞大工业产能,以西方制造商零头的成本生产155毫米榴弹炮炮弹——这种口径在北约和以色列装备中广泛使用。韩国的国内供应链体系集中在大邱和蔚山附近的单一地理集群,使得协调速度远快于那些国防企业分散在各地区、甚至相互竞争的国家。
丰山(Poongsan)是感受到压力的公司之一。它生产155毫米榴弹炮弹药,以色列的大口径炮弹订单已推动其讨论扩大产能。据报道,该公司正在评估是否在其主要设施增加第二个班次,这一举措若获批准,可在六个月内将产量提升近40%。与此同时,韩华航空航天(Hanwha Aerospace)正在建造自走式榴弹炮系统,并为国内和出口市场生产推进药装药。两家公司收到的订单规模,即使两年前也根本无法想象。
时间线在此至关重要。文鹤工业园及周边设施网络的产能爬坡并非一蹴而就。工装改造、材料采购和质量认证都需要时间。如果以色列的战争以当前消耗率持续到2027年,需求将超出目前任何扩张计划。瓶颈不仅仅是厂房空间——更是高品质钢材和推进剂化学品的供应,而这些物资本身就要面对漫长的交付周期和全球竞争需求。
一个次生效应已开始浮现。韩国国防分包商——提供精密加工、电子元件和原材料的小型企业——的订单簿也在快速填满。这些公司中的许多此前依赖季节性政府合同,如今已处于满负荷或接近满负荷运转状态。它们的扩张比丰山或韩华更为困难,因为它们缺乏用于投资新设备的资本储备,且银行仍在评估需求是持久的还是暂时的。
彻底改变一切的美国因素
现有的美以国防合作协议覆盖2018至2028年,十年间提供总计380亿美元的支援,其中330亿美元为赠款。该协议正逼近到期窗口。据报道,以色列总理本雅明·内塔尼亚胡正在探索减少以色列对美式军援依赖的途径,这标志着一种向供应商多元化转型的战略转向,而非单纯依赖华盛顿。
这种多元化正好契合韩国的优势。首尔与特拉维夫之间的国防合作框架早于当前战争就已存在。韩国制造的武器系统正在以色列接受测试,并可能整合进以色列的国防体系之中。如果以色列转向多源采购策略,韩国制造商有望获得原本可能完全流向美国或欧洲企业的市场份额。已有证据表明这一点:以色列军方官员已公开赞扬韩国155毫米炮弹的可靠性,并指出其交付周期短于美国同类产品——后者有时会面临自身的生产积压问题。
还有一种次要的动态同样在发挥作用。北约国家自身在多年的储备消耗后,也正艰难地补充弹药库存。德国、波兰和其他欧洲国家与以色列争夺同一种155毫米炮弹。韩国是少数能够同时服务这两个市场的制造强国——这是美国和欧洲生产商难以在同一规模上做到的。这种双市场定位正是韩国出口对美国华盛顿和以色列特拉维夫都具有战略价值的原因,尽管当柏林和波兰对华沙就自身供应提出关切时,也会造成外交摩擦。
过度扩张的风险
并非所有人都对扩产前景持乐观态度。加沙或黎巴嫩早日停火的可能性真实存在,这将一夜之间降低需求压力。西方国家也在加速自身的弹药生产计划,可能抢占本应流向韩国的订单。而如果美国以更优惠的条件延长与以色列的援助协议,以色列可能继续大量从美国供应商处采购,而非转移订单。
韩国国防承包商对这些情景心知肚明。它们的投资决策将取决于哪种结果最终成为现实。值得关注的核心指标不是以色列战场态势的更新,而是北约弹药生产目标、美国国会关于军事援助延长的拨款,以及韩国工厂在整个十年间实际的产能扩张步伐。
还有一个复杂的因素是劳动力维度。韩国国防工业多年来一直面临劳动力萎缩的问题。韩国出生率仍居世界最低行列,招募熟练焊工、机床工和质量检验员来支撑全天候生产班次并非易事。文鹤地区的工资压力已经显现——国防企业和民用制造商这些竞争对手都在争夺同一批技术工人。如果战争在问题得到解决之前结束,企业可能留下闲置产能和高昂的工资支出。
接下来会怎样
明确的一点是,中东战争在红海前线与韩国造船厂和弹药工厂之间建立了一条反馈回路。“伊比萨克号"油轮的沉没并非近期胡塞武装袭击的唯一牺牲品。一个关于国防供应链运作方式的更深层假设也在沉没——即韩国工厂主要作为西方盟友后备产能的观点。2024年及以后,韩国似乎正走向供应链的核心。
未来十二个月将揭示这一转变是结构性的还是周期性的。如果以色列的冲突延续,且北约继续拉紧自身的补货管道,韩国国防出口商将巩固其不可或缺的中坚供应商地位——这一角色既带来商业回报,也伴随地缘政治风险。如果战斗缩短,西方产能如预期那样爬坡,韩国企业可能过度投资,从而在重新调整的市场中管理过剩产能。无论哪种情况,中东需求与东亚制造之间的关系已被从根本上重新布线,大邱和蔚山周边的工厂现已成为一条不再绕经底特律或慕尼黑供应链的一部分。