日本大米市场正走向崩盘——政府却难以就解决方案达成一致
自去年秋季以来,大米价格已腰斩。日本面临创纪录的过剩库存,正威胁着农民的生计。混乱的背后,是一场更深层的矛盾:日本政府无法决定大米储备究竟是用于支撑价格,还是保障粮食安全。
主食市场因自身成功而摇摇欲坠
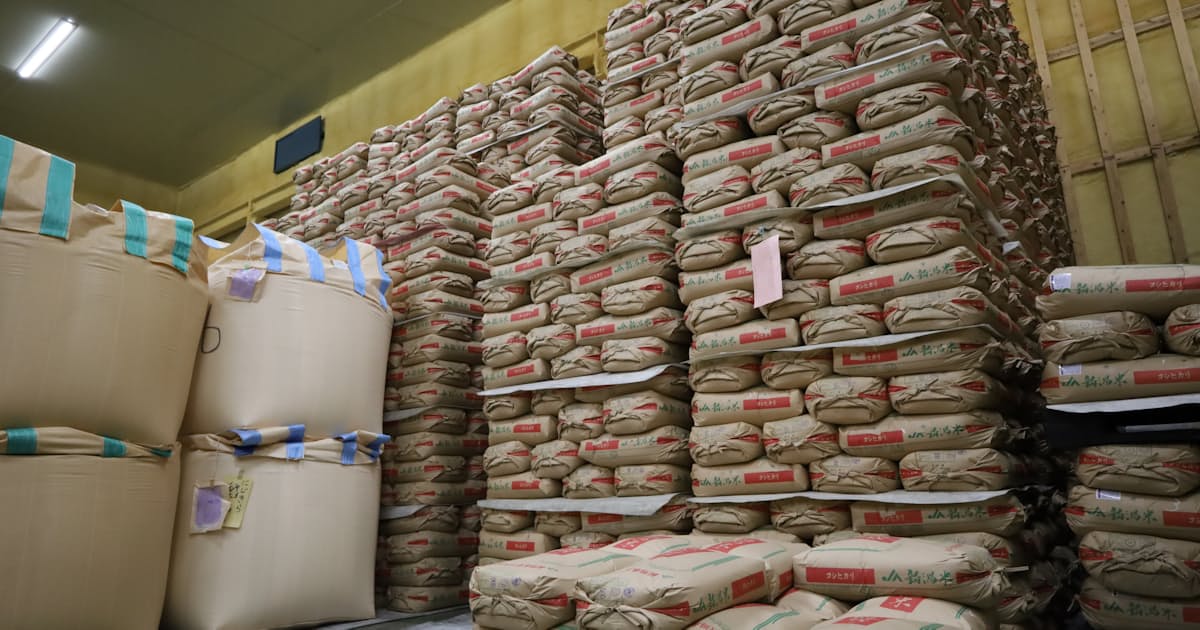
日本大米价格已跌至2025年秋季水平的一半,且未见见底迹象。批发商在新作2026年收获前正亏本抛售库存,而即便新米预计也将以更低价格交易。8月中旬,一家大型大米批发商的一位分销商直言不讳:“我们正在巨额亏损销售,别无选择。”随之而来的论调更为悲观:“一旦发展到这种地步,就只剩一条路可走了。”
这并非季节性波动。此次崩盘是三重力量碰撞的结果:种植面积扩大导致创纪录的 surplus,激增的进口涌入市场,以及政府紧急释放战略储备导致其近乎清空。这三者共同暴露出全球最受保护农产品市场之一的结构性问题——以及一个无法就规则达成共识的政府。
日本何以至此
这一连锁事件始于评论界所称的“令和大米骚乱”。去年,恐慌性购买导致消费者扫空货架。政府回应称从储备中释放了约32万吨——远低于日本法律设想的100万吨粮食安全储备目标。零售商和进口商抓住时机,引入大量外国大米。农民目睹强劲需求,扩大了种植。
这三项举措单独看来都属理性。但叠加在一起,却造成了过剩。
到2026年7月,宫崎和kochi等地早稻的交易价格较上年估算下跌40%。在新泻,生产成本已超过市场价格——当地称之为“成本倒挂”(kosetsu-gai)。当种稻不再盈利,农民不会坐等价格回升,而是直接撂荒。
政府内部陷入分裂
使这场危机在政治上变得危险的原因并非过剩本身,而是它在日本政坛内部撕开的裂痕。农林水产省希望以当前低迷价格回购大米充实储备,理由是32万吨的储备水平危险地偏低。而负责通胀政策的首相官邸却拒绝此举。为支撑价格而购米,将与政府更广泛的物价稳定议程相矛盾。
两种立场并非真的不可调和——它们只是服务不同目的。储备从未被设计为价格支持工具,其法定用途是粮食安全:确保日本在危机中能够自给自足。以32万吨计,该国储备量仅达法定目标的三分之一不到。在价格低企时购入谷物,正是填补这一缺口的最高效时机。这不等于补贴农民,而是在充实仓库。
东京连这一区别都无法看清,说明大米政策在日本政治经济中纠结有多深。
谁赢谁输
直接的输家显而易见。日本大米农民在关键产区已在成本之下生产。每经历一个低价季节,撂荒离乡的速度就加快一分。日本的大米自给率——在热量需求上原本就脆弱地徘徊在约97%——若种稻经济难以为继,将进一步下滑。
大米批发商也在受损,只是方式不同。前述分销商并非炫耀销量,而是在描述一场清仓甩卖。当你无法在不流血的情况下动销库存,商业模式已然崩坏。
意外的受益者可能是外国大米出口商。去年日本的紧急进口激增打开了此前紧闭的大门。若国内价格持续低迷,日本加工商和零售商将继续从海外采购,逐步将供应链转向国内生产者之外。
消费者短期内以更低价格享有货架上的大米。但在一个普通家庭将食品收入相当比例投入谷物的国家,廉价大米隐藏着长期风险:乡村经济人口流失,主食依赖海外供应。
接下来会发生什么
日本大米市场建立在世界上其他任何地方都不存在的制度之上。农业协同组合通过“前年度概算交付金”(gaitanken)系统分销谷物。价格在每个收获季重置。政府采购与分销以隔离市场免受正常供需反馈的方式管理流通。但这些机制无一为此等深度过剩而生。
最可能的出路并非改革,而是拖延——直到拖延酿成危机。若2026年产大米价格维持在当前或更低水平,活跃稻田农场数量将显著萎缩。依赖农业税的地方政府将倍感压力。 overseeing 储备释放的食品安全厅,将被追问为何缓冲规模如此薄弱。
存在一种更狭窄但影响更深远的可能性:当前僵局迫使重新定义大米储备的用途。若东京接受“此刻购米是为了国家安全而非操纵价格”的逻辑,采购计划即可在不违背通胀政策的前提下推进。但这需要政治意愿——以及一个将粮食安全与消费者物价管理分开的内阁。两者均无保障。
为何这与日本之外相关
日本占全球大米消费量的约四分之一,并对该谷物维持全球最高的关税之一——进口大米税率高达778%。当日本国内市场释放 distress 信号时,它会影响区域粮食安全计算。一个无法可靠生产主粮的国家,在危机中将向外求援。
对谷物市场的心理影响是真实但间接的。日本不出口大米,其过剩不会像巴西大豆或越南精米那样压低全球价格。但先例意义深远。若一个受保护、受补贴的市场能如此迅速瓦解,那么每一个类似体系——韩国的大米管制、印度的缓冲库存、中国的小麦储备——都将面临质疑。它们都无法免疫同一陷阱:由担保催生的过度生产,随后是担保再也无法承接的价格崩盘。
“令和大米骚乱”本应是一次性冲击。但它真正揭示的是:管理日本最重要热量来源的体系,数十年来一直靠惯性运转。此次大米价格崩盘并非矫正。这是一次未通过的压力测试。