韩国刚刚打入美欧国防市场
韩华K9自行榴弹炮先后与美国和西班牙达成交易,标志着全球军贸格局出现结构性转变——绕开传统西方守门人,迫使北约重新审视其供应链。
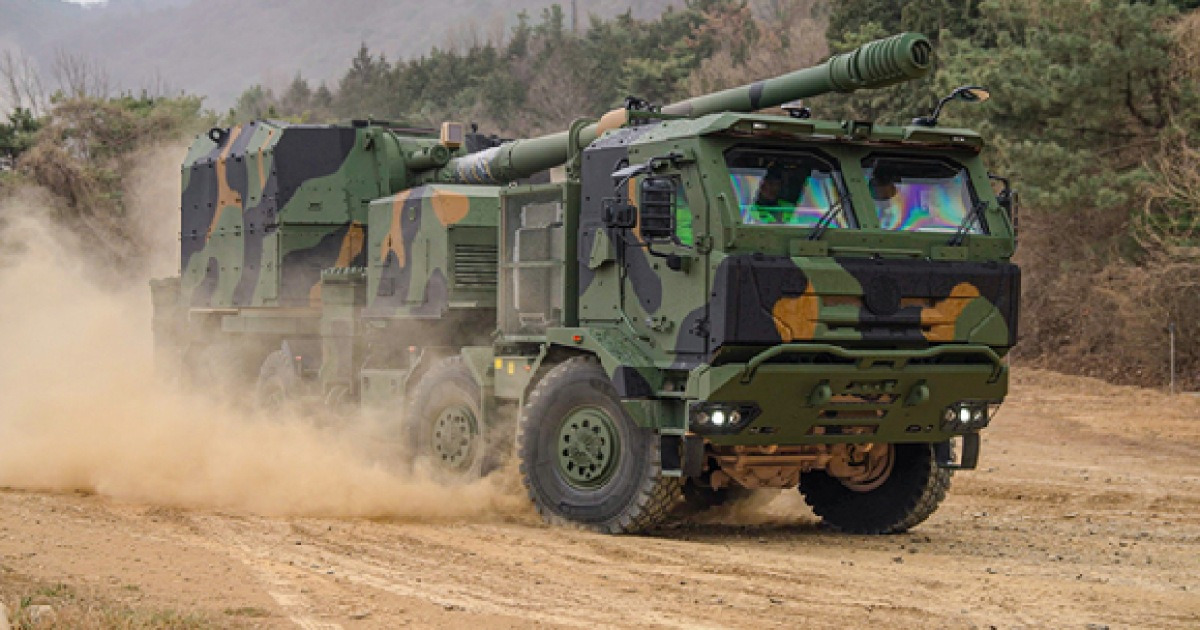
韩国刚刚成为世界上保护最严的国防市场上的真正竞争者。
韩华航天与美国的协议并非渐进式的小胜,而是结构性突破。这是一家韩国防务公司首次以主承包商身份——而非洛克希德·马丁或BAE系统的分包商——进入美国市场,携全套武器系统亮相。在西班牙,韩华更进一步:向本土企业Indra Sistemas转移核心技术,使自行火炮能够在西班牙土地上生产。
这两笔交易将K9自行火炮的操作国数量提升至11个。此前的战绩——土耳其、波兰、芬兰、印度、挪威、爱沙尼亚、澳大利亚、埃及、罗马尼亚——已使K9成为韩国史上最成功的火炮系统。但美国和西班牙的交易彻底改变了游戏的性质。
这笔美国交易的真正含义
韩华防务美国公司被美国陆军选定为机动战术炮(MTC)项目的原型机开发及供应商——这是一款下一代轮式自行火炮。该公司将首先交付六辆K9MH(轮式型号)原型车,另有再采购12辆的选项。这不是一条后门通道,而是正门入场。
促成这一结果的不只是价格——尽管成本竞争力确实存在。关键在于高度本土化的战略,远超在海外工厂组装套件。去年四月,韩华在阿拉巴马州奥佩莱卡租用了一处闲置设施三年,在合同签署之前就已建立起生产基地。在美国国防工业版图中,本地含量和供应链存在是赢得合同的实际门槛——这一举动具有战略性决定性意义。
K9MH本身——一款专门为满足美国陆军机动需求而开发的轮式型号——代表了韩国工程能力填补传统防务巨头已弃置的空白领域的野心。数十年来,美国从未列装过新型中口径牵引式或轮式自行火炮。当美国主要防务承包商专注于更优先项目时,韩华迅速进入了这一空白。
西班牙的交易更有趣
西班牙的交易在一个关键方面超越了美国交易:技术转让。韩华不只是向马德里出售火炮——它正在支持Indra Sistemas在西班牙北部希洪的一家工厂生产K9和K10弹药运输车,共享核心技术,并积极扶持本地供应链。
这正是韩国如今在多个市场部署的模式,也是欧洲防务工业家感到最具有威胁的模式。传统西方供应商出售的是成品系统,而韩华出售的是本地化、许可下生产的能力——以韩国工程为基础。
这与印度和埃及此前的经历相呼应。在埃及,韩华盘活了一家停产的国有坦克生产基地,将K9、K10、K11指挥车、培训、维护和本地生产打包为一个整体方案。在印度,阿琼坦克项目的困境创造了机会,而韩国企业愿意以联合生产安排来填补这一空白。
北约为何密切关注
这对北约国防工业政策的影响至关重要。欧洲多年来一直致力于减少对美国防务巨头的依赖,同时又鼓励韩国等非北约供应商填补能力空白——这两个目标存在张力。
韩国的做法——本地化生产、技术转让、维修保障一体化——正是欧洲防务部长们所呼吁的,同时也是欧洲本土防务巨头最难应对的。西方大型防务公司运行于不同的体系之中:它们被锁定在传统采购框架内,供应链围绕国家产业政策而非出口灵活性构建,向外国伙伴转移核心技术的动力也更为有限。
韩华没有这些包袱与约束。它通过H-ACE Europe——一座位于罗马尼亚的K9和K10系统新合资生产基地——建立欧洲足迹,同时深化在波兰的K9A2联合生产、维护和零部件供应链合作。
这家公司实际上正在推行一套并行工业战略——将每一个市场都视为潜在的生产基地,而非单纯的銷售区域。
谁赢谁输
赢家一目了然:韩华、韩国防务工业,以及那些希望获得可靠火炮而不受政治牵制的国家。K9的155毫米口径和北约标准电子设备使其天生具备互操作性。其轮式型号增添了重型履带系统无法比拟的战略部署能力。
输家虽不戏剧化,却真实存在。传统欧洲火炮制造商——尤其是那些拥有老旧履带设计的——如今面对的不只是一个价格更低的竞争者,还是一个愿意并肩生产的企业。德国PzH 2000项目曾是行业标杆,但现代化升级已陷入停滞。法国奈斯泰尔正转向履带式系统。在射程、机动性和价格的综合表现上,两者都没有一款能与K9MH匹敌的轮式155毫米方案。
美国防务巨头并未受到直接威胁——MTC项目是一项独立需求——但象征意义深远。一家韩国公司赢得美国陆军原型机合同,正在以超出火炮范畴的方式改变防务采购的层级秩序。
接下来会发生什么
K9的故事不太可能在此止步。波兰已在讨论K9A2联合生产事宜,罗马尼亚的工厂正在建设中,美国在阿拉巴马州的布局释放出长期承诺的信号。
尚不确定的是,其他北约成员国会效仿西班牙的技术转让模式,还是倾向更简单的进口安排。答案取决于韩国在本地化生产上的推进力度——以及欧洲政府是否愿意以工业主权换取更快的能力交付。
目前,信号毫不模糊:韩国已从武器进口国晋级为武器出口国,再到防务工业合作伙伴——在美国、西欧以及中东皆如此。K9是概念验证,问题在于它能否成为一种范式。