韩国双重熔断折射AI调整潮深层伤害
同日触发KOSPI与KOSDAQ双边侧车,是罕见的同步恐慌。这一模式表明美国AI估值正深刻影响韩国投资组合,也反映出投资者认为政治对全球资本流动的掌控力正在消退。
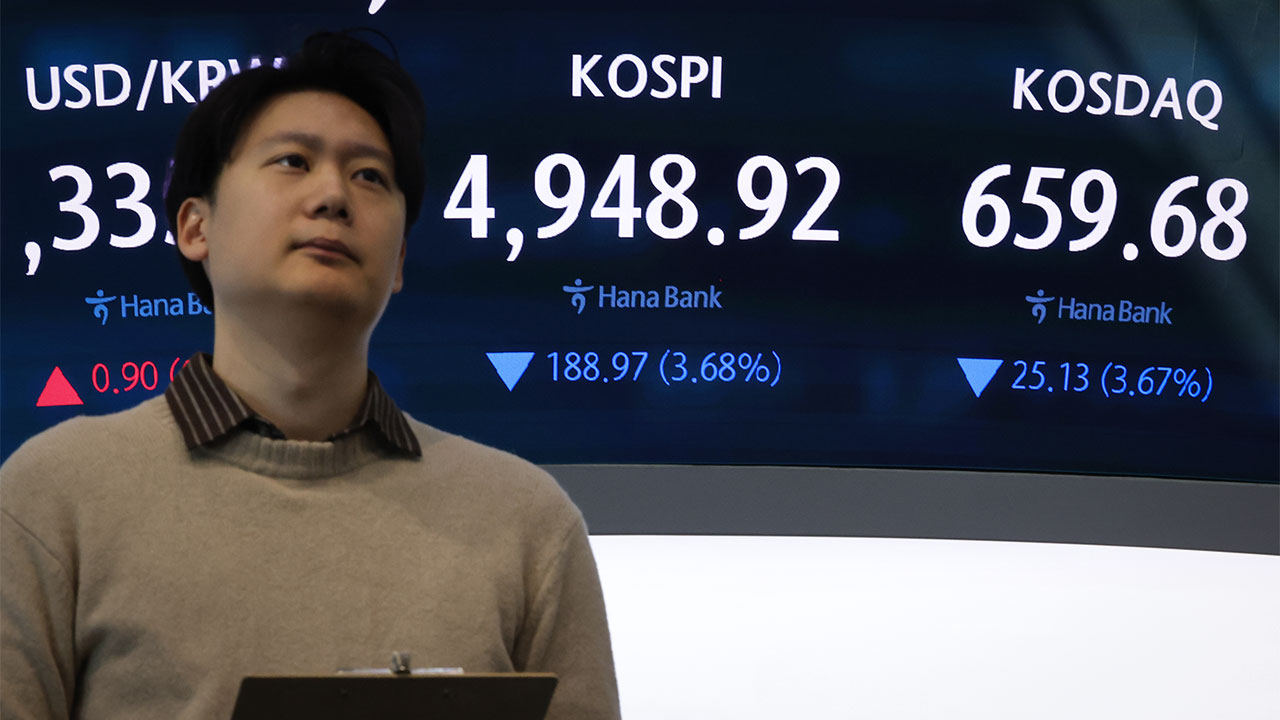
双侧车同时触发
2026年11月20日,韩国两大基准指数——KOSPI和KOSDAQ在同一交易日内双双触及卖方侧车熔断。
这种情况极为罕见。韩国的侧车机制会在抛售压力过大、价格跌破预设阈值时暂停交易。该机制此前曾在KOSPI历次跌幅中启用过。此次它与大盘指数同步出现在KOSDAQ上,并不寻常,足以让财经媒体将其视为系统性事件而非普通波动。KOSDAQ中小盘和中盘成长股权重更重,本身波动性就更大。当它与KOSPI同步触发时,信号更为清晰:市场压力并非局限于某一板块。
触发链条可追溯至一次被称为"Anthropic冲击"的大幅美科技股回调——这是对AI概念股的一次广泛重新定价,从硅谷发起,数小时内便通过供应链传导至亚洲。美国指数在周三夜间跳水;到了首尔周四开盘,韩国交易者已在消化其他大陆记录的账面亏损,而本地并无任何基本面消息可为此提供依据。
当美国投资者减持与Anthropic相关的股票及半导体设备制造商时,韩国相关持仓首先遭到抛售。这些标的中,一部分是KOSDAQ指数的重仓成分股;另一批则位于KOSPI之中。当这两篮子同时下挫时,各自几乎同时触及侧车阈值。
谁跌得最惨
公众反应迅速捕捉到了情绪走向。在线评论版块被愤怒刷屏,散户投资者自KOSPI在9,000点附近见顶以来的累计损失估计约563万亿韩元。部分评论者用直白绝望的语气将当下与2,500点的时代相提并论。
跌幅最为集中的是AI相关和芯片邻近概念股。除少数防御性品种外,此前几轮行情中大多数的上涨股均大幅下挫。评论区重点点名了三星系持股,并称全面走弱,表明痛苦集中于上一轮AI驱动行情中涨幅最大的板块。与内存芯片需求预测、先进封装产能及AI训练基础设施相关的个股领跌。
散户在百分比和情感层面承担了最大冲击。机构资金往往能更快对冲或调仓。小额账户在2024至2025年的热情中买入,却缺乏基金所具备的下行保护,因此此次调整化为纯粹亏损。多位观察者指出,近期新开的证券账户中有相当大比例是在买入高峰期开设的,这使得当前的去杠杆感觉更像是背叛而非正常周期。
为何速度令人错愕
双重侧车让人感觉突兀的原因之一是节奏。在韩国正常交易中,KOSPI与KOSDAQ分道的情况多于两者在同一错误方向汇聚。这一次,同步意味着调整并非行业性的,而是全国性压力同时打击该国两只旗舰指数。
另一个原因在于时机。抛售展开之时,许多参与者仍相信韩国已通过产业多元化和出口实力摆脱了对美国利率的直接风险敞口。然而市场展示了韩国科技股如何与美国AI叙事深度绑定。当加州的叙事转冷,次日清晨韩国订单簿便开始感受到寒意。
外资流向数据印证了其中一部分故事。国际基金快速撤离韩国,追逐其他地区相对价值,并平掉数月前建立的对冲仓位。退出速度压缩了原本允许有序重新定价的时间窗口。衍生品市场增添了另一层压力:隐含波动率偏斜走阔,看跌期权买家占据主导,使任何试图扛过本交易日的人都面临高昂的对冲成本。
“Anthropic冲击"标签的真实含义
将韩国大幅下跌归因于单一美国事件或许显得过于简化。但这一标签是对真实传导渠道的速记:在美国上市、锚定全球科技情绪的人工智能公司,通过供应商关系、共同投资委员会和共享估值倍数紧密相连。对这些倍数的骤然重估会以极快的速度跨越以美元计价贸易、依赖美国需求预测的国界。
这正是该事件意义超越首尔的原因。这不是一场地域性调整,而是证据:近年来韩国股市对硅谷情绪的敏感度显著上升。
本次事件的独特之处在于反馈回路的速率。算法风险模型标出美国AI股的跌幅后自动减仓相关韩国证券,卖压随即反映在首尔价格走势中,进而触发更多模型驱动式离场。等到人类主动交易员能够评估基本面时,大部分方向性变动已经发生。这是现代市场的结构性特征,并非今日独有。
情绪升温伴随损失而来
评论区将不满指向总统李在明、金融委员会主席李义院及更广泛的政界人士。多方声音将官方应对框架批评为不足,并批评政策优先考虑股指目标而非投资者保护。
并非所有回应都对政府咄咄逼人。一些评论者反驳称,市场下跌并非韩国独有,个人责任应克制指责的声浪。这种分歧揭示出更深层的张力:选民越来越期望政治稳定能缓冲他们免受外部市场冲击,然而这类冲击到来的时间线不受政治控制。
养老金基金的行为加剧了焦虑。国内机构投资者,包括关键退休金储蓄工具,在与散户叠加同样的AI关联板块中持有重要头寸。它们从高估值标的撤出再平衡,形成了额外的抛压引力,放大了下行幅度。
值得关注的四个后果
**1. 散户信心。**如果小额投资者再遭一轮亏损却看不到可见的保障,他们对韩国股票的参与度可能进一步萎缩。这将从根本上改变长期流动性格局。本土卖方池变薄将使未来走势更易在两个方向上过度波动,增加所有人的执行风险。
**2. 指数构成压力。**反复遭遇同步冲击可能迫使监管机构和指数编制方重新审视AI关联板块的权重上限。当前结构同时放大了收益和跌幅。扩大指数成分范围、减少对少数技术密集型股票的依赖,可降低单一名叙转变带来的机械性影响。
**3. 熔断机制设计。**侧车暂停交易但无法阻止抛售压力。未来的交易时段可能引发关于这些机制如何与算法执行及外国基金赎回窗口互动的讨论。此外,当前的阈值设定是否已考虑到比最初校准时期更快的跨境溢出效应,也是一个需要回答的问题。
**4. 政策叙事。**争论此次事件属于"健康调整"还是结构性问题,将在未来数月左右立法和监管关注重心。预计监督焦点将落在刺激工具是否针对市场深度而非 headline 点位。临时流动性注入只能缓解恐慌,并不能重新校准推动重新定价的根本估值假设。
核心结论
KOSPI与KOSDAQ双侧车同时触发是一个压力信号,而非单日异常。此事证明韩国最大公开市场如今正通过与硅谷日益深化的供应链和叙事纽带,同其情绪起伏同步共振。过去两年误读这一关联的投资者在此次调整中付出了代价。那些假定政治工具可以抵消全球风险评估失误的政策制定者若不解决底层敞口,将会再次受到同样的教训。
对于追踪该地区的外部观察者而言,启示简明扼要:当美国AI估值动摇时,韩国投资组合率先反弹。周四双侧车的同步并非故障。它是最清晰的信号之一,表明亚洲流动性最高的散户驱动型市场已成为美国科技情绪的放大器——而随着AI资本支出承诺在整个区域供应链中不断深化,这一周期只会加速。