韩国总统逃税漏洞暴露精英豁免问题
韩国总统通过融资安排出售公寓以规避赠与税审查。此案揭示了即使在民主国家,追究最有权势人物责任的难题依然存在。
总统两百二十万美元公寓交易
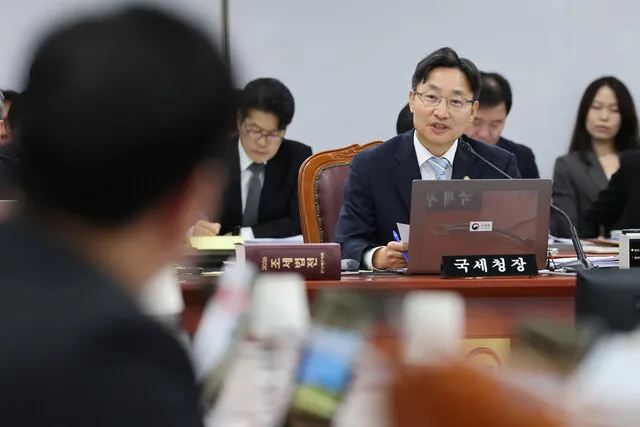
韩国国税厅上周确认,总统李在明公寓交易不会征收赠与税,这一裁决重新点燃了公众长期以来的焦虑——国家最高权力拥有者是否真正与其他人一样受同等法律约束。该厅审查公开文件后认定,这笔交易金额低于现行继承与赠与税法规定的一千万元韩元应税门槛。
事情经过如下。七月,李出售了城南盆唐区的一处共有公寓,成交价二十九亿韩元(约合两百一十万美元)。买家承接了一十七亿七千七百万韩元抵押贷款,李将售价与贷款之间的差额以无息借款形式提供给买家,这种结构实质上转移了股权价值,却无需触发赠与税申报义务。国税厅据此计算出买家从该无息安排中获得的利益不足一千万元韩元——即法定赠与税纳税起点。
在野党立即将此定性为漏洞利用。议员朴秀英指出,总统一边强化住宅贷款监管,一边通过私人借贷规避同样的限制。“这正是我们收紧的贷款政策旨在防范的手段。“朴在国会会议上表示,并补充说,当交易涉及现任总统持有的资产时,现有门槛是否还能发挥应有作用,值得深思。
为何超越税法之外
技术问题——是否突破了一千万元门槛——掩盖了更重要的问题。韩国耗费数十年构建旨在调查权力人物的制度。国税厅设有专门调查部门。法院此前已有多次针对总统的不利判决。然而今天我们看到:一位在任总统通过一种被批评者称为"明显逃税"的融资结构出售豪华公寓,而国税厅认定没有违规。
此案的心理维度不容忽视。当公民观察到,适用于高层官员的法律门槛在实践中成为事实上的豁免而非真正约束时,法律面前人人平等这一基础前提便遭到侵蚀。这并非韩国独有现象——它是每一个民主国家中财富与政治权力交汇时固有的结构性张力。
在亚洲各民主国家,类似模式反复出现。菲律宾,前总统杜特尔特全身而退,逃脱贪污调查。印度,多起州级丑闻涉及执政家族成员,却无一被起诉。台湾,尽管有更健全独立的反腐机制,政治家族仍通过模糊交易积累财富,逃避监督。这些案例的共同点不在于法律缺失,而在于门槛、漏洞和解释裁量权的存在——它们不成比例地有利于那些有能力在法律边界内设计交易的资源拥有者。
门槛困境
韩国一千万元韩元的赠与税门槛,纸面上只是一项次要的行政规定。实际上,它为精心安排的纳税人提供了足够大的空间,在不触发纳税义务的情况下转移大量资产。对普通公民而言,一千万元代表数年的储蓄——或许首尔中产家庭两到三年的可支配收入。对一位出售数百万美元房产的总统而言,这只是一个相当于四舍五入误差的数额,实际发挥着事实上的豁免功能。
该门槛的设计初衷是行政便利,而非实质性政策边界。税务机关需要最低责任底线,以避免在微小转移上耗费调查资源。但当这条底线数十年不变,而资产价值膨胀、政治职位吸引非凡财富时,立法意图与实际效果之间的差距便大幅拉大。
国税厅自身也承认这一荒诞。当被追问李的交易是否应受到与其他高价值私人债务案同等的审查时,厅长林光勋给出了回避而非原则性的回答。他暗示,类似交易的调查通常涉及较年轻的买家或特殊情况——暗示总统案在结构上不同,却未提供证据支持这一区分。缺乏清晰原则框架本身即是启示:当国家最有权势的人物在法律字面含义内行事时,制度层面没有动力去阐明为何这应该重要。
同时,国会听证期间流传的网络帖子声称,另一名个体因类似交易被同一国税部门调查。如果属实,将表明执法不均——任何民主中国家上层免罪模式的典型特征,并引发法律是被适用还是仅被选择性援引的疑问。
监管定位的讽刺
李的政治形象增添了另一层复杂性。他竞选时承诺收紧住宅贷款监管,尤其针对投机交易和过度杠杆——措施明确旨在遏制促成盆唐交易的私人融资安排。这是否构成蓄意规避,取决于人们是否相信法律的字面含义与法律的目的应当一致,这一问题触及民主治理的核心。
监管讽刺远超象征意义。当政策制定者利用他们本想关闭的漏洞时,会产生二阶效应:公众对监管架构本身的信任下降。公民开始将法律视为可由拥有足够知识和资源的群体 navigating 的工具,而非共同承诺。这种规范权威的侵蚀成本远高于单笔交易的税收收入,因为它破坏了使税务系统运转所必需的自愿合规。
对韩国纳税人而言,公共言辞与私人行动之间的对比令人震惊。对国际观察家而言,这很熟悉。每个民主国家都在领导人如何执政与如何生活之间的差距上挣扎。韩国案例的特殊之处在于,这个国家对反腐规范的严肃程度足以期待更好——这让未能兑现的后果更加严重。
接下来会发生什么
国税厅的结论不会终结政治压力。在野党议员已发出信号,表示将推动立法改革以关闭门槛漏洞,或对涉及公职人员的交易适用更严格标准。此类提案能否获得推动,取决于国会内的权力平衡,执政联盟盟友可能抵制会引发自身财务安排审查的改革。
一个更具实质影响的下述效应可能已在展开:此案为韩国关于总统问责制的 ongoing 辩论引入了新变量。韩国现代民主史以多次弹劾危机和前领导人刑事调查为标志。盆唐交易为此叙事增添了新维度——其中总统未被指控刑事腐败,而是被指利用系统自身制造的 TECHNICAL 漏洞。
更根本地,此案提出一个将在每个亚洲民主国家反复出现的问题:是否存在确保规则制定者自身也遵守规则的制度?韩国的答案历来是独立检察官和调查机构。但独立本身不保证平等适用。当国家最有权势的人物在法律字面含义内行事时,法律本身成为盾牌——而旨在制约权力的机构发现自己受制于它们本应执行的法律条文。
更广泛的模式与终极问题
Across the region, the lesson is consistent. Legal technicalities protect the connected. Thresholds designed for administrative convenience become escape routes for the wealthy. And public outrage, while immediate, rarely translates into structural change because the same legal frameworks that enable evasion also control reform. Legislators who benefit from loopholes are unlikely to dismantle them, and independent agencies lack the mandate to rewrite the statutes that define their investigative scope.
Across the region, the lesson is consistent. Legal technicalities protect the connected. Thresholds designed for administrative convenience become escape routes for the wealthy. And public outrage, while immediate, rarely translates into structural change because the same legal frameworks that enable evasion also control reform. Legislators who benefit from loopholes are unlikely to dismantle them, and independent agencies缺乏the mandate to rewrite the statutes that define their investigative scope.
韩国民主曾经历更严重的丑闻。这个国家熬过军事独裁、金融崩溃和反复的总统弹劾。问题不在于制度能否维持,而在于总统的公寓交易是否本应需要任何调查。如果答案是肯定的——如果即使技术上合规的交易由最有权势的官员所为也应受到审查——那么真正的失败不在于李的选择,而在于允许这些选择未经审视的制度。
盆唐公寓交易可能成为税收政策辩论中的一条注释。其真正意义在于揭示了权力集中速度超过制度护栏适应能力时民主问责的状况——这种模式以微小变体在世界每个政治系统中重复上演。