韩国投资者押注 NVIDIA 双倍杠杆——这折射出 AI 资本的风向
在韩国散户纷纷涌入 AI 赛道之际,杠杆 NVIDIA ETF 规模飙升,尽管面临关税逆风。这一动向揭示出亚洲资本在政策风险加剧时仍追逐动量波动的模式。
这笔交易并非表面看起来那样
8月27日,英伟达股价收于227.98美元,上涨8.74%,得益于第二季度业绩远超华尔街预期。营收达到962亿美元——同比飙升106%,大幅超越922亿美元的共识预测。第三季度指引为1080亿美元,也高于IB预估的1046亿美元。更具挑衅意味的是,管理层预测2027财年营收增长70%,几乎是分析师定价40%至44%的两倍。
股价随之上涨。这在意料之中。更有趣的是韩国散户投资者如何回应。
GraniteShares 2x Long NVDA Daily ETF(NVDL)大涨16.76%。TREX 2X Long NVIDIA Daily Target ETF(NVDX)攀升16.74%。这些并非广泛的市场押注,而是旨在放大每日波动的杠杆工具——它们惩罚长期持有者,奖励精准择时。单日2倍杠杆基金上涨16%这种走势,只会在韩国投资论坛和Telegram群里讨论,而不是在董事会会议室里。
故事正是从这里偏离了标准财报反应文章的轨道。
谁赢谁输一目了然
赢家显而易见:任何在财报前买入NVDL或NVDX并持有到开盘的人。按日计算,杠杆的效果正如宣传所说。收益翻倍,痛苦也翻倍。
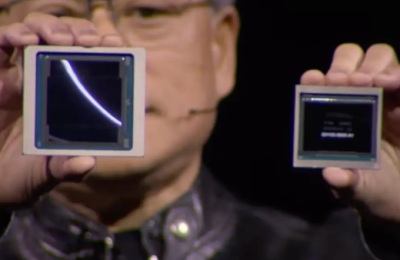
不那么显而易见的赢家是中国。不是中国政府,不是华为——而是中国的云运营商、训练农场和AI初创企业,它们通过第三方供应商获取推理和训练能力,而这些供应商很可能正围绕英伟达芯片进行扩展,无论出口限制如何。Jensen Huang在配图所持有的Blackwell GPU本身就是象征:每一颗发货的芯片、每一座填满的数据中心、每一个训练的模型,都在为让AI超越第一梯队实验室的可行性铺设基础设施层。韩国杠杆ETF交易员可能并没有想这么多,但涌入英伟达的资金确实在流向那个生态系统。
在这场博弈中的输家是耐心的投资者。杠杆ETF会衰减。在波动剧烈的季度——而关税头条新闻正保证会出现这样的季度——复利拖累会咬得极深。一位三个月前买入NVDL并经历10%回撤后反弹12%的投资者,并不会获得2倍回报,反而会亏损。每日再平衡杠杆的数学逻辑在震荡市场中极为残酷,而八月已经证明是相当动荡的一个月。
此外,还有任何财报都无法规避的政策风险。特朗普政府曾提议对半导体加征关税,并讨论了可能重塑英伟达向关键市场出货方式的更广泛贸易措施。Raymond James在一份研究报告中指出,年营收有望在截至2029年1月的财年内达到1万亿美元——这一说法雄心勃勃,坦白说,也是推测性的。但即使剥离目标价里的 bravado,方向是清晰的:对英伟达架构的需求是结构性的,而非周期性的,这个问题不会通过一份贸易协议来解决。
这揭示了亚洲资本流动的什么
韩国散户投资者长期以来一直是国内ETF市场最活跃的力量。KOSPI由机构资金主导,但附带市场——ETF、杠杆产品、主题基金——则由散户交易量支撑。当NVDL这样的基金单日涨幅接近17%时,那不是机构在再平衡,而是个人投资者在点击买入。
这在超越韩国的意义上很重要。亚洲散户资本有一个模式:它们激进追逐动量,倾向于放大既有趋势而非逆之,而且往往在机构资金反应过来之前就已经行动。就AI敞口而言,这意味着韩国杠杆ETF需求是一个领先信号,而非滞后信号。当这些基金飙升时,通常意味着散户基础已认定该论点坚不可摧——正如任何经历过关税头条新闻的交易员都知道,那恰恰是风险最高的时候。
但背后还有更结构性的故事。亚洲,尤其是韩国,缺乏不对称科技上涨的国内机会。KOSPI重仓大型集团和出口导向型制造商,它没有自己的英伟达。因此,当AI势头升温时,韩国资本向外流动——通过ETF、通过ADR、通过那些国内市场无法提供的杠杆产品。NVDL和NVDX不过是这种冲动最高效的载体而已。
真正的核心问题是时机
Raymond James表示,2029年初年营收达到1万亿美元是可能的。这是一个建立在假设之上的目标:需求持续增长、没有灾难性的贸易中断、AMD、超大规模企业的定制芯片或芯片出口的监管限制不会对竞争格局造成实质侵蚀。上述任一假设破裂都会极大改变局面。
2倍杠杆ETF交易员赌的不是2029年。他们赌的是下一次财报电话会议、下一次指引发布、下一次动量飙升。这是完全不同的风险类型——而且更难量化,因为它存在于交易的心理学中,而非公司基本面中。
这一事件揭示的并非韩国投资者非理性。而是他们在用一套与大多数西方分析师假定的截然不同的规则玩游戏。杠杆在此语境下不是bug——它就是核心。回报特征本就为波动而生,而非为复利而生。理解这一点的人,与将NVDL当作长期AI替代品的投资者,玩的完全是两种游戏。
英伟达的数字是真实的。其背后的需求也是真实的。但在单一财报日涌入2倍杠杆ETF的资金提醒着我们:在亚洲散户驱动的市场中,动量既是论据,也是陷阱。
对于所有关注这一资金流向的人来说,问题不在于英伟达是否会达到1万亿美元。而是那些今日大举涌入NVDL的投资者,能否在市场决定杠杆不再是优势而是负担之前全身而退。