韩国1.6万亿韩元太空赌注:不止于登月
韩国即将把太空机构预算几乎翻倍,剑指2030年登月目标——但真正重要的是它如何重塑地区太空力量格局。
一项改变问题的预算
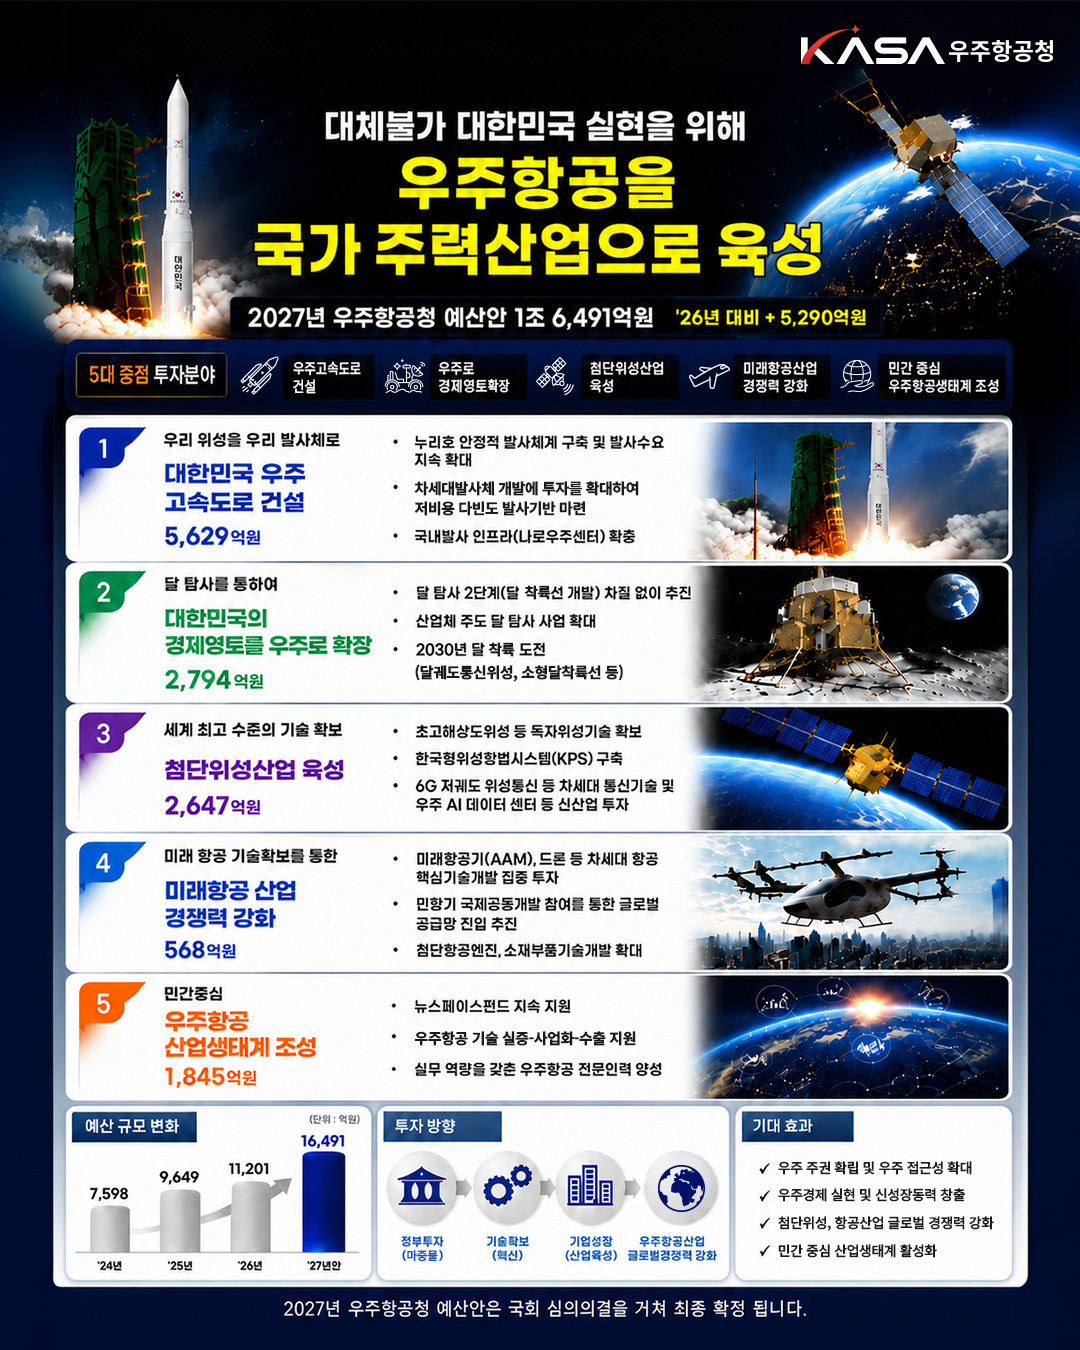
韩国航空宇宙研究院(KARI)申请明年预算1.65万亿韩元——较今年激增47.2%。表面上看,这只是政府支出清单中的又一个项目。但拨款去向讲述着不同的故事。这笔钱并非用于让韩国继续做一个可靠的国外有效载荷发射服务商;而是用于打造一个自给自足的体系:一个本土发射节奏、一种月球着陆能力,以及一个不单纯依赖政府合同而存在的私营部门生态。
最引人注目的拨款领域是月球探测。资金增幅达180%——从约1000亿韩元飙升至近2800亿韩元。其中,1063亿韩元被专款锁定用于研制小型月球着陆器,目标是在2030年实现软着陆。这一次,韩国不只想让探测器绕月飞行,而是要将硬件真正送上月球表面。
此番拨款之所以引人注目,不仅仅是因为百分比上的增幅,更在于其精确性。政府已为支持着陆器运行的通信与导航卫星系统划拨了专项经费——此前的月球任务"路数路"(Danuri)并不需要此类支持,因为它只是一个轨道飞行器。这一区别至关重要:着陆器需要一条"回程通道"——遥测、追踪和指令链路,这是轨道飞行器从不要求的。预算将这一基础设施视为先决条件,而非事后补救。
运载火箭的基础设施
在你能够在月球着陆之前,你需要能够可靠且经济地抵达那里。这就是"太空高速公路"概念的用武之地。此类预算几乎翻了一倍——从2630亿韩元增至5630亿韩元。
这里面包含三个项目。韩国型运载火箭升级项目获得1550亿韩元;下一代运载火箭开发——那个最终可能取代"Nuriro"(누리호)的项目——获得2916亿韩元;一个新的253亿韩元项目升级罗老宇宙中心的第三阶段设施,专门用于支持一级火箭复用和更大载荷容量。
另有750亿韩元用于稳定Nuriro的年度发射节奏。在2021年至2023年三次飞行成功后,韩国证明了它能够制造火箭。但它尚未证明的是能够重复这样做。年度发射需要地面基础设施、经过飞行验证的硬件以及一个比政府采购周期运行更快的供应链。这份预算表明,该机构看到了这一缺口并试图弥补——但时间表相当激进。
对复用一级火箭的投资尤其值得密切关注。韩国在Nuriro尚未建立商业发射节奏之前就承诺投入资源追求复用技术。这是一个战略性押注:如果下一代火箭在设计之初就已考虑回收,成本曲线将大幅下降。但这也意味着该机构正在两条并行的创新轨道上奔跑——一边稳定现有火箭,一边研制下一代火箭。任何一条轨道的延误都会拖累整体进度。
私营部门转向
或许最具决定性意义的拨款,是预留1.845万亿韩元用于培育私营航天产业生态系统——其中1万亿韩元承诺用于NewSpace投资支持。这不是种子资金,而是结构性资本,旨在将重心从政府实验室转移到商业公司。
韩国拥有强大的制造业基础和全球领先的电子企业。长期以来人们的问题是:这种工业能力能否转化为航天竞争力。这份预算的设计就是要迫使答案成为"是"。
逻辑很清晰:如果首尔想在2030年前实现月球着陆并保持轨道运营能力,就不能仅依赖韩国航空宇宙研究院。它需要现代重工、三星泰雷兹等公司以及蓬勃发展的创业潮来吸收技术、降低成本并实现规模化生产。那1万亿韩元的NewSpace基金就是撬动这一切的杠杆。
这一转向的次生效应值得关注。政府主导的航天项目往往产出工程精良但价格昂贵、开发周期漫长的硬件。私营部门的参与带来了对成本和速度的竞争压力。但同时也引入了碎片化风险——多家公司按照不同标准建设,争夺同一批合同,甚至可能重复造轮子。该机构的挑战在于如何 orchestrated 这种竞争而不让其演变为低效。预算中包含了航天技术产业集群和商业航天港研究的相关条款,表明首尔意识到了协调难题并打算加以管控。
日本在注视
日本的航天雄心历来凌驾于韩国之上。日航显(JAXA)在月球着陆器、小行星任务和轨道力学方面拥有深厚 expertise。日本也在大力投资本国月球计划和商业发射能力。韩国此次预算增长正值两国航天战略开始以五年前所不存在的方式重叠的时刻。
日本的月球着陆目标——目前定在2020年代中期,并与私营部门合作伙伴协作——将使其获得先发优势。但韩国的策略有所不同。首尔并非直接追赶日本的里程碑,而是在构建底层架构:可复用运载火箭、专用月球通信卫星和国内卫星制造基础。如果这些基础稳固,韩国有望以超越其轨迹本身所暗示的速度达到竞争性能力。
真正的竞争或许不在于谁先着陆,而在于谁建立了让着陆变得常态化的产业。日本拥有早期投资和更深 institutional knowledge 的优势。韩国则拥有一种不受传统采购模式束缚的较新工业战略。这种张力将定义未来十年该地区的航天格局。
可能出现的问题
预算仍需通过国会常任委员会和预算委员会的审议才能成为法律。这一流程可能会削减雄心勃勃的拨款。在一个部委实现47%的预算增长在任何政治语境下都相当显眼。
即便获得批准,时间表依然紧张。2030年月球着陆需要Nuriro成功飞行、下一代运载火箭开发、着陆器建造和轨道验证——所有工作要在大约四年内完成。复用一级火箭技术又增加了另一个变量。如果复用试验延误了下一代火箭的进度,月球时间表将进一步压缩。
此外,这一模式本身内含资金风险。那1万亿韩元的NewSpace投资假设私营企业会配套公共资本。如果市场条件变化或回报不及预期,生态系统可能无法以足够快的速度扩张,从而不足以证明支出的合理性。全球发射需求下滑可能导致韩国私营航天公司在最需要扩产时恰恰面临资本不足。
更大的图景
韩国的航天预算不再关乎追赶。它关乎在一个航天能力日益具有战略意义的地区中界定自身角色——这种能力与通信、导航、对地观测乃至经济优势息息相关。1.65万亿韩元的拨款表明,首尔将航天视为未来的支柱型产业,而非单纯的 prestige project。
数字是具体的,雄心是清晰的。执行能否匹配预算,将是决定韩国成为航天强国还是仅仅另一个尝试过的国家的核心问题。有一点是确定的:坐在场边观望的时代已经结束。