LG的LMR电池突破改变电动车电池技术竞赛
LG能源解决方案已将富锂锰电池稳定应用于大型电动车电芯——这项材料科学突破有望重塑电动车成本格局,并将供应链重心从中国市场转移。
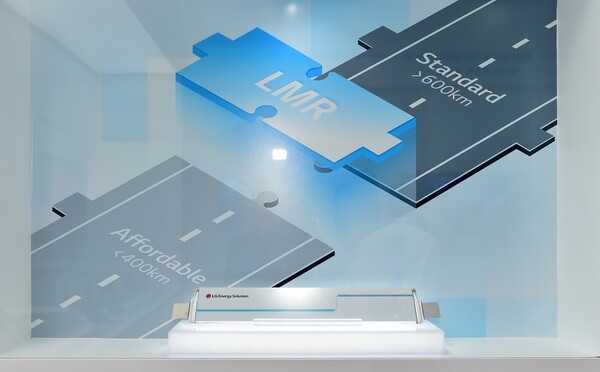
真正的问题不在材料,而在你如何使用它
多年来,富锂锰(LMR)正极材料一直是电池科学中那些始终未能兑现的承诺之一。其化学原理在纸面上看似完美:用廉价的锰替代昂贵的钴,利用晶格内部的氧实现额外储能,从而获得更高能量密度和更低成本。业内一度认为每家主要电池厂商都在研发它。
LG新能源与首尔国立大学合作发表的最新成果,刊登于《自然·通讯》期刊,或许正是LMR走出实验室、迈向商业化的转折点。这比寻常的季度新闻标题意义更大。
韩中联合研究团队并未发现一种新材料,他们找到的是 arguably 更有价值的东西:让现有材料在规模化应用中保持稳定性的精确电压窗口。具体而言,他们证明将40Ah LMR电芯的工作电压区间设定在2.0至4.3伏——而非此前一些研究者推崇的4.6伏——可将反复循环中的氧回收率从86%提升至97%。这一微小的参数调整,使原本衰减严重的电芯在经历883次完整充放电循环后,仍能保持初始容量的92.2%。
八百八十三次循环,已不再是单纯的研究里程碑数字。对于动力电池而言,这已触及真实使用寿命的范畴。在车企纷纷承诺1000千瓦时电池包寿命、质保期以十年计的今天,循环883次后仍有92%的容量保持率,完全具备商业说服力。
为何这一时机并非巧合
当前电池产业正被两种压力夹击,这使得LMR同时更具吸引力,也更难被开发出。一方面,钴价持续波动,且伦理采购的限制——钴主要来自刚果民主共和国(DRC)——使得任何减少钴依赖的举措都具有战略价值;另一方面,中国供应链已在NMC和LFP量产方面建立起巨大的规模优势,使得非中国企业仅凭成本难以竞争。
而LMR恰好站在这两个问题的交汇点上:它使用储量丰富、价格低廉的锰;每千克可存储的能量高于LFP;且根本不需要钴。如果LG能够以规模化生产这些电芯,那么针对钴依赖型化学体系的成本劣势将变得极为清晰。
但大多数报道忽略了一个关键点:LG解决的产气问题,远不止是工程层面的麻烦。这正是LMR长期无法进入大规格电芯领域的原因。小型纽扣电池可以容忍内部压力,因为它们有膨胀空间;但40Ah级别的车载电芯——真正装入车辆的规格——并没有这种奢侈。密封大电芯中气体累积会改变电极上的机械应力,劣化隔膜性能,严重时会引发鼓胀甚至失效。化学体系一直都在,真正阻碍它的是封装约束这道墙。
解决方案比你想象的更简洁
首尔国立大学与LG的联合研究发现,LMR衰退的根本原因在于充电过程中释放的氧在放电阶段未能完全重新结合。当充电电压超过4.6伏时,氧会脱离晶体晶格结构并发生氧化。在下一个放电阶段,并非所有氧都能返回原位。未能回收的氧与电解液发生反应,产生气体并永久性降低容量。
将充电截止电压降至4.3伏,可将氧保留在晶格内部。将放电下限降至2.0伏——比通常的3.0伏截止更深——则为氧提供了更强的热力学驱动力,使其重返原始状态。两者的结合使回收率从86%跃升至97%。
LG还调整了化成工艺,在较低温度下运行,以减少电芯最脆弱的早期循环中产生的气体。这些都不是材料层面的创新,而是工艺层面的优化——这类工作通常由制造工程师而非材料科学家来完成。而这正是其可规模化放大的关键所在。
对供应链意味着什么
宁德时代和比亚迪等中国电池厂商目前以NMC和LFP主导着动力电池市场,但两者均未宣布任何对标的LMR路线图。比亚迪的刀片电池采用LFP体系,在安全性和成本上做了优化,但能量密度存在局限。宁德时代在LMR方面的态度较为低调,尽管其专利组合显示出在该领域持续活跃的研发动向。
如果LG新能源将LMR推向量产,将赋予现代、起亚及其潜在西方合作伙伴——LG目前已为通用、福特和大众供应电池——一项中国竞争对手尚未达到商用规模的化学体系优势。消除钴所带来的成本节约,叠加相比LFP更高的能量密度,有望缩小长期以来有利于中国厂商的每千瓦时价格差距。
但这并非板上钉钉。宁德时代和中国供应商拥有雄厚的制造经验,迭代速度极快。然而LMR在LG手中达到了一个具有先发商用优势的节点,而电池领域先发优势的真实意义在于——电芯规格、集成方案和质保数据会在时间积累中产生复利效应。
更大的图景:后锂离子电池时代由此开启
这项研究最有趣的意义或许不在于LMR本身,而在于它为下一代化学体系的研究方法提供了证明。该研究揭示,LMR高容量背后的氧化还原机制——即氧的参与——可以通过电压协议的调控来实现,而不必依赖 exotic 的新材料或涂层。这是一项方法论层面的突破。
其他面向后锂离子储能的候选技术——钠离子、全固态、锂硫电池——同样面临稳定性和产气问题。LMR的成果表明,这些挑战或许可以通过电化学工艺设计来化解,而无需等待完美材料出现。如果这一规律得到验证,多款下一代化学体系的商业化时间表都可能缩短。
LG将这项成果公开发表于《自然·通讯》,而非作为商业秘密加以保护。这释放出一个明确信号:工艺诀窍——如何在工厂规模下运行这些电芯、如何将它们集成到电池包设计中——才是他们真正的竞争护城河,即便基础科学已经公开。该电芯已在InterBattery 2026展会上亮相,表明LG正向试点产线推进。
谁赢谁输,以及接下来会发生什么
赢家显而易见:LG新能源获得了一个差异化的化学体系平台;韩国车企得到了一种无钴、高密度的选项;更广泛的解除电动汽车电池对刚果(金)钴供应链依赖的进程,也因此获得了一条可信的技术路径。
输家则是那些将全部赌注押在LFP之上,或认为LMR距离商业化还有数年之久的既得利益者。宁德时代今天不会输,但如果LG在未来两年内实现LMR电芯的规模化出货,竞争格局将迅速重塑。
接下来要看什么:紧盯LG公布的LMR试点产线时间表。科学成果已经发表,工艺参数已经明确。问题在于,LG能否在工厂规模上复现883次循环、92.2%容量保持率的结果——以及是否会有任何中国竞争对手率先公布同类突破性进展。