可能撕裂北约的柴油交易
特朗普暂时解除对俄罗斯柴油的制裁,这不仅仅是一笔燃料采购——它是一次地缘政治转折,取悦了普京,激怒了基辅,并在中期选举前考验着盟友凝聚力。
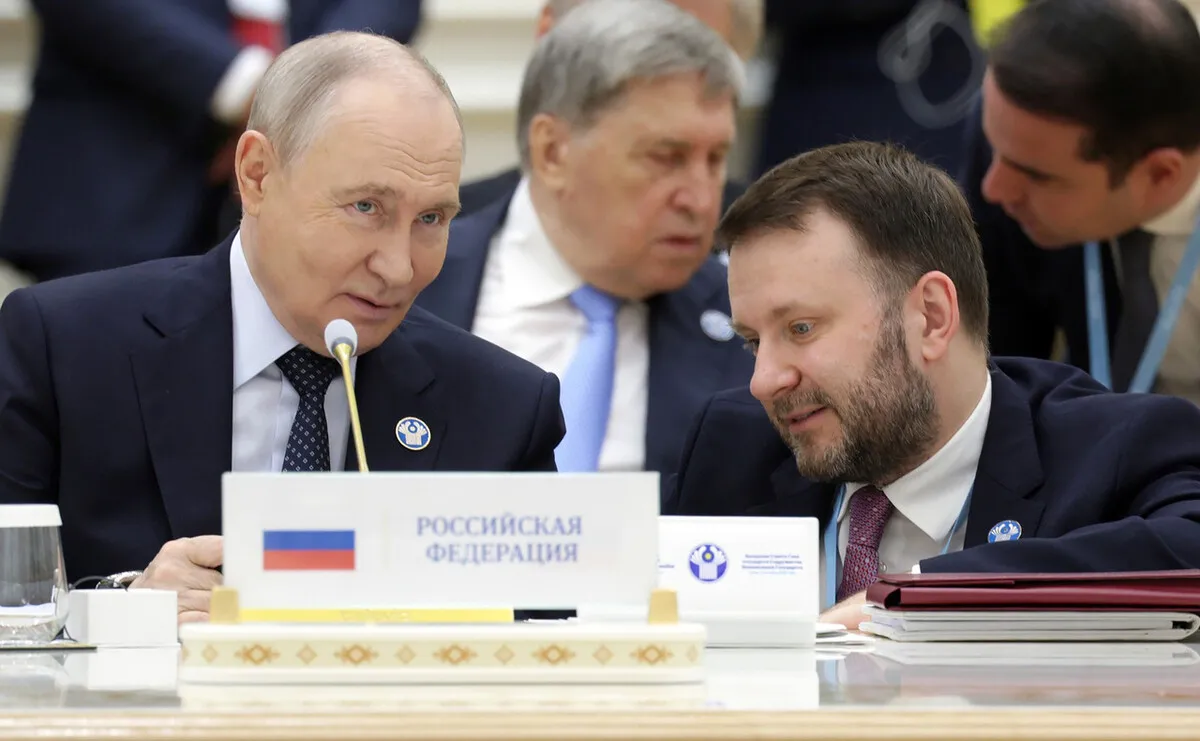
可能撕裂北约的柴油协议
唐纳德·特朗普证实了他的顾问们数月来一直在秘密筹备的事:美国将再次购买俄罗斯柴油,而为惩罚普京入侵乌克兰而设计的制裁将被暂停以腾出空间。
这一宣布出自10月9日在土库曼斯坦举行的里海峰会,特朗普在"真实社交"(Truth Social)上发帖称,他与普京已达成协议,莫斯科将立即向美国及全球市场供应至少30万吨柴油,另有50万吨将于11月到位,之后还将追加100万吨。包括后期潜在300万吨在内的总管道总量达480万吨。这不是一次微不足道的运输。这是美国在2022年封堵的一条通道的实质性重新开放。
美国财政部迅速推进了协议的程序化。外国资产控制办公室发布了一项临时总体许可,允许在2026年4月6日之前进行俄罗斯柴油的销售、交付和进口。该措施被定性为一次性豁免,但它的存在本身就已经重塑了华盛顿关于俄罗斯能源的沟通方式——即便这些货物最终流向的是全球买家而非仅供美国炼油厂使用,先例的意义远大于运量。
时机为何一切
国内政治的精算是直白的。自伊朗相关紧张局势升级以来,美国柴油价格上涨了约70%,这股冲击直接砸在美国消费者头上,并在11月中期选举前夕加剧了对特朗普政府的压力。能源成本在加油站和取暖账单上显现时,从来不是什么抽象的宏观指标。中期选举会惩罚执政党,而燃油可负担性是最快衡量这种惩罚的方式之一。
但时机的问题不止于此。伊朗危机引发的是全球成品油供应的真实冲击,而不仅仅是投机性涨价。霍尔木兹海峡的航运路线受阻,保险公司将保费推高到使许多货物失去经济可行性的水平。欧洲炼油厂原本就因俄罗斯原油输入减少而承受利润压力,此刻不得不与亚洲买家竞价争夺替代原料。由此产生的连锁反应是:汽油调和产能减少、馏分油市场趋紧,以及入冬前批发取暖油价的上涨。
俄罗斯方面则在数小时内表态准备就绪。副总理诺瓦克表示,莫斯科将立即开始解除自身的柴油出口限制,10月份30万吨的供应量已瞄准全球市场。俄罗斯炼油厂正在检修窗口后陆续重启,这种时机安排更像是两国政府之间的协调推出,而非自发的市场调整。克里姆林宫密切关注着美国因伊朗冲击而承受的内部阵痛,而这项协议正是将这种杠杆直接变现。
乌克兰的反应既迅速又在预料之中
弗拉基米尔·泽连斯基没有含糊其辞。他将这项安排称为普京生日的一份礼物,并称之为"战争投资"——这个表述承载的经济分量比表面看来更深。泽连斯基在X平台撰文称,允许俄罗斯销售石油产品实质上是在延长战争,因为这让莫斯科获得了原本会在制裁下丧失的收入。“俄罗斯将用更多的恐怖和背叛来偿还这笔柴油协议,“他写道。
泽连斯基的定性在狭义上是准确的。对俄罗斯能源的制裁从来不是为了在一夜之间摧毁俄罗斯经济——它们的设计初衷是建立一个持久的金融底线,让莫斯科的战争机器在其下逐渐失血。对这种压力的暂时解除并不会抹去战争本身,但它确实削弱了约束俄方支出的具体机制。即便只有几个月的出口收入上升,对于一个国防预算承压的国家来说也意义非凡。
这笔收入的二阶效应,才是泽连斯基警告更加紧迫的原因所在。俄罗斯军费开支已经吞噬了约30%的联邦预算,而每一笔额外的能源出口收入都减轻了这方面的压力。这意味着弹药生产与社会支出之间的取舍更少、武器翻修周期中的延误更少、普京在整个战线维持进攻行动的灵活性更大。柴油协议不会让俄罗斯赢得战争,但它移除了一条原本正缓慢迫使莫斯科调整战略的约束。
欧洲盟友将作何观感
更深远的损害可能不在乌克兰,而在北约的凝聚力。欧洲各国政府花了三年时间将其能源政策与一项原则对齐:俄罗斯化石燃料是一种需要被限制的战略武器,而非一种选择性地重新进口的商品。美国的解禁为欧洲首都制造了道德风险:如果华盛顿可以为了国内政治利益而放松制裁,欧洲为何要继续承受更高的能源成本和更慢的工业增长?
德国、波兰和波罗的海国家会将此解读为信号:美国对制裁体制的承诺是有条件的,而非结构性的。这一区分至关重要。有条件的团结远比无条件的团结更难作为政策基石,而这正是莫斯科自2022年以来一直在寻找的突破口。俄罗斯外交官已经开始 circulating 口径,将这项柴油协议塑造为西方团结只是一场表演而非真正约束的证据。
法国和意大利政府在此问题上尤为脆弱。两国的财政缓冲都小于德国,同时又面临着来自工业制造商自身的政治压力——后者将能源成本归咎于竞争力的下滑。美国对俄罗斯柴油的豁免给了这两个政府一个现成的论据,用于重新调整各自的能源立场——并非 outright 逆转,而是一种渐进的软化,而这正是莫斯科远比一船燃料更加需要的。这种侵蚀是渐进式的,而这恰恰是其危险之处。
此外,还有一个将在各盟国首都引发回响的程序性问题:财政部许可是单方面发布的,未与北约伙伴或欧盟磋商。这种"先行动、后解释"的模式强化了一个日益广泛的认知——美国能源政策正变得日趋交易化和国内驱动,即便触及集体安全安排时亦然。欧洲官员此前已私下对此方式表示不满;柴油协议为他们提供了新的弹药,以推动在能源和防务政策上获得更大的战略自主权——这正是法国一直在倡导、德国也在审慎探索的方向。
全球市场与航运维度
超越政治 fallout 之外,柴油协议重塑了全球能源物流的某些角落。获授权的480万吨约占俄罗斯年柴油出口量的1.5%至2%——不足以压垮价格,但足以收紧一个自伊朗动荡以来就一直脆弱市场。在制裁高峰期曾转向远离俄罗斯产品的印度、土耳其和西非炼油厂,如今可能重新评估其供应链,而这种重新配置将在市场中缓慢传导。
航运维度同样重要。大量俄罗斯柴油出口依靠俄方自有或租用的船队运输,而非即期市场的油轮。这些船只不需要西方保险或融资——这也正是制裁体制当初锁定这些支持环节的原因。财政部的许可似乎开辟了一条绕开部分限制的通道,实质上允许俄罗斯旗或俄罗斯控制的船舶以更低的法律风险将货物运往有支付能力的买家。这一漏洞即便狭窄,也立刻会迎来一直在等待机会的贸易商进行测试。
接下来会发生什么
财政部许可上设定的2026年4月到期日是关键变量。如果豁免在无续期的情况下自动失效,这项协议看上去便只是一次短期市场干预;如果被延长——鉴于驱动最初决策的同样是那些政治激励,这并非不可能——那么制裁架构经历的将是一次静默的修订而非戏剧性的崩塌。
无论如何,近期的轨迹已经清晰。俄罗斯柴油将开始流入。全球价格将有所缓和,特别是在那些已经以折扣价购买俄罗斯产品的市场。至少在中期选举前后,乌克兰将从华盛顿获得少于基辅预期的金融和外交支持。北约各伙伴将重新评估:当美国国内政治风向转变时,他们能在多大程度上信赖美国的一致性。
更长远的后果可能更难量化,但影响更为深远。2022年之后的制裁秩序建立在一个假设之上:经济压力能够跨多个政府任期和选举周期持续。这项协议证明了这一假设多么脆弱。当制裁的主要执行者将其视为可逆转的政策工具而非结构性承诺时,每一个其他行为体都会相应调整。俄罗斯学到了耐心有回报。欧洲盟友学到了:在美国国内压力之下,美国领导力可能不可靠。乌克兰伙伴学到:他们的安全不能取决于美国的政治日历。
这项协议的意义远超480万吨燃料。它是一次检验——检验2022年之后的制裁秩序是否真如设计者所假设的那样坚固——而早期的信号表明,它并非如此。