英伟达财报周:日本机构为何无法置身事外
黄仁勋卸任、半导体板块承压叠加本周密集催化剂,使这成为AI资本开支布局的关键窗口。日本机构紧盯什么——以及为何牵动全球。
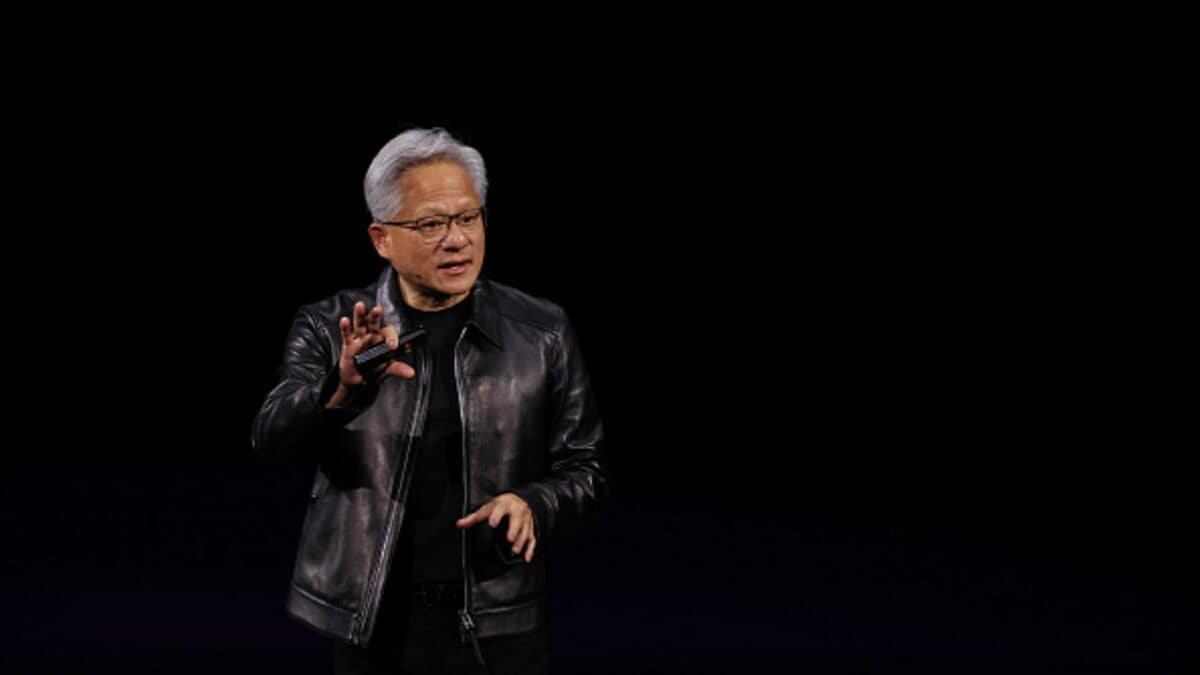
决定一切的离场
黄仁勋不仅仅是于11月12日辞去了英伟达(Nvidia)首席执行官一职——他离开了一家将整个投资逻辑建立在本人节奏把控能力上的公司,即AI基础设施的建设进度。这一离场的画面极具象征意义:一位与GPU革命画上等号的人物,正 Institutional investors 开始追问"下一代AI资本开支究竟是否已计入定价还是才刚刚起步"的微妙时刻悄然退场。
对日本投资组合经理而言,这绝非抽象议题。记忆体巨头铠侠(Kioxia)单日暴跌逾5%——这是当下全国最受瞩目的股价走势。藤仓(Fujikura)下挫超4%,东京威力科创(Tokyo Electron)下跌近2%。这些都不是边缘性波动,而是数十亿美元机构仓位正在实时重估的真实写照。
此次权力交接对亚洲投资者尤为关键,核心在于继任者的延续性问题。英伟达在黄仁勋 visionary 领导下运营超过二十年,市场将审视每一个信号,以判断交接之后战略方向是否生变。在日本机构投资者横跨更广泛的半导体价值链持仓——从铠侠这类存储器制造商到 Advantest 这类封装专家——他们正在评估:当前估值中隐含的需求假设,能否经受住管理层更迭的考验。与英伟达走势相关的股票,其不确定性溢价已经显著走阔。
英伟达这份报告真正裁决的是什么
周四那份财报背后最核心的问题,并非营收能否超越市场预期——而是指引叙事能否站得住脚。市场需要听到的是:超大规模云计算厂商的支出尚未触顶,且下一代训练硬件的需求依旧无法被遏制。
大多数英语媒体的报道遗漏了一个关键点:对日本投资者而言,真正的信号藏在数据中心需求与其他需求的拆分之中。英伟达已经数月来反复强调,企业端和主权级AI的采用正在加速,与云厂商同步推进。如果这一论断在财报电话会议上得到验证,那么对于铠侠这类处于同一条供应链下游的存储器标的,估值逻辑将彻底改写。NAND Flash价格的回升,取决于数据中心写入量是否真正落地——而这些写入量又取决于AI管线是否保持畅通。
三井住友证券(SBI Sumitomo Securities)Shikiho报告的源材料特别点出了铠侠,指出数据中心NAND需求超出预期,智能手机和个人电脑需求也在扩张。供应紧张正在推动价格改善。折旧与人工成本上升,但盈利加速幅度较上一期报告进一步扩大——在你已经在历史常态折价交易的前提下,这种逐次上调的细节至关重要。
跳出 headline numbers,日本配置者正在细读营业利润率轨迹以及资本配置备忘录。任何迹象表明英伟达正在为需求放缓做准备——无论是通过库存调整、产能收缩还是修订后的资本开支指引——都将穿透整个日本半导体生态。设备制造商尤其如此——它们赖以运转的订单-to-营收周期很长;今天芯片厂削减资本开支,意味着数个月后东京威力科创和screen Solutions收到的订单会相应减少。存储器生产商面临的复苏弧线则更为漫长,因为自2023年以来结构性供过于求一直笼罩着NAND领域。
监管层面的黑天鹅
政治变量通过一个出人意料的渠道袭来。民主党在中期选举后重掌国会两院,一夜之间重塑了监管格局。市场对数据中心建设面临更严格规定的担忧,直接施压AI与半导体个股。这对日本出口商而言绝非边缘关切——东京威力科创等设备制造商拥有可观的美国营收敞口。任何对本国数据中心扩建的限制,都会在反映到报表数字之前很久,就先通过光刻、沉积和测试设备的订单模式传导出来。
监管转向同时朝两个方向切割。更严格的环境审查与能耗 scrutiny 可能拖慢新设施的开建节奏——这是对需求预测的逆风。但同时,这也可能让建设更加集中于财力雄厚的头部运营商,反而利好那些大规模采购先进设备的大客户。对日本供应商的整体影响取决于哪条渠道占据主导,这让本周英伟达关于客户集中度与地理需求分布的表态显得尤为关键。
Anthropic预计将于11月19日上市,这又是一个新增变量。这不仅仅是一家AI公司 going public——它是市场在当前估值水平下是否仍然相信生成式AI商业化故事的风向标。若首日表现疲软,多头将被浇冷水;若表现强劲,则迫使整个板块重新定价,包括那些此前落后反弹的日本硬件标的。
地缘政治的头顶乌云
接着,在这个本就离奇的一周里还有第三个意外:一项拟议中的美中日俄四方峰会将于11月19日在深圳举行。历史上前所未有。就近期盈利而言或许无关紧要。但对于仓位结构围绕中国风险敞口搭建的机构来说,技术出口管制或关税框架的任何风吹草动,都会改变对具备重大中国区收入来源的半导体标的所施加的风险折价。东京威力科创、Advantest等公司无法对此视而不见。
东京威力科创约四分之一的营收来自大中华区,这一比例在中国芯片制造商加速本土能力建设的过程中甚至还在扩大——即便面临出口限制亦然。美方执法姿态的任何缓和——哪怕只是言辞层面——都可能压缩该股的risk discount。反之,立场若趋强硬,则会放大未来营收侵蚀的担忧。对铠侠而言,敞口结构不同但分量同样沉重:中国NAND买家构成了其出货量的显著部分,如何在与这些客户的谈判中维持定价权,是一个反复出现的难题。峰会 outcomes无论释放何种信号,都将在周五收盘前迫使机构调仓。
谁赢谁输
乐观情景清晰可见:英伟达给出强劲指引确认需求持续增长、数据中心NAND价格进一步走强、Anthropic的首发信号市场重拾对AI货币化故事的信心。在那个世界里,被打趴的日本半导体标的会迅速补涨——铠侠领涨,随后设备制造商凭借订单 backlog 的乐观情绪集体向上重估。
悲观路径则贯穿疲软的指引、任何暗示hyperscaler支出趋于正常化的信号以及对Anthropic情绪转淡。存储器板块的复苏周期最长,因为它是本轮交易中最具周期性的环节。设备股紧随其后,但有滞后——订单转化为营收要跨过后几个季度。 Mitsui Sumitomo Banking Group 和 Tokio Marine 这类金融股也出现了明显的日内跌幅,将在更广泛的风险规避行为中被间接受压。
中间情形同样值得关注。英伟达可能交出符合预期的业绩、但指引偏谨慎——届时该股横盘震荡,而真正的行情会转移到第二、第三档日本标的身上,它们的估值本就计入了悲观预期。这在半导体周期中历来是出现非对称机会的地方,尤其在封装和材料细分领域,产能约束可能在无论宏观情绪如何的情况下都对 incumbent 有利。
这一周将为日本裁定什么
过去一个月,日本机构投资者被迫进入防御态势。CoreWeave风波、Alphabet的自由现金流担忧、监管逆风,再加上英伟达这次 leadership change,形成了一波叠加的抛压浪潮。市场已被高度压缩——一份好财报、Anthropic的一个积极信号,就能让回摆至周期股的轮动迅速加速。
逆向思路值得认真考量。铠侠的交易价格仅为其历史区间的零头,尽管基本面正在改善。藤仓徘徊于多年低位附近,然而数据中心的光纤与铜缆需求在结构上依然完好无损。东京威力科创的估值根本没有充分反映AI建设周期的持久性。
更广泛的影响超越任何单一股票。自从板块经历长期抛售以来,这一周构成了对日本半导体 thesis 的首次全面压力测试。机构的反应方式——是加码被低估的周期股还是进一步撤退至防御品种——将决定2026年第一季资金进出日本的方向性倾向。财报季、大型IPO与地缘信号在同周内汇聚,这种情况本身就极为罕见,因此仓位决策不会被孤立地做出。它会被当作一道指令,抑或一道警示标签——两种结局的分量都不轻。