内存短缺正成为每家AI公司未来的隐形税收
HBM正在以超出预期的速度吞噬DRAM晶圆产能。这最初只是芯片供应问题,却逐渐演变为AI基础设施的结构性税收,并最终影响到你购买的每一款消费电子产品。
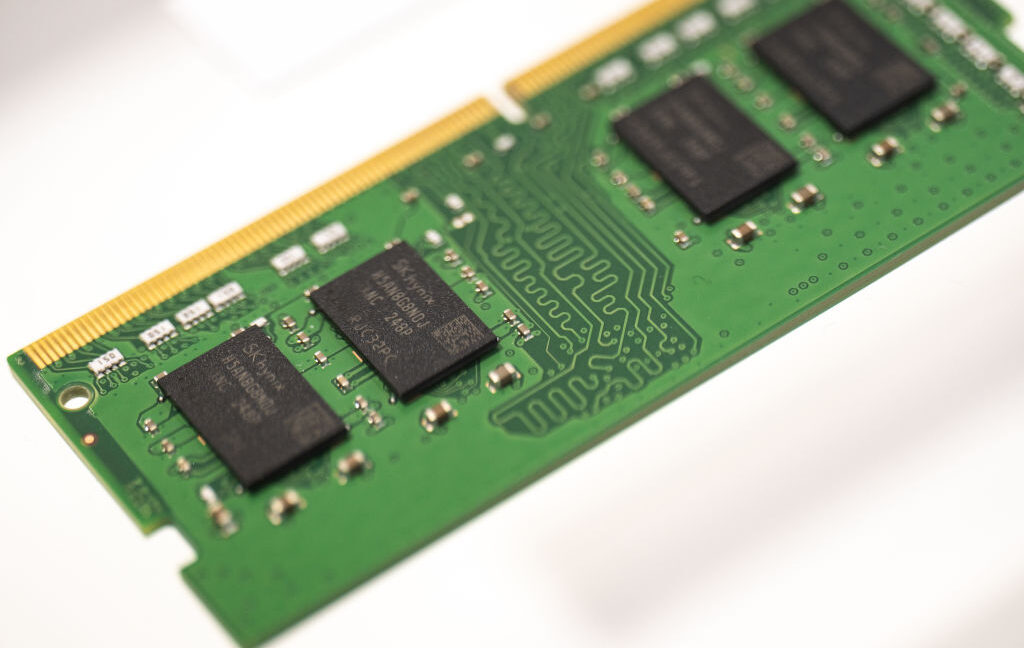
那块改变了一切的晶圆
HBM 不是一款产品。它是整个 DRAM 行业未来的存根。
据三星执行副总裁金泰宇表示,到 2027 年,HBM 将消耗近 30% 的 DRAM 制造商的晶圆产能,而今年这一比例约为 20%。这种转变不是渐进式的。它标志着内存制造的经济逻辑正在被永久性地重新焊接。
美光 CEO 桑杰·梅赫罗特拉告诉 Ars Technica,美光 2027 年的大部分 HBM 产能已经售罄,价格显著高于 2026 年的水平。当一家公司的 CEO 说公司不知道供应何时能追上需求时,你不该将其解读为对未来产能扩张的乐观。你应该将其视为一个警告:需求将继续快于行业能够为其建造的速度。
原因在于结构性,而非周期性。AI 训练和推理都是以传统计算工作负载所不具备的方式渴求内存。更大的模型需要更大的上下文窗口。更高的并发意味着更多的会话同时运行。企业级智能体的部署倍增了数据中心必须服务的并行工作负载数量。这些趋势中的每一种都在更用力地拉扯 HBM——这种垂直堆叠并直接连接到 GPU 的高带宽内存——因为决定模型是以可用速度运行还是以缓慢的 token 生成爬行的,不是原始容量,而是原始带宽。
因此,内存的竞争并非在数据中心和消费者之间以某种抽象意义上的竞争。它是在两个非常有不同购买意愿的买家之间的竞争,而价格发现机制正在向一方崩塌。
第一个牺牲品:消费者渠道
2025 年 12 月,美光宣布其 Crucial 品牌将停止向消费者出售 RAM。当时的美光执行副总裁兼首席业务官苏米特·萨达纳将这一决定表述为向"更大、战略性客户"在增长更快的细分市场进行战略重新分配。用直白的话来说,美光决定停止充当零售商,因为其工厂车间已经承诺给支付数倍于玩家愿意为同一块硅片付出的数据中心买家。
这种影响已经向外扩散。预装电脑的价格上涨。原始设备制造商在更高的价格下提供较低的 RAM 配置,这是一个明显的信号,表明成本压力正在被转嫁给下游而非被上游吸收。智能手机、流媒体棒、游戏主机——内存紧缺并不仅限于服务器。它正在渗透到每一个使用 DRAM 的品类,因为物理约束在于晶圆层面,在那里,无论目标是旗舰笔记本电脑还是 20 美元的流媒体设备,每一块芯片都在争夺相同的晶圆产能。
这是故事中被低估报道的部分。RAM 短缺不仅是一个 AI 基础设施故事。它是关于每生产 1GB HBM 的机会成本的故事。当三星将其 DRAM 产量的另外 10% 专注于高带宽内存时,其他东西就变少了。而现在,这个东西越来越多地面向以价格敏感买家为目标的产品。
第二个牺牲品:数据中心利润
数据中心正在赢得当前内存竞标的战争。但它们也可能在利润上输掉。
HBM 价格在 2027 年"高得多"并不仅仅是供应商的胜利。它对所有建设 AI 基础设施的人都是一个成本结构问题。云提供商和 AI 公司正在以高昂的价格承诺多年供应协议,锁定今天的产能,同时定价权仍然集中在少数几家制造商手中——美光、三星和 SK 海力士。
时间线在这里很重要。梅赫罗特拉说美光无法预测供应何时能满足需求。如果这一时间线像 Ars Technica 头条所暗示的那样延伸到 2028 年及以后,那么数据中心运营商面临着几个更多季度的 HBM 供应紧张,价格持续上涨。这推高了 AI 推理和训练运行的总拥有成本,压缩了那些以竞争性价格制定云 GPU 小时的运营商的利润,并创造了激励一些买家转向较小模型或较低内存密集型架构的动力——这些变化本身就会减缓能力增益的速度。
讽刺意味尖锐:同一种使更快 AI 开发成为可能的内存,也成为规模化交付 AI 的经济瓶颈。
谁赢谁输
赢家很清楚。美光、三星和 SK 海力士正在以强定价杠杆和已分配到 2027 年的产能运营着供应商市场。它们的资本支出计划很可能偏向 HBM 产能扩张,巩固它们数年的地位。
大型云提供商和资金充裕的 AI 公司是次级赢家,因为它们能够负担得起锁定供应并以更高价格击败较小竞争对手。它们正在以溢价购买确定性。
输家更为分散,但在经济上是真实的。消费硬件制造商正在吸收它们没有计划过的成本增加。OEM 正在削减 RAM 配置而不是全面提价,这甚至对那些没有积极抗议这一变化的买家也损害了用户体验。无法签署多年 HBM 合同的小型 AI 初创公司实际上被高价排除在前沿能力竞赛之外——这种动态将创新能力集中在了 incumbent 手中。
还有一个鲜少被讨论的次级输家:全球数据中心建设本身。HBM 延迟的每个月都是 AI 服务部署的延迟月份,也就是企业开发者在上面构建的那些模型的生产力增益损失的月份。RAM 短缺不仅仅是一个硬件故事。它是 AI 经济的一个延迟税。
长远视角
半导体行业有一种通过大规模资本投资解决自身危机的习惯。新工厂开放。良率提高。产能上线。那个周期是真实的,但它在多年时间尺度上运行,而 HBM 的需求曲线比这个行业以前优先过的一切都更陡峭。
如果 HBM 到 2027 年达到 DRAM 晶圆产能的 30%,而需求继续当前的轨迹,供需之间的差距可能会持续到本十年结束以后很久。那将使当前的短缺不仅仅是一种暂时性中断,而是一个新的基线——一个内存架构由 AI 工作负载主导、消费者和工业应用以上涨价格竞标剩余份额的行业。
RAM 短缺是那个将安静地塑造 AI 经济下一阶段瓶颈。不是通过耸人听闻的头条新闻,而是通过更高成本、更长交付时间和更少能够在前沿竞争的玩家的更慢的复合效应。问题不在于行业是否会扩大 HBM 产能。问题在于它是否会扩大得足够快,以使更广泛的生态系统的定价能力不会让自己无法获得所需的内存。