三星创纪录盈利为何救不了股价——以及它意味着什么
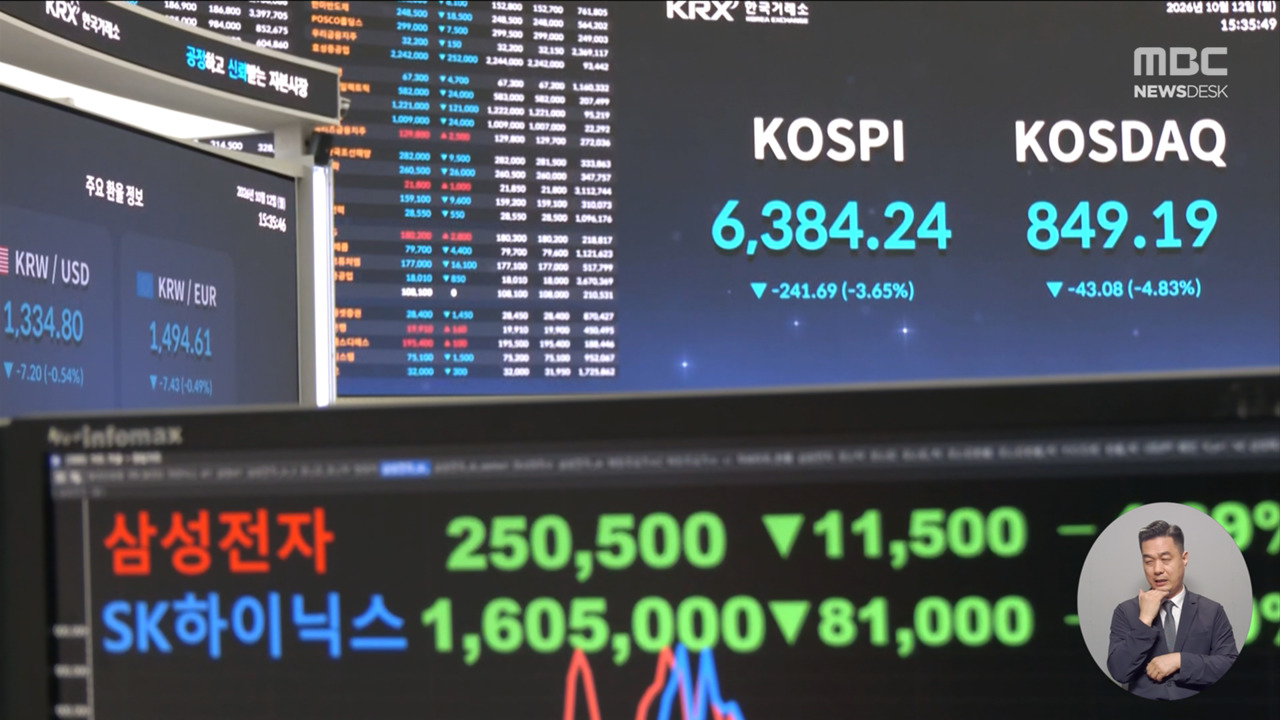
三星电子公布第三季度创纪录营业利润107万亿韩元,但股价反而下跌超4%。外国投资者单日抛售2万亿韩元,KOSPI跌破6300点。这一悖论揭示了韩国市场格局的深刻转变——以及这对全球芯片需求意味着什么。
本不该存在的悖论
三星电子报告第三季度营业利润达到107万亿韩元——创下公司历史上最高纪录。其内存芯片部门作为韩国出口机器的引擎,在经历惨烈下跌后实现了分析师所称的惊人逆转。按每一项历史指标衡量,这是一份值得庆祝的业绩。
然而股价却下跌逾4%,收报每股约25万韩元。三星在内存领域唯一的国内竞争对手SK海力士同样大幅下挫,报约160万韩元。两者拖累KOSPI指数两个月来首次跌破6300点。
数据一目了然。三星的盈利表现优异,市场却毫不在意。
谁在卖出,为何重要
周三,外国投资者在单个交易日抛售了超过2万亿韩元的韩国股票,在此前四个交易日净卖出约6.5万亿韩元的基础上又追加了卖压。他们并非针对某一只表现不佳的股票——而是在砍掉一个涨势过猛、过快运行的投资组合。
全市场下跌股票与上涨股票的比例超过4比1。半导体股领跌,人工智能相关股票紧随其后。这一模式意义深远,因为它指向一个具体的机制:外资正从韩国半导体板块撤离,并非基本面恶化,而是因为美国人工智能股票在相对估值上变得极具吸引力。
美国AI股持续飙升。当英伟达及相关标的不断攀升时,追逐AI敞口的边际外资没有动力继续留在首尔。毕竟,三星和SK海力士本质上是对全球AI需求的代理投资——而在过去几个月中它们已经大幅反弹。持有它们的機會成本已然转变。
现代汽车证券研究员金在承(Kim Jae-seung)直言不讳:如果美国市场能够通过本土股票实现AI回报,就没有任何额外理由推高韩国股市。这笔账算得冷静,而非情绪化。
内存芯片周期并未改变——变的是市场认知
三星报告的利润与其股价之间的落差,揭示了市场对周期性行业定价的一个关键点。当一家公司在下行周期中复苏、交出创纪录的盈利时,投资者并不会立刻给予奖励。他们会问:下一个高点何时到来?今天的数字是否具有持续性,还是仅仅反映了有利的库存位置和价格拐点?
义柱投资证券公司研究员尹仁俊(Yoon In-jun)精准描述了这一动态:在这样的时期,短期盈利质量不如轨迹问题重要。市场正在定价一种不确定性——当前利润水平究竟是天花板,还是更长 climb 途中的一级台阶。
这种不确定性并非空穴来风。内存芯片价格虽仍处高位,但并非不可逆转。用于AI训练的高带宽内存(HBM)需求强劲,SK海力士向美国主要芯片厂商供应HBM,尤甚。但供应端也在扩张——三星自身正在 ramp up 产能,韩国以外的竞争对手也在大力投资。周期转向的速度可能超出任何人预期。
回购计划已走到尽头
另一个压制韩国市场的结构性因素值得关注。三星和SK海力士已近两个月回购自家股票——这一做法为股价提供了肉眼可见的支撑底。当这些计划结束时,支撑便随之消失。市场往往在情绪脆弱之时,才注意到最后买家缺席带来的影响。
回购计划结束后,抛售加速,这表明算法和被动资金在失去机构缓冲后,向下运行的力度比基本面单独所能解释的更为激进。
地缘政治阴影与OpenAI的噪音
韩国市场还对华尔街迅速消化并淡忘的外部波动做出了反应。市场传出OpenAI营收不及预期的消息,随后又被撤回。美国股市在数小时内收复失地。KOSPI却没有。
与此同时,有关沙特阿拉伯利雅得机场遇袭的报道加剧了更广泛的风险厌恶情绪。这些事件看似与半导体股无关,但它们在一个本就对全球贸易流和能源价格高度敏感的市场上叠加了不确定性。韩国几乎进口全部能源,出口大部分制成品。在地缘政治冲击方面,韩国比资源丰富的经济体更为脆弱。
接下来会发生什么
MBC新闻的分析师指出一个时间线:随着Anthropic预计上市等大型事件落定、半导体公司发布2028年盈利指引,11月和12月应会带来清晰度。一旦这些里程碑过去,迷雾将足以散去,投资者可以重新评估韩国内存股是估值合理还是遭到不公平惩罚。
问题在于时机。连续两个月的重度外资抛售并非短暂插曲。机构投资者重建仓位需要时间。在盈利轨迹变得 unmistakably 持久之前——在美国AI股出现疲态信号之前——上行空间可能仍受限制。
对于全球芯片市场而言,三星的下跌是一个提醒:即使钟声不在首尔敲响,韩国的半导体综合体仍是风向标。外国投资者将韩国内存股视为投资组合的"废气"而非核心持仓,这将改变整个板块的波动特征。如果向美国AI股的轮动持续,韩国半导体股的交易区间可能比以往一年的复苏走势所暗示的更宽。这不一定是看空——但比近期上升趋势所暗示的更少宽容。
底线
创纪录的利润未能挽救三星的股价。这就是当下的故事,而且并不局限于一家公司。它是一个信号,昭示着 competing narratives 时代的资本配置逻辑:美国AI主导 vs. 韩国制造复苏、周期顶点 vs. 周期中段、后见之明中漂亮的盈利 vs. 当下就能说服人的盈利。
KOSPI跌破6300是一个值得关注的关口。下一步走势将取决于外国投资者是否将韩国半导体视为更大规模轮动中的临时牺牲品,还是视为等待正确催化剂回归的错配资产。