SK海力士在自有厂区内部打造芯片生态圈
SK海力士允许材料和设备供应商在其新建的水原工厂内测试产品,这一供应链举措有望重塑芯片制造方式。
与陌生人共享的洁净室
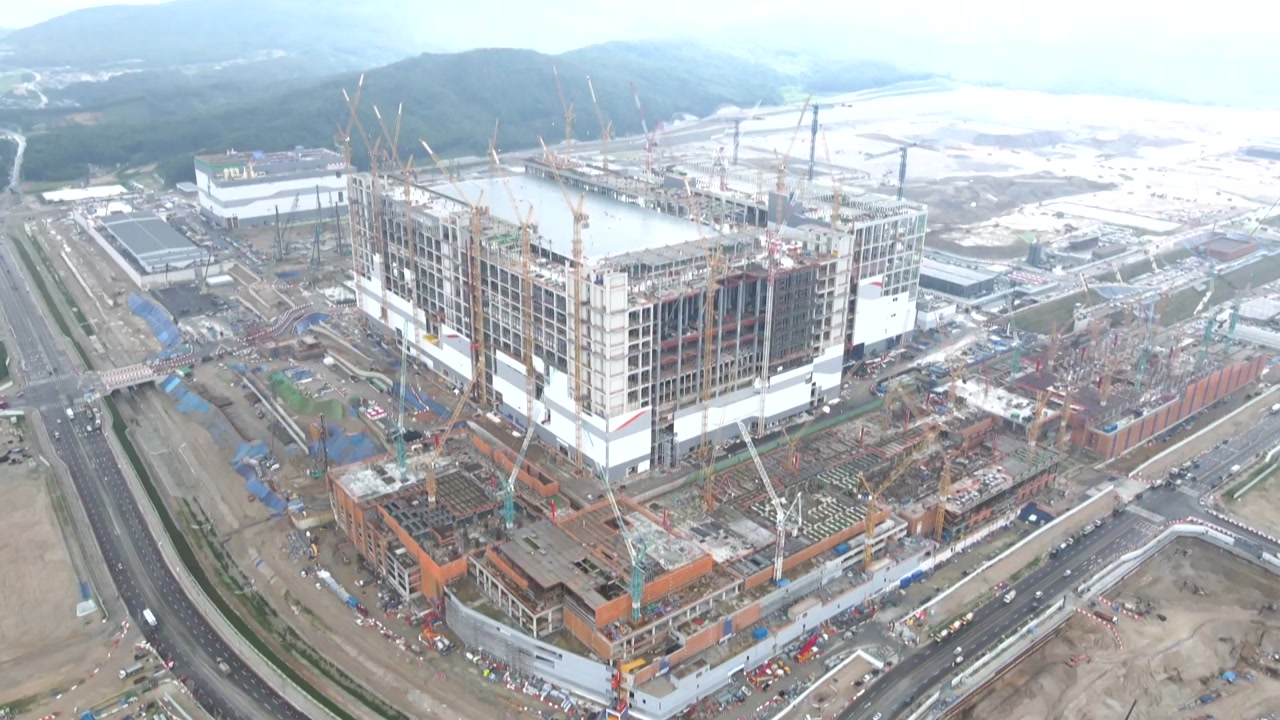
龙仁郊外SK海力士的建筑工地上尘土尚未落定。工人们浇筑混凝土,起重机操作员摆动钢梁,每天大约有两万人在这片广袤的土地上——昼夜不停地工作着。
这个项目的特别之处不在于规模有多大,而在于墙盖起来之后会发生什么。
在第一阶段晶圆厂内部,SK海力士不仅预留了自己生产线的空间,也为外部公司留出了位置。材料、零部件和设备制造商——在韩国统称为소부장(供应链)——将能够在SK海力士的洁净室内设立工作室,并在承诺大规模量产之前对自己的产品进行测试。
这不是慈善。这是韩国芯片制造商迄今为止最明确的举措之一,旨在将整条供应链垂直整合到单一园区内。
战略背后的数字
龙仁综合设施的第一期工程是计划中的四座晶圆厂之首,预计将于2027年第四季度开始运营。每台设备最终都需要属于自己的高纯度洁净室,能够处理HBM——也就是支撑当今AI加速器的专用芯片堆栈。到2033年,预计四个阶段将每天消耗超过14吉瓦的电力和近150万吨超纯水。
仅这一公用事业 footprint 就使SK海力士的龙仁园区成为朝鲜半岛最大的电力和水资源消耗项目之一。
但战略差异点就存在于那些洁净室内部。据三一晶圆厂基金会主席兼创始人李基廷表示,该基金会是管理供应链租户计划的实体,计划是"在国内供应商的同时,实现个别工艺步骤和模块级别的大规模量产验证"。
用通俗的话来说:供应商不再需要将新开发的蚀刻化学品或沉积工具运送到第三方测试实验室并等待数月结果,而是可以直接安装在SK海力士的工厂车间里,接入生产线,亲眼看到它在实际制造条件下的表现。
这对小型供应商为何重要
国内设备制造商TES副主席李宰浩在接受YTN采访时直言不讳。计量仪器——用于测量晶圆厂内薄膜厚度、缺陷密度和层对准的机器——单台价格通常在1亿至50亿韩元不等。对于中小型供应商来说,购买其中任何一台设备来为大买家的晶圆厂认证产品,都是一项代价高昂且回报不确定的资本投入。
通过让供应商使用SK海力士现有的仪器设备,该公司实际上消除了一道历来有利于日本和美国大型设备制造商的门槛壁垒。如今,韩国基板供应商或国内包装企业有了可信的途径来验证其产品,而无需为此负债累累。
这是一种结构性优势。台积电难以轻易复制这一点,因为这家代工巨头的供应商生态系统遍布多个国家,严重依赖海外企业,而这些企业的产品必须通过外部认证流程。
三星正在效仿这一 playbook
三星电子计划在同样的龙仁走廊建设六座额外的晶圆厂,目标是在2029年左右实现初期运营。如果它遵循类似的共址模式——所有迹象都指向肯定——那么龙仁地区本身将成为一个集中集群,世界上两大存储芯片制造商在此分享供应商社区。
这创造了反馈循环。在SK海力士场地获得材料认证的供应商,将获得使其更容易向三星推销的工艺数据。三星从中受益,因为其竞争对手的供应商池也变成了自己的人才和认证管道。两家公司都因邻近而获益,但这种动态强化了韩国作为自给自足存储芯片生态系统的地位——没有任何其他地区在这个规模上达到过这种程度。
基础设施的壁垒
所有这些都不解决一些巨大的工程和政治问题就能展开。政府表示,电力和水基础设施将与每座晶圆厂的启动时间表同步交付。但该地区的输电线路扩建和大宗供水管道建设反复面临当地反对,升级区域电网的前期资本成本极其庞大。
工地附近的当地居民提出了对施工干扰和环境影响的担忧。公用事业公司已警告称,四座晶圆厂的巨大负荷可能在SK海力士第一条晶圆线在2027年底投产之前就压垮京畿道南部的电网。
如果基础设施交付延误,整个共址战略就会停滞。供应商无法在空荡荡的洁净室里验证产品,相对于竞争对手的时间优势也会消失殆尽。
这释放的信号
对于那些通过《芯片法案》补贴和台湾依赖视角追踪半导体政策的西方读者而言,SK海力士的龙仁举动看起来像是国内家事。事实并非如此。
这是一次在工厂大门层面锁定供应链韧性的尝试。通过将供应链供应商拉入晶圆厂边界内,SK海力士减少了交货时间,降低了认证风险,并建立了一道不依赖跨洋运输零件的竞争护城河。这与其说是为了更快地制造芯片,不如说是为了让不确定性变得更便宜。
台积电凭借其专业化经济的优势建立了霸权。SK海力士现在押注的是,在HBM竞赛中,邻近性胜过专业化——离供应商工程团队最近的公司将首先出货更好的内存,并保持首先持续出货。
这一赌注是否会兑现取决于具体因素:龙仁的电网能否承受得住,两万名工人能否按计划到2033年完成四座晶圆厂的建设,以及国内供应商能否将补贴的洁净室使用权转化为真正的工艺创新。架构已经就位。其余仍需证明。