韩国正通过电价向半导体产业提供补贴
首尔正在推行区域差异化的工业电价,将最大幅度的折扣导向湖南地区——其最新半导体超级园区正在那里建设。这实质上是披着电网管理外衣的产业政策。
芯片的价格不止于硅
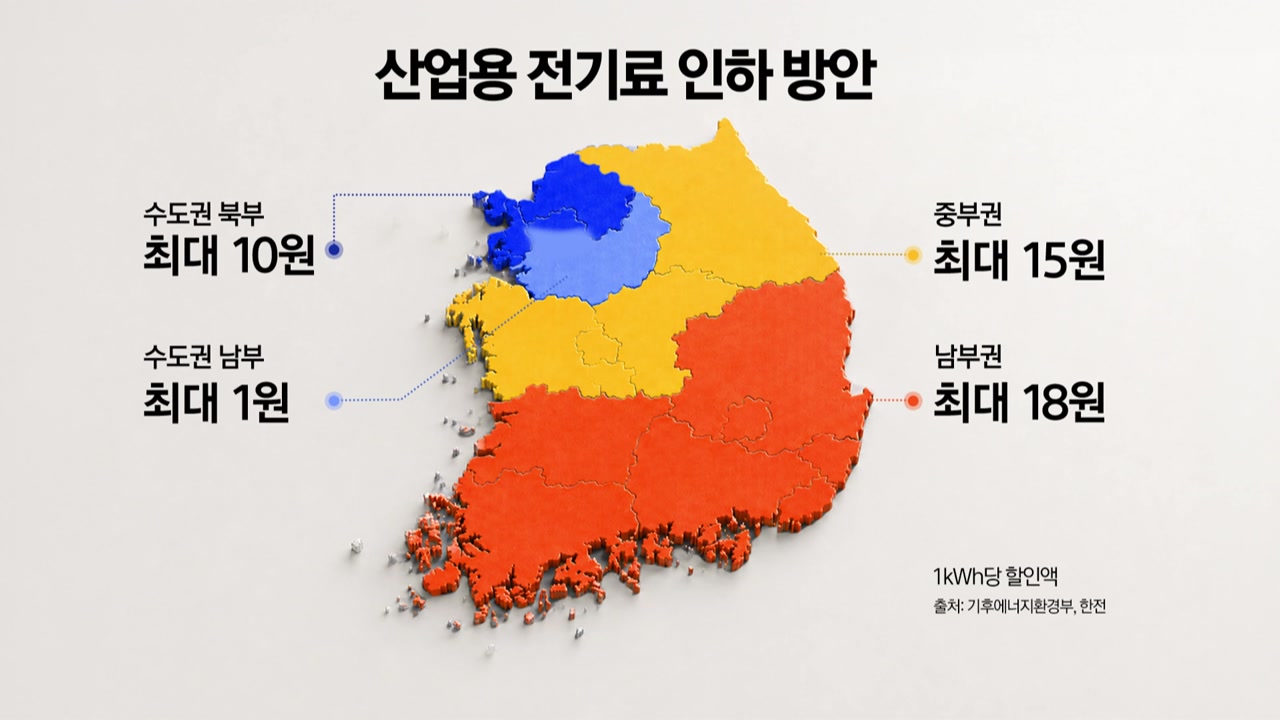
韩国政府近日公布了一项按地区差异征收工业电价的计划——表面上看是官僚式的电网管理,实质上则是毫不掩饰的产业政策。距离首尔最远的地区获得最大的折扣。包括湖南在内的南部地区折扣最高,每千瓦时可达18韩元。北部首尔地区仅10韩元。南部首尔地区?少得可怜的1韩元。
这绝非偶然。今年6月宣布的湖南半导体产业集群,是总统李在明三大超级项目之一,是这项政策明确的受益方。气候能源部长金成焕说得直白:好企业需要分布在各地,离首都越远,电价应该越便宜。
政府称之为区域平衡,竞争对手则称之为补贴。
电力为何对芯片至关重要
现代半导体晶圆厂是地球上用电最密集的工业设施之一。一座先进制程的工厂耗电量可与一座小城相当。对于已经在平泽和伊川建设庞大新基地的三星电子和SK海力士而言,电力不是一项支出——它是战略性成本变量。
檀国大学经济学教授许云智指出,仅湖南半导体产业集群就预计将大幅改变全国电力需求格局,政府很可能需要修订第12版电力需求预测。这不是小调整。它意味着单一工业项目引发的需求冲击前所未有。
当你通过定价政策降低这些需求成本时,你实际上就是在降低晶圆厂投资的盈亏平衡点。没有招标,没有直接补贴,没有WTO争端。只有一张费率表。
账怎么算
全国分为四个地区。工业电价折扣如下:
- 北部首尔:每千瓦时最高减10韩元
- 南部首尔:每千瓦时最高减1韩元
- 中部地区:每千瓦时最高减15韩元
- 南部地区(湖南):每千瓦时最高减18韩元
韩国电力公司 tariff 战略部门千贤敏表示,这一逻辑是向企业发出信号——它们可以将需求转向发电能力更强的地区。折扣从四个地区递减至一个,最低电价适用于距首都最远的区域。
但真正的信号更简单:如果你在湖南建造半导体晶圆厂,你的电费账单将显著低于在首尔或中国建造。这个差距就是政策本身。
谁买单,谁获益
政府称将通过改革韩国电力公司(KEPCO)的批发电力采购系统来为折扣融资——本质上是微调公用事业公司从发电商购电的方式。这是在能源行业内部的再分配,而非新的纳税人资金。成本从晶圆厂运营商转移到费率和发电商,但政治账算得很清楚:成本分散,利益集中。
三星和SK海力士立竿见影地获益。两者都觊觎湖南。该地区提供首尔拥挤工业区无法给予的东西:充足的电力、充足的水源、稳定的土地且成本更低。电价折扣只是锦上添花。
相比之下,中国芯片制造商吃亏了。中芯国际和华虹已经受到美国出口管制挤压,无法复制这种结构性成本优势。即使在中国国家主导的能源补贴下,也没有哪家中国晶圆厂运营商能在政府指定的超级园区内,获得叠加在绿地土地和水源获取之上的每千瓦时18韩元区域折扣。
这个差距不在于创新。在于 overhead(运营开销)。
接下来会发生什么
政府计划在今年完成评论期和设计细化后最终确定该体系。这一时间表虽然激进,但并非出人意料——湖南基地需要尽快锁定投资,开发商在投入资金前会寻求确定性。
三种结果很有可能:
首先,三星和SK海力士将加速湖南场地准备。价格信号缩短了这座可能需要五到七年才能达到满产设施的回本周期。
其次,电价改革将面临未获折扣地区的发电商和消费者的抵制。一部分人的廉价电力意味着另一部分人的更高成本,而韩国电力公司的批发改革将决定这些痛苦如何分配。
第三,中国将做出回应。北京多年来一直在为其半导体行业建立能源补贴。它不会坐视结构性成本差距存在而不采取反制措施——可能以localized energy pricing reforms(本地化能源定价改革)或针对西部省份的定向晶圆厂补贴形式出现,那里的电力本来就便宜。
更大的图景
韩国的方式独特之处在于,它在实施产业政策效果的同时避免了产业政策的表象。没有半导体补贴的宣告,没有部长级新闻发布会谈论企业扶持。只有一项恰好使政府希望取胜的企业受益的电价调整。
将产业政策嵌入公用事业监管的优势就在这里。它在WTO更难受到挑战。竞争对手更难 pinpoint( pinpoint = 精准定位)。国内行为者更难抱怨,因为该机制被包装为区域发展而非企业偏袒。
湖南半导体产业集群将消耗大量电力。新的电价体系确保这些电力不会击穿经济模型。在这场争夺先进芯片制造主导权的竞争中,这可能是北京和华盛顿都没有提及的最重要细节。