SpaceX 1000亿美元路易斯安那豪赌或将重写太空经济
SpaceX正斥资1000亿美元在路易斯安那建设第二个Starbase,计划每年提供10个发射工位和数千次星舰飞行。此举将重塑竞争格局、轨道基础设施以及美国在太空领域的战略地位。
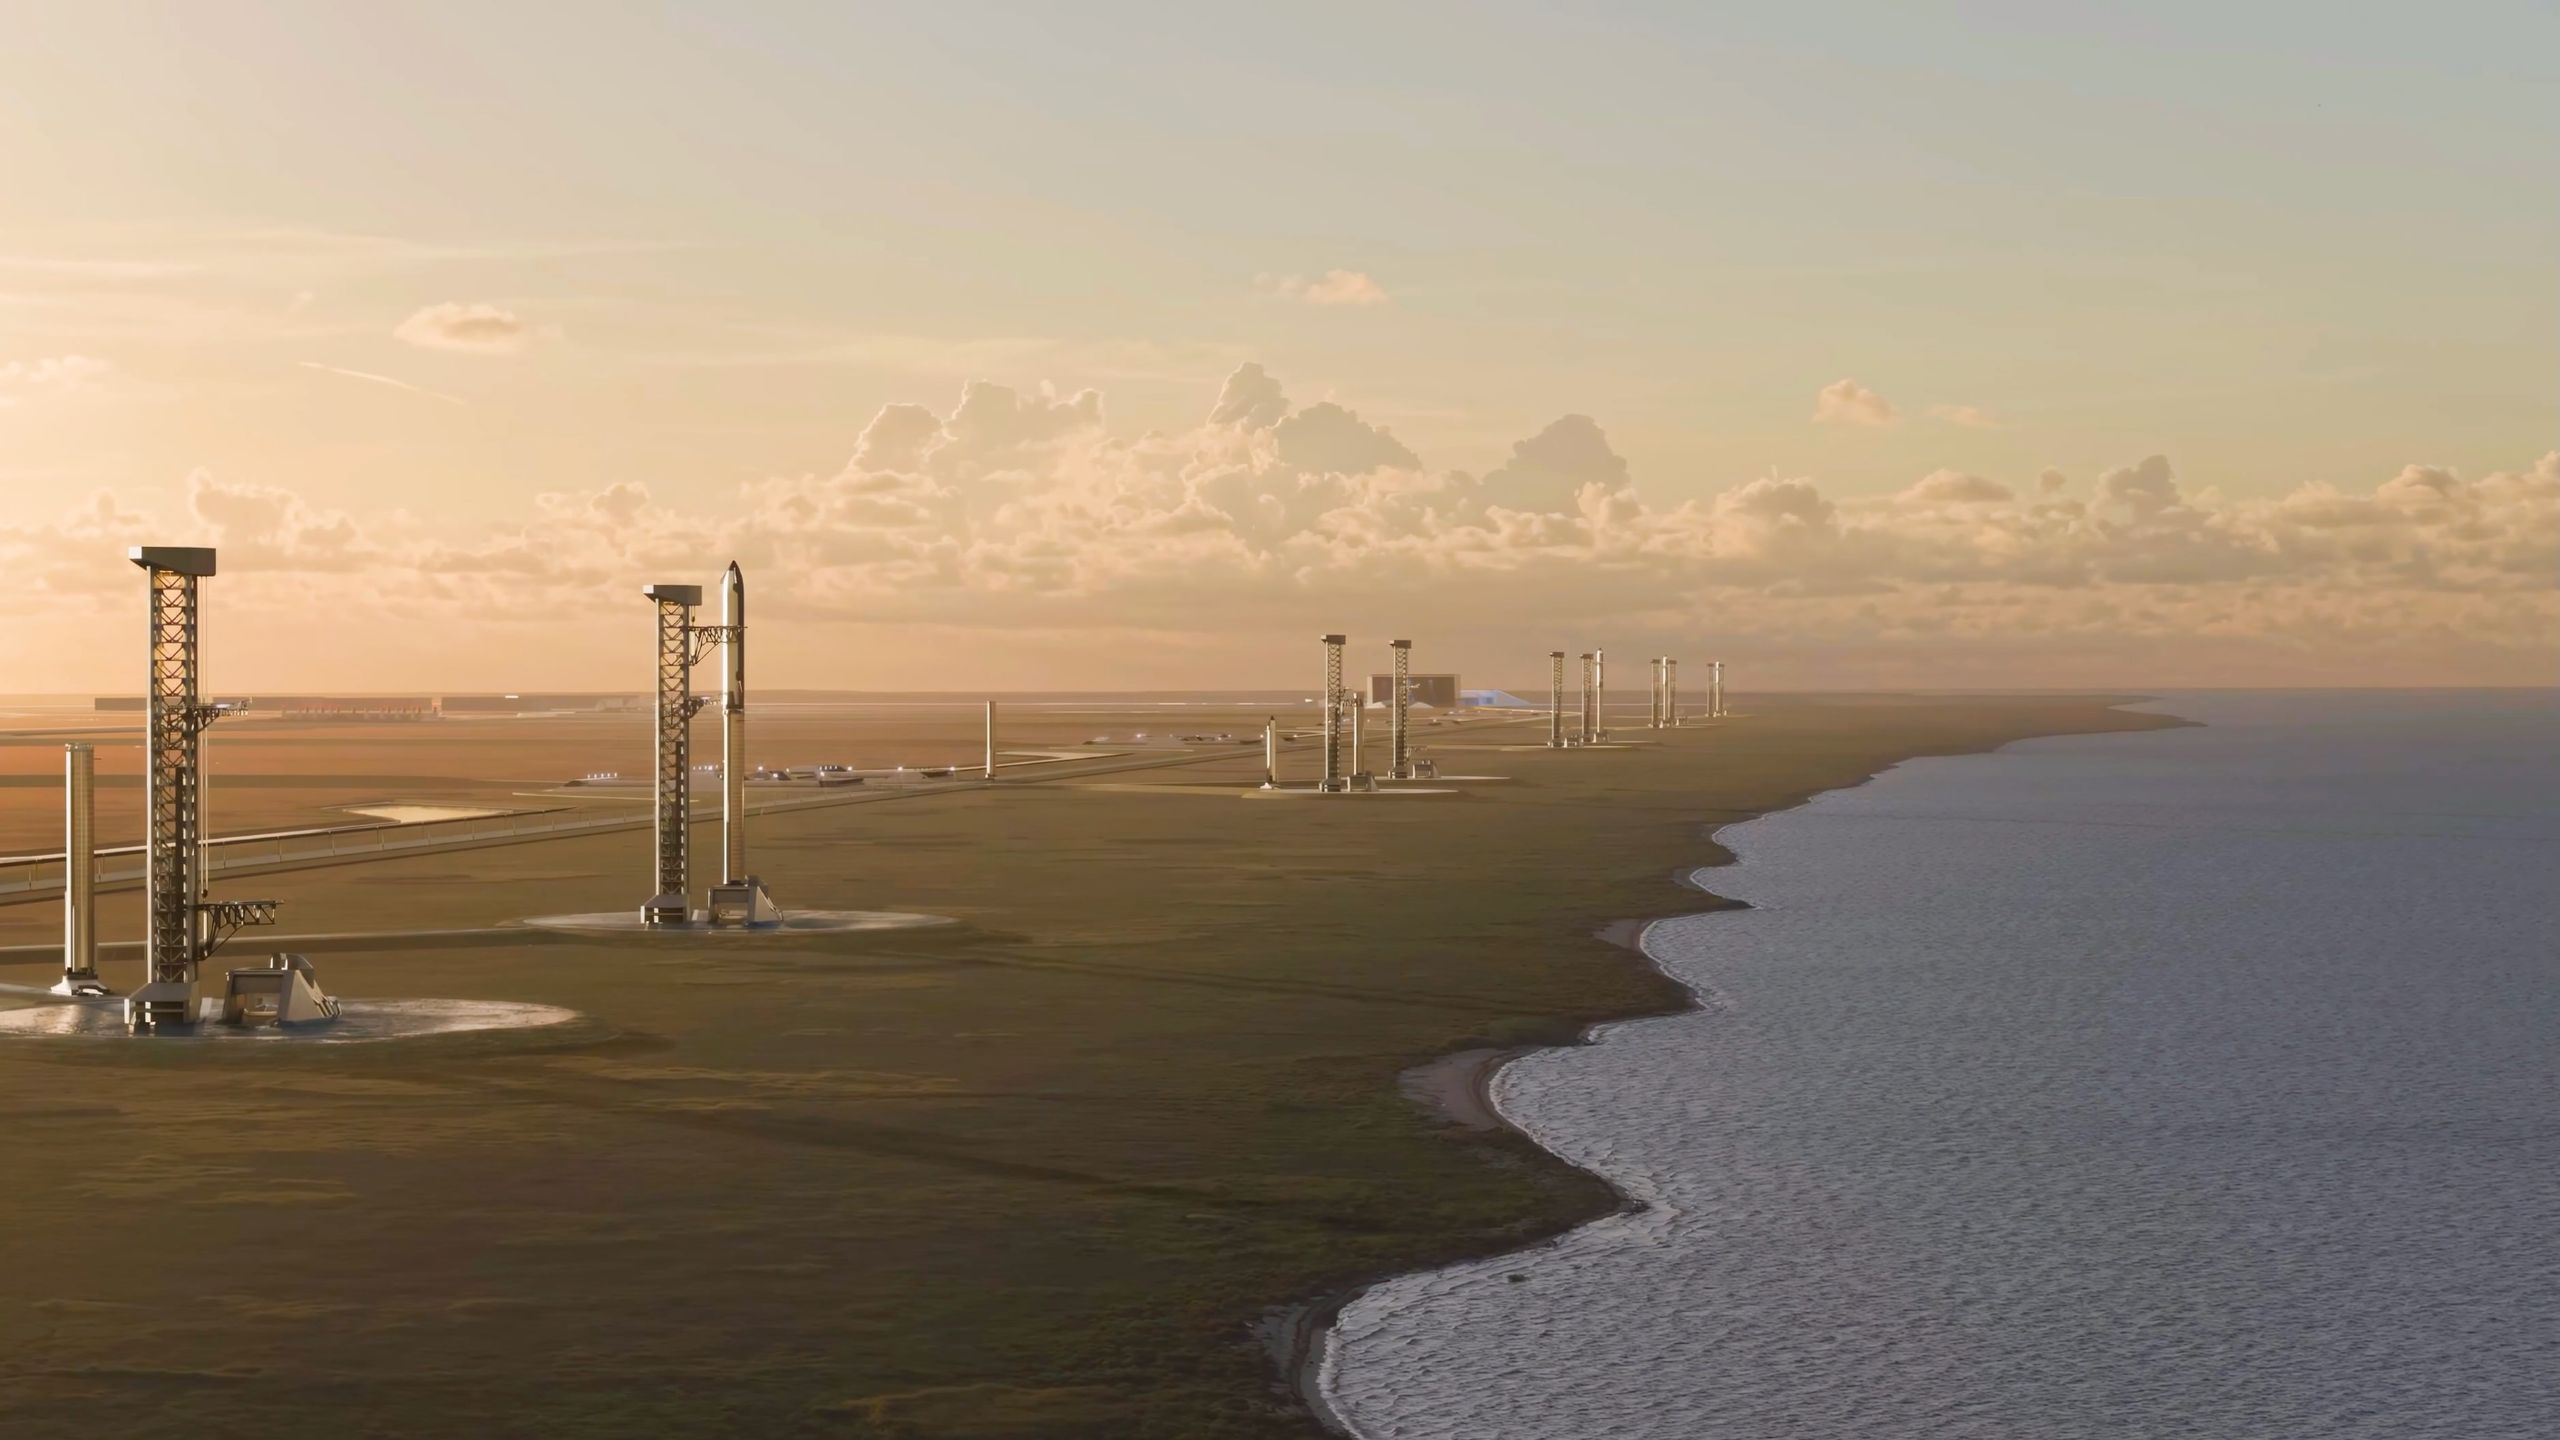
赌注是1000亿美元,一切由此改写
SpaceX刚刚宣布了一项史无前例的私人投资——在路易斯安那州维尔米恩教区建设一座耗资1000亿美元的制造与发射综合体,命名为"星基路易斯安那"。公司计划建造五座园区,每座配备两座星舰发射塔,共计10个工位,每个工位都配有自己的推进剂农场。 construction begins in 2027. 第一次发射目标定在2029年。
表面上看,这是一桩大生意。但真正的故事在于这座设施所象征的东西:SpaceX正在有意为之、大胆推进运营模式的规模化转型,而这一转型对太空行业中的每一个人都意义重大。
为什么是路易斯安那——以及为什么是现在
选址绝非偶然。路易斯安那州拥有丰富的天然气资源——这正是SpaceX甲烷燃料猛禽发动机的原料。公司已经在德克萨斯州的星基基地自行生产推进剂。在墨西哥湾沿岸建立同等能力意味着SpaceX不再需要为部分发射任务跨州运输燃料。这也意味着能够接触深水航运——Shotwell已确认这将成为设施的一部分,打开了进口重型组件和出口成品硬件的大门,不必完全依赖铁路或公路。
时机同样具有战略考量。SpaceX正加紧认证星舰执行正式任务的能力。阿尔忒弥斯四号登月任务已锁定在2028年,NASA正在密切关注。拥有一个专用的第二颗星舰生产和发射场可以消除时间线的风险——如果博卡奇卡出现意外,路易斯安那可以吸收积压任务。这也是SpaceX实现埃隆·马斯克公开提出的发射频率的唯一现实路径:到2030年每天30次飞行,每年超过10000次星舰发射。
德克萨斯星基根本无法支撑这样的发射量。星基路易斯安那从第一天起就是为这一目的而设计的。
对竞争对手意味着什么
蓝色起源正在卡纳维拉尔角建设自己的大型发射综合体,火箭实验室正在范登堡和弗吉尼亚扩张。两者都无法与SpaceX即将部署的规模相提并论。但给竞争对手带来真正威胁的不只是发射能力——而是垂直整合。
SpaceX不仅仅是在建造一个发射场。它正在打造一个自给自足的生态系统:推进剂生产、发电、飞行器处理、深水港和机场。这种基础设施需要数十年才能建成,耗资数十亿美元才能复制。对于任何希望在每公斤入轨成本上与SpaceX竞争的公司来说,差距正急剧拉大。
以可靠小型载荷服务而闻名的火箭实验室面临着不同的压力。SpaceX的星链战略——刚刚从佛罗里达完成了最后一次猎鹰9号星链任务,并将剩余猎鹰9号发射转移至范登堡——标志着猎鹰9号时代的终结。当这枚火箭退役后,原本将搭乘猎鹰9号发射的数千颗星链卫星需要另寻座位。SpaceX会将大部分交给星舰承接。那么,留给其他人的又是什么呢?
轨道碎片问题
这里是此次公告蕴含的最容易被读者忽略的深层影响。每年数千次星舰发射意味着数千个物体进入轨道、提供服务、再返回地面。星舰本身体型庞大——完全组合时高120米、直径9米。即使实现完全复用,每次发射和回收循环都会产生磨损、引发碎片风险,并需要精密追踪。
在低地球轨道之外,SpaceX对其轨道碎片减缓计划一直保持低调。星舰在部署下一代星链卫星中的作用——数量远超当前星座且类型更多样——增加了另一层复杂性。美国联邦通信委员会现已要求大型星座提交碎片减缓计划,而SpaceX已经因星链的扩张面临审查。一座能够产生数量级更多的轨道交通的第二发射场,必将招致更多监管关注——无论是在国内还是国际层面。
阿尔忒弥斯任务的加油构型让这一问题更加严峻。一次登月任务可能需要多达十余次星舰加油机发射才能将燃料送入轨道环绕。乘以计划的阿尔忒弥斯任务数量以及任何后续月球物流行动,地球和月球周围的轨道人口将显著增长。
AI与轨道基础设施的交汇
此次公告中最低调的细节之一,是Gwynn Shotwell提到SpaceX计划发射其人工智能网络,并将"超级计算搬入太空"。这不是副业。这是对AI爆炸性计算需求的直接回应——当前的地面数据中心正承受着电力、冷却和带宽的极限压力。轨道AI基础设施将提供近乎无限的太阳能、真空冷却以及直达地面站的光纤或无线电链路——随着AI模型越来越大、越来越苛刻,这些优势可能成为决定性因素。
星基路易斯安那支持每年数千次发射的能力,正是让这一切成为可能的关键。你不可能靠每年一两次发射来建造轨道数据中心。你需要的是发射节奏。
地缘政治信号
路易斯安那州州长杰夫·兰德里以宏大的历史叙事 framing 这一项目,援引路易斯安那购地案和美国向西扩张。这一比较虽显夸张,却并非没有意义。太空是工业与军事竞争的新前沿,谁在发射端控制基础设施,谁就握有不成比例的战略杠杆。
中国正在建造自己的空间站,大规模发射商业卫星,并推进月球野心。欧洲正在收紧对太空活动的监管。印度正作为具有成本竞争力的发射提供商崭露头角。美国需要主导性的发射能力来维持其战略地位,而SpaceX正在主动承担起这一使命——在美国土地上、受美国司法管辖、通过美国资金机制(借助NASA合同和商业收入)来建设。
1000亿美元是私人投资,而非政府拨款。但战略对齐意图一目了然。这座设施将发射NASA的阿尔忒弥斯登月器。它将部署作为关键通信基础设施的星链卫星。它可能搭载国防部密切关注的AI系统。商业与战略太空资产之间的界限正逐年模糊。
谁赢谁输
SpaceX毫无疑问是最大的赢家——更多产能、更低单次发射成本、风险分散的时间线,以及横跨两大洋的运营布局。路易斯安那州通过3000个直接岗位、数万个间接岗位和焕然一新的区域经济而获益。NASA则通过确保阿尔忒弥斯任务所需的发射能力而获利,而不必把所有赌注押在一个基地上。
传统发射服务商在SpaceX压低价格的攻势下失去市场份额。星链竞争对手面临一道难以逾越的门槛。监管机构则面临轨道交通激增带来的新挑战。维尔米恩教区附近的本地社区将承受快速工业化带来的环境和社会冲击,即便SpaceX承诺开展海岸修复工作。
接下来会发生什么
从宣布到首次发射,道路大约需要两年时间用于许可审批、环境评估和施工。SpaceX已开始与路易斯安那州野生动物和海岸管理机构合作——鉴于墨西哥湾沿岸生态系统的敏感性,这是必要的一步。公司在岸线保护和沼泽修复方面的合作既是真诚的,也是政治上不可或缺的;若没有当地和州政府的支持,项目将陷入停滞。
真正的考验将在第一个工位投入运营之后到来。SpaceX能否维持其承诺的发射节奏?能否将两大洋沿线的星舰生产、测试和发射整合为连贯的工作流程?以及,在成为地球上最具主导地位的太空基础设施提供商的同时,能否应对随之而来的监管、环境和地缘政治审查?
答案将决定星基路易斯安那是 transformative leap 还是一次过度扩张。鉴于SpaceX的过往记录,转型的概率更大——但这项赌注的规模是公司前所未有的。