SpaceX财报重塑亚洲市场
SpaceX超预期财报及特斯拉并购传闻推动华尔街走高,但真正的主角在韩国养老金部门与日本散户交易台——马斯克的动作正在引发西方媒体鲜少关注的二级资本流动。
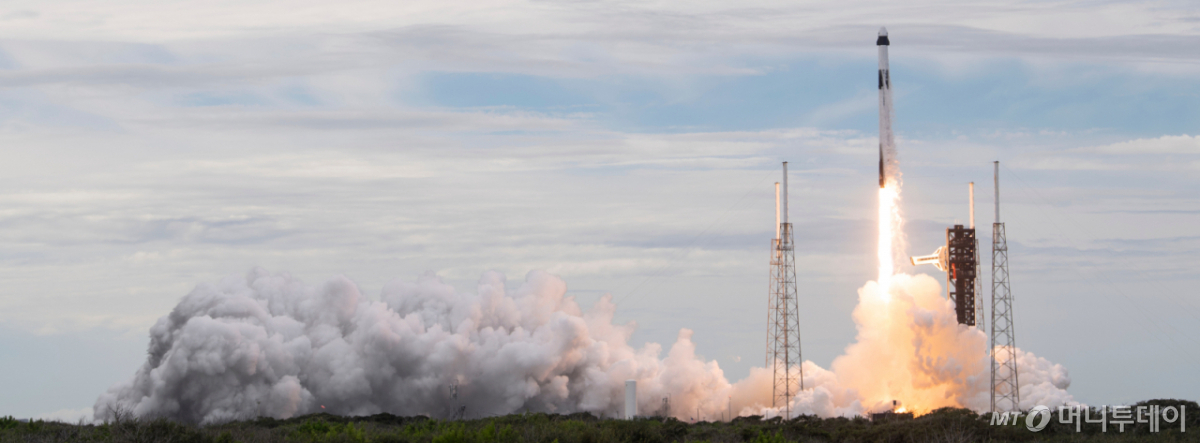
太空探索公司的季度,美国的盲区
SpaceX公布了超出市场预期的季度财报,股价跳涨近8%。埃隆·马斯克宣布成立特别委员会,审查与特斯拉潜在合并的事宜。华尔街为之欢呼——标普500指数上涨44点,纳斯达克指数攀升超270点,科技股集体走强,这背后是Super Micro Computer的分析师所确认的事实:AI基础设施需求依然强劲,且营收数据足以支撑这一判断。
收盘数据仅讲述了一半的故事。
美国金融媒体所忽略的——因为它们根本不去那里寻找——是SpaceX和特斯拉在资本配置或股东地域意义上,已不再纯粹是美国公司。它们的投资者基础延伸至首尔的机构交易台、东京的交易大厅,以及从釜山到大阪的零售期权市场。当马斯克行动时,涟漪效应首先波及的是东亚,而非美国主干道。
韩国养老金之问
韩国政府雇员养老金公社和国民年金公投资本合计持有数百亿美元的美国成长股。其中涉及太空主题和电动汽车相关的持仓,往往隐藏在更广泛的科技或另类资产类别之下。当SpaceX的业绩超出预期时,会在资产配置层面触发重新评估。并非韩国养老金管理人突然对火箭发射产生了兴趣,而是因为底层收入来源已经发生了转变。
SpaceX的卫星互联网部门Starlink,如今产生的经常性收入看起来更像是电信级别的稳定性,而非风投级别的上行潜力。对于评估二十年期风险调整后回报的养老金基金而言,这一区分至关重要。一个超预期的季度强化了增持或维持仓位的理由,而不及预期则可能迫使再平衡。这是美国市场评论中不会出现的那种次生效应。
韩国养老金体系将其投资组合的一部分配置于外国股票。当SpaceX的基本面改善时,对于那些可能甚至不直接跟踪这家公司的决策者而言,数学模型发生了变化——他们通过指数基金、主动管理基金或通过纽约或伦敦的交易台直接持有其仓位的方式间接持有它。这一信号虽缓慢但持续地通过全球配置模型传递。
日本零售期权与马斯克乘数效应
日本拥有全球最活跃的零售期权市场之一。东京、大阪和福冈的交易员 routinely 在提供美国股票敞口但不实际持有股份的平台上,交易特斯拉和与SpaceX相关的衍生品。当马斯克宣布成立合并委员会的消息推动特斯拉上涨3.4%、SpaceX上涨近8%时,日本零售交易员以惊人的速度调整仓位。
这并非投机性的小道消息。在日本交易所交易的特斯拉看涨期权成交量,在财报季和马斯克旗下公司的重大企业公告期间往往会出现显著激增。日本零售交易员将这些事件视为流动性事件——围绕波动率扩张而非方向性信念构建的短期头寸。他们交易的期权选择权往往对冲了他们在国内股票持仓中更广泛的敞口。
实际上这意味着什么?SpaceX的财报不仅推动美国指数,还会影响东京期权市场的定价,而这些又会反馈到美国做市商如何对冲自身持仓的方式中。这一反馈回路微妙但真实,并随着马斯克的公司吸引更多全球零售参与而不断放大。
为何西方媒体错失这一点
美国金融新闻聚焦马斯克,因为他坐落在一套美国生态系统的中心。它的读者就生活在这个生态系统中。报道自然而然带有国内视角。但马斯克的股东基础——尤其是那些在财报日推动市场的高增长、高确定性仓位——日益全球化。在首尔周五晚上买入特斯拉看涨期权的机构,往往是那些在纽约进行季度配置的同一家机构。在周一早上关注SpaceX的日本零售交易员,其定价中已纳入美国分析师要到周二收盘时才能看到的讯息。
这一脱节创造了信息优势。它也意味着,当新闻周期报道纽约一个干净的看涨交易日时,资本流向的全貌依然被遮蔽。韩国养老金流不会出现在晚间商业新闻中,日本零售期权成交量也不会登上CNBC的涨跌榜。但它们共同塑造了这些股票的走势,其影响远超美国交易时段。
接下来会怎样
Super Micro Computer的财报印证了更广泛的AI基础设施逻辑。Netflix表现疲软,提醒人们并非每一只成长股都能维持动能。受SpaceX业绩提振的太空板块,可能在未来几个季度吸引更多机构兴趣。但关键问题是,韩国和日本配置者是将SpaceX视为纯粹的太空公司,还是将其视为拥有地面收入流的卫星通信概念股。这一框架决定了他们的仓位配置力度。
如果SpaceX与特斯拉的合并得以推进,哪怕是部分合并,股东结构将再次发生变化。合并后的实体将吸引不同类型的投资者。能够容忍能源和汽车风险的养老金基金可能会发现合并后的公司更符合其投资使命。将特斯拉作为动量工具交易的零售交易员可能重新评估。涟漪的模式随之改变。
要点简明扼要。第一,SpaceX的财报讲述的故事远超纳斯达克收盘钟声所传递的内容。第二,韩国养老金流和日本零售期权活动代表真正的市场推动力量,而美国媒体的报道对此长期低估。第三,随着马斯克的公司持续全球化其股东基础,东亚交易活动与美国价格发现之间的反馈回路只会越来越强。
华尔街看到的是表面波动。更深层次的再平衡发生在别处。