特斯拉刚刚证明:Robotaxi可以在没有LiDAR的情况下运行——这改变了一切
特斯拉首批商用Cybercab车队在奥斯汀跨越了关键市场门槛,其纯摄像头传感器方案既凸显了相比竞争对手的成本优势,也被视为一场危险的豪赌。股市反应说明了华尔街的倾向。
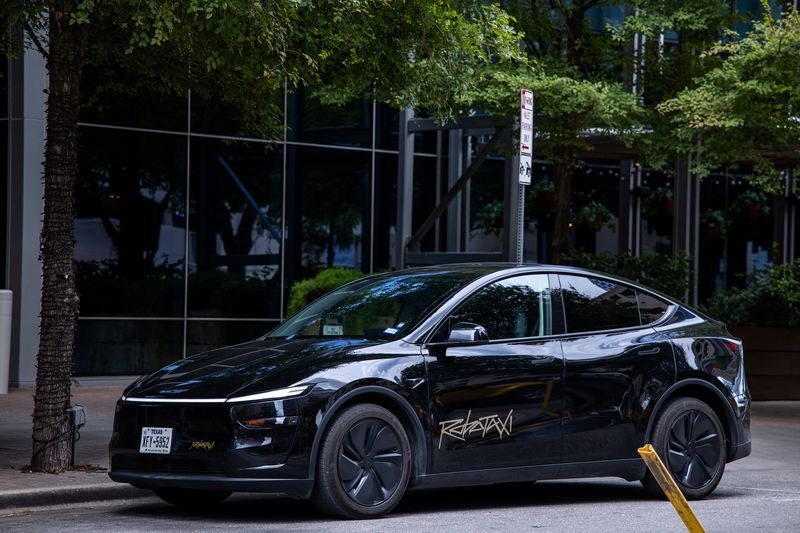
真正重要的数字是45
特斯拉在奥斯汀为商业运营注册了45辆Cybercab。市场一直在等待这个数字正好达到这个门槛。Piper Sandler的分析师表示,25到50辆将是"实质性部署"与"戏剧性展示"之间的分界线——少于这个数,投资者将开始计入规模化的更长时间等待;多于这个数,无人驾驶出租车概念才算获得真正支撑。该消息公布次日股价收盘上涨5%,而8月份已累计上涨18.2%。
目前德克萨斯州运营的特斯拉车队总计420辆,但其中只有45辆是专门设计的Cybercab——没有方向盘,没有踏板。其余的是改装版Model Y,车内仍有安全操作员值守。这个区分很重要。Cybercab的部署标志着特斯拉从自动驾驶原型开发转向运营专用无人驾驶出租车服务——这也使特斯拉成为美国第二家实现商用部署无人驾驶车辆的公司,排在Waymo之后、Zoox之前。
这一时刻与以往宣布的不同之处在于缺乏喧嚣。马斯克曾多次跳票时间线——Optimus人形机器人首秀从2024年推迟到2025年,Cybercab最初于2024年亮相但迟迟未能上路。奥斯汀的推出没有任何主题演讲式的壮举,表明特斯拉的自动驾驶团队已从以营销为主导的节奏转向以工程为主导的节奏。这种转变本身就是一个信号:公司正将运营数据置于叙事动能之上。
45辆车的车队按Cybercab公布的低于3万美元的目标价位计算,硬件价值约180万至270万美元。这是针对一个市场的 modest 资本部署——据高盛预测,仅Waymo的市场到2030年就高达2500亿美元。这种不对称性——极小投入、巨大潜在回报——正是吸引股价上涨的原因。
不使用激光雷达是赌注,而非缺陷
Cybercab没有搭载激光雷达,没有雷达,除了摄像头外没有任何可见的传感器阵列。特斯拉正在全押纯视觉方案,依托其神经网络推理栈——自2023年以来为Full Self-Driving提供动力的同一架构。工程逻辑很直接:在当前产量下,成熟供应商的激光雷达单元每辆车成本在5000至15000美元之间。去掉它们可以大幅压缩单车成本。
但意义远超单位经济账。纯视觉策略迫使特斯拉用更少安全网解决完整技术栈——感知、预测、规划。配备激光雷达的车辆在摄像头判读失灵时可以依靠几何精度:强光下轮廓化的行人、散落一地的碎屑、红绿灯信号与实际通行规则冲突的路口。没有备用方案,每个边界案例都必须纯粹通过视觉数据的习得模式来处理。系统要么掌握这些模式,要么不能。
Waymo的车队运行在多传感器堆栈上,正是因为它接受成本溢价以换取边界情况下的可靠性。特斯拉押注的是,规模和软件成熟度将以快于硬件证明成本合理的方式缩小差距。该公司已从消费者FSD车队积累了超过30亿英里真实道路驾驶数据——即使Waymo可能在受控质量的里程上领先,但没有任何竞争对手能在数量上匹敌。Volume能否弥补传感器冗余的缺失,仍是核心未解之问。
如果这笔赌注赢了,特斯拉的无人驾驶出租车经济将让竞争对手无法在不消除激光雷达的情况下匹配。如果输了,激光雷达车辆本应捕获的每一个失效模式都会变成公共事故。Cybercab涉及的第一起高调碰撞不仅会损害特斯拉股价——还可能引发监管反弹,使整个自动驾驶推进停滞数年。
连带影响延伸至更广泛的传感器行业。Velodyne、Luminar和Mobileye的万亿美元市场预期建立在"自动驾驶车辆需要多传感器堆栈"的前提上。大规模成功的纯视觉无人驾驶出租车部署将贬损这一论断,并将资本引向摄像头制造商和神经网络推理提供商。如果特斯拉的方案得到验证,将有效重塑整个自动驾驶汽车行业的供应链。
监管窗口正在打开
美国国家公路交通安全管理局(NHTSA)同时提议取消对美国销售的自动驾驶车辆配备手动转向控制的要求。按照现行规定,没有踏板或方向盘的车辆可以申请每年2500辆的豁免额度。NHTSA拟议的规则变更将彻底取消这一限制,为无人驾驶车辆的大规模生产扫清道路。
据NHTSA发言人表示,特斯拉尚未为Cybercab提交单独的豁免申请。该机构称正密切监测形势。政策意图与正式批准之间的空白正是近期不确定性的来源。如果NHTSA在特斯拉Cybercab车队遭遇首次严重安全事故前最终确定其提议,监管顺风将转化为结构性优势。如果在规则变更落实前发生事故,机构可能逆转方向并扼制该项目。
还有一个第二维度的监管问题值得关注。加州是Waymo运营最大车队的所在地,要求自动驾驶车辆运营商披露事故并发布安全报告。德克萨斯州对在其境内运营的公司不施加同样的透明度要求。因此奥斯汀的部署受益于一个既宽松又不透明的监管环境——有利于快速迭代,不利于公众信心。
联邦政府的立场同样举足轻重。特朗普政府已表明支持加速自动驾驶车辆审批,将其定位为对抗中国电动车制造商的竞争必需。国会施压NHTSA快速行动的可能性很高。如果手动控制豁免在2026年前最终落地,特斯拉将有望抓住任何汽车制造商都未曾面临过的最大监管窗口。
谁赢谁输,接下来怎样
如果45辆奥斯汀车队在3到6个月内平稳运行,特斯拉就是赢家。清洁运行积累数据集、验证成本结构,并施压监管机构加快手动控制豁免。股价已经计入了部分乐观预期——8月18%的涨幅表明市场并未对此次部署感到惊讶。仍有待证明的是,公司能否从45辆Cybercab扩展到单市场数百辆,以及能否在无安全驾驶员的情况下长期维持运营。
如果纯摄像头方案被证明可以大规模可行,Waymo就是输家。Waymo的全部竞争护城河建立在传感器冗余和数百万英里积累的可靠性数据之上。如果特斯拉证明纯视觉车队能以极低硬件成本实现可比的安全性,Waymo的溢价定位就将成为负担而非优势。Zoox面临同样压力——其亚马逊-backed车队的激光雷达配置很重,目前规模远小于Waymo和新兴的特斯拉网络。
Uber和Lyft输得最多。两家公司已在自动驾驶车辆合作和软件开发上投入数十亿美元,但都没有自有车辆平台。Uber与Waymo的合作仅覆盖少数城市。特斯拉的Cybercab是自拥有车队、自有软件和自有硬件——一种垂直整合模式,彻底颠覆了依赖平台的路线。如果特斯拉以低于3万美元的单台成本实现全国无人驾驶出租车覆盖,出行平台将沦为分销商而非运营商。Uber凭借独立承包商建立起来的整个商业模式,将面临来自一家同时拥有劳动力替代者和车辆所有者的公司的生存威胁。
竞争压力将延伸至交通之外。功能完备的无人驾驶出租车网络将产生可跨相邻市场复利放大的数据优势——物流、配送、移动零售。特斯拉已表示Cybercab平台可适应于无人驾驶配送。同一套纯视觉系统,既能运送乘客,也能以传统物流公司无法匹配的成本运送包裹、食品和快递。
埃隆·马斯克的原始时间线——2025年底前覆盖美国一半地区、Cybercab定价低于3万美元——仍未达成。特斯拉具备年产12.5万辆以上Cybercab的生产能力。在维持安全标准和监管合规的前提下达成这一产量目标,正是承诺与交付之间的差距。
奥斯汀的部署不是终点线。这是特斯拉首次从带安全操作员的测试车辆转向专用的、可向公众调用的车队。未来六个月的事故报告、乘客体验数据和监管文件将决定这是转折点还是序曲。如果Cybercab车队在没有可报告事故的情况下累积百万英里营收里程,自动驾驶竞赛将明显向特斯拉方案倾斜。如果首月出现一系列险情或公开碰撞,故事基调将剧变——市场将从机遇重新定价为风险。