特斯拉机器人工厂正式启动:对自动化意味着什么
特斯拉在加州弗里蒙特原电动车工厂启动Optimus人形机器人早期生产,标志着人形机器人商业化竞赛正式开启,对全球制造业、劳动经济和体力工作未来影响深远。
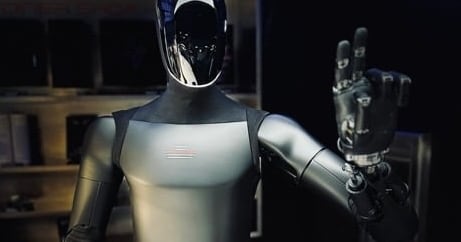
一条被重塑的工厂生产线
特斯拉已在加州弗里蒙特工厂的生产线上开始组装 Optimus 人形机器人——这个场地曾经组装过 Model S 和 Model X 轿车与 SUV。特斯拉在 10 月 21 日发布的三季度财报中确认了这一里程碑,将其定义为制造版图迈入新时代的开端。机器人量产并不等于商业交付,但硬件已经下线本身,就是一个从原型走向产品的关键跨越。
埃隆·马斯克形容从这条线走下来的机器人,是首批达到量产质量标准的机器,并表示制造工艺已经过验证,可以稳定产出商业级产品。他也坦言公司仍有路要走:硬件将持续迭代,生产流程将进一步打磨,当前产量仍处于特斯拉所称的"早期爬坡阶段",尚未进入全面大规模量产。
从此刻到商业产品落地,路程并不短。马斯克表示,特斯拉计划在 2027 年底开始向外部企业交付 Optimus。要达到约每周 2 万台的产能,预计需要从现在的基础再努力一年左右,供应链搭建和设计调整被认定为剩余的瓶颈。
厂房空间本身也在讲述部分故事。弗里蒙特厂区占地约 530 万平方英尺,过去两年经历了静默却重要的重新布局。原本用于传统车辆制造的区域被改造成机器人装配工位、传感器标定台架,以及特斯拉内部称为"部署就绪实验室"的区域——在那里,早期批次的 Optimus 机器人被反复施加应力测试,在压缩的时间段内模拟数月的工厂高强度运行。
真正的难点并非造出机器人
制造硬件只是问题的一部分。更难的问题——也是马斯克着重指出的问题——是耐用性。一台干了一个月就散架的机器人不是产品,只是一个昂贵的原型机。马斯克强调,设计必须持续优化,直到 Optimus 能在真实工业环境中可靠且安全地工作,因为可靠性和寿命是商业化的硬约束。
他特别点出一个具体痛点:机器人的手。大规模制造耐用且精密的机械手仍是重大工程挑战,早期产能爬坡不会一帆风顺。这不是抽象概念——手部设计涉及灵巧度、成本和耐磨性的交叉平衡,一旦设计失误,机器人就无法完成被赋予的任务。早期的 Optimus 手部采用肌腱驱动机构,实验室环境下表现尚可,但在力矩调节方面存在问题——有时抓握过猛,有时会失控打滑,这两种失效模式在有人类同事近距离作业的工厂里都是不可接受的。
接下来是机器人如何学会实际工作的难题。与汽车不同——汽车通过公共道路上的数十亿英里行驶积累了海量数据——人形机器人目前尚无可比的自然数据流。为此,特斯拉正在构建其所谓的"Optimus 学院"——一套通过结构化训练和数据采集让机器人掌握多种任务的系统。马斯克指出,缺乏像车辆车队那样的大规模真实运营环境是一个结构性差异,这使训练数据的获取更加困难,也解释了为什么商业化时间线比单纯制造硬件所暗示的更长。
学院所代表的,是一种有意识的尝试,去解决长期困扰整个机器人行业的难题:受控演示与无序现实操作之间的鸿沟。一段叠衣服视频里游刃有余的机器人,并不意味着它能处理杂乱箱子中一件皱巴巴的 T 恤。数据问题不仅限于灵巧操作——还涵盖非平整地形上的移动、跌倒恢复、与不可预测的人类环境的交互,以及工程师所称的"边缘情况韧性":应对机器人从未被明确训练过的场景的能力。
这对机器人竞赛意味着什么
这一公告的分量超越特斯拉自身。人形机器人这个领域已经被讨论多年——波士顿动力、Figure、Agibot、宇树等公司都展示过原型机并发出承诺。特斯拉选择改造现有汽车产线,而非新建专用机器人设施,这表明它已将 Optimus 视为核心的业务板块,而非副业项目。这种承诺改变了业内所有玩家的游戏规则。
这里还存在财务层面的影响。特斯拉的市场估值长期与其汽车业务绑定,而向机器人的转向引入了第二个潜在的大收入支柱。即便 Optimus 销量 modest,也可能显著改变投资者预期。追踪这一公告的分析师指出,一条已改造完成的装配线——本身就具备工会化工人、质量保证流程和零部件供应链——赋予特斯拉一个结构性优势,因为初创公司必须从零搭建制造能力。资本支出因此更低,因为基础设施已然存在;剩余的投资更多用于产线改造,而非平地起高楼。
更广泛的影响在于制造业与自动化经济学可能发生的演变。如果特斯拉能以工厂、仓库乃至最终家庭中可接受的价格和耐用性生产出通用型人形机器人,体力劳动的单体经济将发生根本性变化。这不是夸张——人形形态的吸引力恰恰在于它能融入为人类工人设计的工作空间,无需大规模基础设施改造。楼梯、门框、工具挂架、控制面板——全部按人体尺度设计——立刻就可以使用。这就是为什么机器人行业在复杂性面前仍反复回归人形路线:替代方案是专用机器人,每台都需要针对特定环境定制工程,且无法在不同任务间迁移。
对汽车行业而言,讽刺意味鲜明。特斯拉曾以自己的工厂作为大规模低成本生产电动车的试验场,而现在同样的纪律被应用于机器人。弗里蒙特产线曾专供高端轿车与 SUV,如今却在生产终有一天会在这些工厂内部工作的机器。部分早期测试已经反哺到车辆生产:Optimus 样机已被用于内部物料搬运和质量检验任务,形成一个闭环——机器人改进建造它们的工厂。
尚未被充分讨论的二阶效应
这一里程碑最有趣的影响延伸至机器人行业之外。一个获得意外关注不足领域的供应链连锁反应。特斯拉大规模进入人形机器人制造,将创造对历史上属于小众领域的组件需求:谐波减速器、力/力矩传感器、高减速比齿轮箱和定制执行器。这些正是工业机械臂使用的同类组件,但每年数万台人形机器人(而非数百台专用臂)所需的体量,将推动这些组件向商品化定价靠拢。这种价格压缩惠及的不只是特斯拉,而是所有类型的机器人制造商,可能降低整个行业的进入门槛。
另一个被低估的影响涉及劳动力动态。特斯拉在弗里蒙特的招聘模式已经开始转变:公司正在增加招聘软件工程师、机器学习专家和机器人技术人员,与传统制造岗位并行。这与经历自动化转型的各行业所见趋势一致:净就业数量未必崩溃,但技能结构发生剧变。能适应编程、维护和与机器人系统协作的工人往往能保住饭碗;而角色被完全取代的人则面临更陡峭的转型挑战。政策含义显著,尤其在汽车制造曾是主要雇主的地区。
地缘政治维度同样存在。中国的 Agibot 和宇树等机器人公司已在硬件上快速推进,而中国的国家产业政策将人形机器人视为与半导体同等的战略优先领域。特斯拉的工厂里程碑重新宣示了美国在这一领域的竞争力,而影响力天平可能取决于谁先实现商业化规模生产。2027 年的交付目标不仅仅是一家公司的截止日期——它实际上是一场与时间表赛跑,其他国家与企业正以同等紧迫感投入其中。
时机与赌注
2027 年底是马斯克设定的首批外部交付节点。这给特斯拉大约 18 个月的时间来解决剩余的工程问题:手部耐用性、训练数据规模、供应链深度和产能爬坡。如果特斯拉达成这些目标,它将用其他方式无从复制的方式验证人形机器人的商业可行性。如果落空,先行者优势的窗口将大幅收窄。
赌注超越一家公司的资产负债表。一次成功的 Optimus 部署将加速全球制造、物流和服务业的自动化投资。它也会加剧关于劳动力替代和体力劳动经济的辩论——这类辩论在韩国和日本等国已在上演,人口老龄化和劳动力市场紧绷使自动化成为战略优先。韩国目前已拥有全球最高的机器人密度,但其出生率仍在持续下降,使人形机器人成为该国自动化轨迹的下一个逻辑环节。日本面临类似的人口结构弧线,且预测更为严峻。
或许最重要的是,特斯拉的公告将人形机器人领域的叙事从猜测转向执行。多年来,这一品类一直由演示视频和频繁跳票的宏大时间表所定义。一条真实工厂产线被改造成机器人生产基地——伴有财报披露、对剩余挑战的公开承认,以及具体的交付节点——代表了可信度的质的飞跃。这不保证成功。但它意味着问题不再是"人形机器人能否规模化制造",而是"它们能否足够可靠、足够便宜、足够聪明,以赢得在实际工作场所的立足之地"。
特斯拉迄今为止所做的,是证明一条工厂产线可以从汽车组装转为机器人组装,并以面向商业用途的质量水平开始产出机器。这就是里程碑。接下来——耐用性、训练、供应链和真实部署——才是真正的工作。这场竞赛不再停留在理论层面。它已经在运转,而终点线比大多数人意识到的更近。