美国正在将柴油武器化——而世界已无处可逃
特朗普政府正考虑禁止柴油出口,以在大选前压低压内油价。若实施,这将是自1970年代以来最激进的能量贸易举措,欧洲或将面临一场堪比2022年天然气危机的震荡。
随时可关停的阀门
据报道,唐纳德·特朗普政府正准备对柴油出口严加管控——这并非出于报复,也不是作为制裁工具,而是一项旨在平息十一月中期选举前通胀压力的国内价格管制措施。其影响极其巨大。美国现已成为全球最大的燃料生产国。关闭其出口阀门,将是现代历史上首次有顶级能源出口国将自己的供应转化为武器,对抗全球市场。
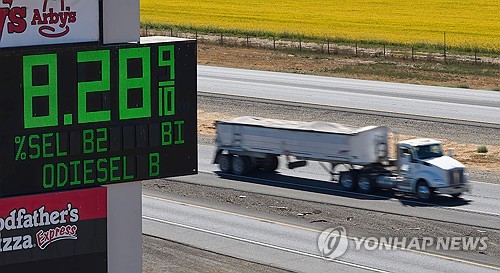
国内柴油价格同比已飙升 70%,加州加油站的柴油价格已超过每加仑 6.50 美元。这并非抽象的数字。它直接冲击着美国家庭以及所有依赖柴油的领域——卡车、船舶、农场和建筑设备。但真正的冲击波将向外蔓延。正如罗夫南能源集团的罗伯特·麦克纳利(Robert McNally)告诉《纽约时报》的那样,世界其他地区除了承受美国市场与全球市场之间价格缺口带来的全部冲击外,别无选择。
1970 年代风格的能源胁迫
这里所策划的局面从未有过清晰的先例。在 1973 年石油禁运期间,产油国限制产量以惩罚政治对手。但这将有所不同:一个消费国——也是全球最大的能源生产国——自愿收缩自身的出口流量,以压制国内价格。这颠覆了能源外交的逻辑。
据报道,特朗普政府的手段简单粗暴。政府已警告欧盟:释放战略石油储备以缓冲本国市场,否则将面临美国的出口禁令。这是一道裹着能源政策外衣的最后通牒。欧洲目前正在与成员国举行紧急会谈,讨论应对方案。
华盛顿的讯息再明确不过。即便这意味着迫使世界其他地区进入现货市场争夺更稀缺的柴油,美国也将优先保障本国燃料的可负担性。这是最直白的经济民族主义——而此时全球柴油市场本就脆弱。
谁将首当其冲
欧洲显然是这次冲击的主要目标。欧洲大陆仍在消化 2022 年俄罗斯入侵及其引发的天然气危机余波,而Capital Economics(资本经济学)目前指出,这种柴油挤压危机足以与之比肩。欧洲的货运成本、工业生产和农业投入品价格均高度依赖柴油。大西洋两岸柴油供应突然减少,将使这些成本在 European 制造商本就难以抵御亚洲竞争之际进一步攀升。
亚洲的直接冲击相对温和,因为距离遥远,且美国运往亚洲的柴油仅占该地区总供应量的一小部分。但全球大宗商品市场并不顾及地理距离。柴油在一个统一的边际价格上交易。美国供应的任何重大退出都会重新规划航线并重订合同。价格联动上涨。亚洲无法置身事外,免受涟漪效应的影响。
航运公司将成为最先倒下的多米诺骨牌。全球集装箱航线依赖柴油动力的船舶引擎。供应紧张将迫使承运商做出决策——减速航行、取消航线、加征附加费。货运费率将紧随其后。其次是农业:种植、收获和运输全靠柴油。食品价格本就高企,将进一步攀升。
政治算计
这无可否认是一场政治操作。中期选举还有数月之遥。每加仑 6.50 美元的柴油是美国选民感同身受的痛点——它关系到超市物价、通勤费用以及所有公路货运商品的成本。政府押注于:通过在边际上压低国内价格来换取政治资本,即便此举会带来严重的宏观经济后果。
但政治账本风险极高。美联储多年致力于抗击通胀。一项旨在降低国内价格却推高全球商品价格的出口禁令,发出了相互矛盾的信号,市场会迅速解读。这可能使货币政策复杂化,通过商品重新定价强化美元,并招致贸易伙伴的报复——因为他们认为自身供应链的 disruption 是由美国政策而非市场力量造成的。
战略石油储备这一角度同样棘手。美国战略石油储备(SPR)本就属于争议资源——在拜登政府的价格管制期间曾被大量释放,如今储量已处于低位,几乎没有空间再经历一次大规模动用。要求欧洲释放其储备只是转移了负担,并未创造新供应。它只是在需求固定或增长的情况下转移库存。
下一步会发生什么
如果禁令落地,预计将引发快速的抢购潮。欧洲炼油厂将争夺非美国柴油货源,从其他买家手中夺走供应。亚洲进口商将被迫挤入不断上涨的现货市场。保险和货运成本将调整以反映新的不确定性。
欧盟的紧急会议表明布鲁塞尔对此高度重视——但该集团的选项有限。欧洲多年来一直在多元化摆脱对俄罗斯天然气的依赖,却未能完全解决其能源成本劣势问题。美国的柴油限制将在最糟糕的时机再次揭开这道伤疤。
目前,这项宣告仍是一纸威胁,而非实际行动。但如此规模的威胁会在接触瞬间重塑市场。交易员已在定价这种可能性。供应链正在调整其假设。问题已不再是这事会不会发生——而是在最终决定做出之前,这种恐惧会造成多大的损害。
美国能源充裕的时代本应是世界整体的净利好。但如果特朗普政府决定将这种充裕作为人质,全球经济付出的代价可能远超每加仑 6.50 美元。