日本为何押注赋能而非取代工人的AI
丰田、京瓷和能力株式会社等22家日本制造商组成的联盟正将物理AI部署于工厂车间——目的并非取代工人,而是放大其技能。他们的赌注是:增强工匠技艺才是通往全球竞争力的更快路径。
非显而易见的赌注
日本并非试图用自动化将工厂中的人员取代。它在尝试一件难得多的事:教AI坐在熟练工人身边,让他们在已有技能的基础上变得更强。
一个由22家公司组成的联盟——由丰田、京瓷和能率(Noritake)领衔——正在爱知县的工厂车间里悄然构建其所谓的"物理AI"。这个名称刻意与席卷西方会议室的生成式AI趋势区分开来。此处的物理AI指的是理解运动、触感、时机以及生产线复杂现实的系统。它是训练于车间而非数据中心的AI。
这一战略赌注简单却违反直觉——对一个在过去二十年目睹劳动年龄人口萎缩的国家而言尤其如此。日本没有竞相追逐全自动化"关灯工厂"——那种硅谷向全世界兜售的模式——而是押注AI增强型人类将在质量和成本上优于纯人工流水线或全自动产线。问题是,这场赌注能否足够快地兑现。
谁在背后推动
核心参与者堪称日本工业界的名流榜。丰田是基石——不仅作为汽车制造商,更作为中部地区制造业的重力中心。京瓷带来了陶瓷与材料领域的专长,积累了数十年的工艺知识。而拥有120年历史的瓷器制造商能率,或许是最出人意料的参与者:它的加入表明这不仅仅是关于重工业。精密陶瓷与汽车零部件之间的距离比想象中更近——两者都要求精密,两者都面临 expertise 老龄化的困境,两者都是物理AI增强的候选对象。
总共二十家公司。具体名单尚未完全公开,但结构清晰:丰田提供制造框架与资本,京瓷贡献传感器与材料技术,能率则锚定工艺知识角度。其余席位由位于丰田供应链中的供应商和中型制造商填补——正是那些会率先采用这套系统、也最后弃用的企业。
这不是一个初创生态系统。这是一个已有的工业层级决定从内部实现现代化。
物理AI的实际样貌
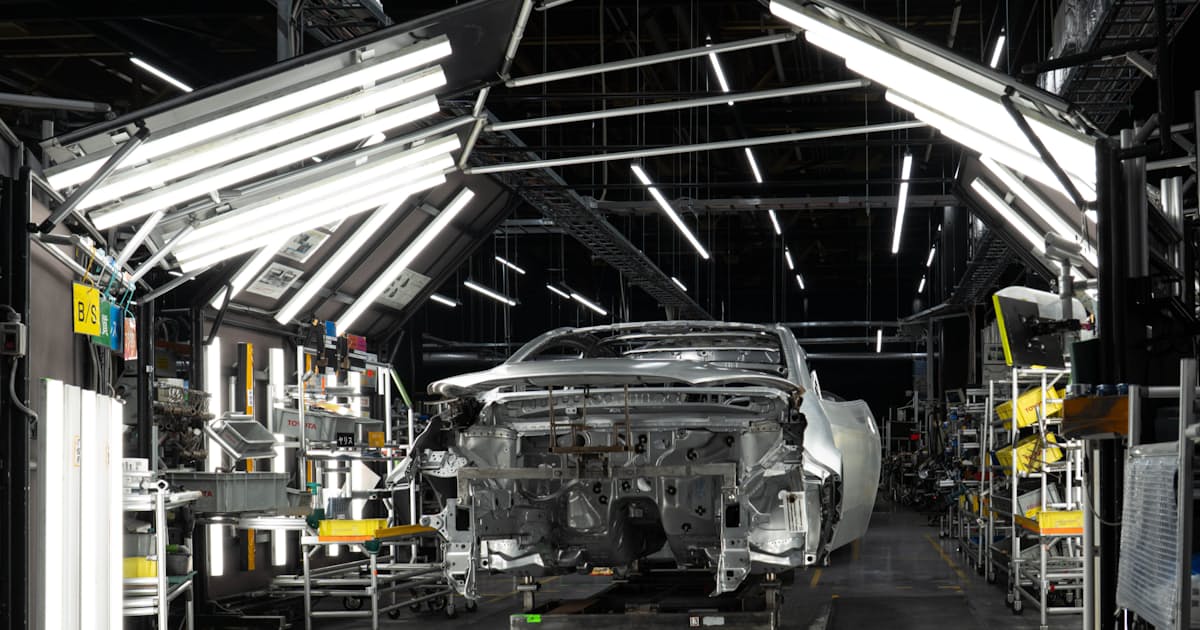
在爱知县丰田市的丰田元町工厂,工人们聚集在一间会议室里,面前是三维设计软件。讲师不是外部顾问,而是同厂员工。课程的核心是:搭建尽可能简单的配置。这是生成式AI应用于3D建模,由那些深知自己将来要编程操作的机器的人来授课。
结果已在供应链的部分环节显现。该地区一家汽车零部件制造商的物理AI系统将某些产线所需工人数减少了75%。但公司并非通过裁掉四分之三的员工达成这一数字。他们让AI接管重复性的监控与调整任务,而剩余工人——现在被称为多能工技术员——则负责处理异常情况、执行维修,并同时监督多条产线。
这才是关键区别。 headline 数字——少75%的工人——听起来像自动化。现实却是技能的倍增。一名技术员现在能做以前需要四人的工作。剩余工人没有被取代,而是晋升到需要更广知识面的岗位。
爱知效应
爱知县并非随机选择。该县年制造业产值达59.3万亿日元——占日本全国的15.5%,是自1996年有记录以来的最高水平。几乎所有日本主要汽车制造商都在该地区设有布局。供应链密度无与伦比。丰田一动,整个地区随之而动。
这种集中度既是优势也是陷阱。几十年来,该地区几乎完全围绕汽车制造业展开。近期《日经》系列报道聚焦三河地区的振兴——涵盖航空事业野心、海外餐饮出口乃至奥特曼主题制造业务——反映出一种日益增长的认识:爱知的未来取决于超越丰田生态的多元化。
物理AI提供了一个统一平台,既能服务汽车核心,也能支持新兴副业。帮助丰田供应商优化冲压机的同一系统,同样能帮助中型制造商尝试新产品线。这种交叉渗透正是该联盟的隐含价值主张。
中小企业鸿沟
并非该地区所有人都跟得上步伐。最近一项调查显示,中部地区的小型和中型制造商在生成式AI采用率上落后于全国平均水平。这一差距是结构性的:中小企业缺乏资本、内部专业知识和风险承受能力去实验AI整合。
应对方式务实而非激进。一些中小企业正与大学衍生创业公司合作——特别是名古屋大学 affiliated 的企业——来弥合技能差距,无需自建内部团队。另一些人则转向独立顾问,包括一对曾在东海高中就读、如今担任企业转型顾问的兄弟。他们的办公室已成为该地区制造商的"朝圣地"之一——这些企业知道自己需要AI帮助,却缺乏相应的语言去表达需求。
这一分布式支持网络——半是联盟、半是非正式顾问生态——在其他市场难以复制。它的存在源于爱知制造业数十年来共享的基础设施、重叠的供应商关系,以及一种根植于AI出现前数代人的集体解决问题文化的舒适感。
全球意义上的影响
美国 pursuing 的是不同模式。美国公司大量投资自主机器人与AI驱动的供应链优化,往往明确以从海外回流制造业为目标。其假设是自动化将使美国劳动力成本变得无关紧要。
中国则在走第三条路:大规模国家补贴的机器人部署与垂直整合供应链并行。目标是规模与速度,而非技能增强。
日本的物理AI路径占据着一个未被探索的中道。它不假设劳动力可以淘汰,而假设劳动力是值得放大的资产。对于面临人口衰退的国家——韩国、德国、意大利——这一模式可能比美国或中国方案更具参考价值。问题是,它能否在爱知高度紧密的生态之外实现规模化。
谁赢谁输
赢家一目了然:丰田及其最紧密的供应商获得了持久的成本与质量优势。率先采用物理AI的中型制造商将跑赢未能跟进者。提供AI整合服务的顾问和创业公司——尤其是名古屋大学的衍生企业以及独立顾问机构——正乘着一股不会很快退去的浪潮。
输家更难定位,却真实存在。无法或不愿从常规操作员转型为多能工技术员的工人,其角色将逐渐边缘化。无力承担整合成本的中小供应商可能被挤出丰田的供应链网络。而那些将此项纯粹视为国内事务的日本制造商——未能将物理AI模式出口至其海外运营——则会白白错失效率收益。
下一步
该联盟的下一个里程碑很可能是展示一条多阶段生产线上完整的物理AI部署——不是单机,而是从原材料到成品部件的完整工作流程,全部由AI增强的技术员管理。丰田拥有资源在接下来12到18个月内尝试此举。京瓷与能率预计将随后推出各自行业特定应用。
如果这一路径奏效——早期信号令人鼓舞——该模式将扩散至爱知之外。真正的考验将来自日本制造商试图在其海外工厂复制这一模式之时——在那里,使物理AI在日本运作的文化与制度支撑不会自动转移。
日本的制造业复兴,如果到来,不会像硅谷的样子。它不会炫目,也不会取代人。它将是渐进的、深度嵌入制度的,并且——如果联盟当前轨迹得以延续——可能比主导全球头条的"自动化优先"模式更具韧性。