日本央行收紧立场重塑亚洲资本流动
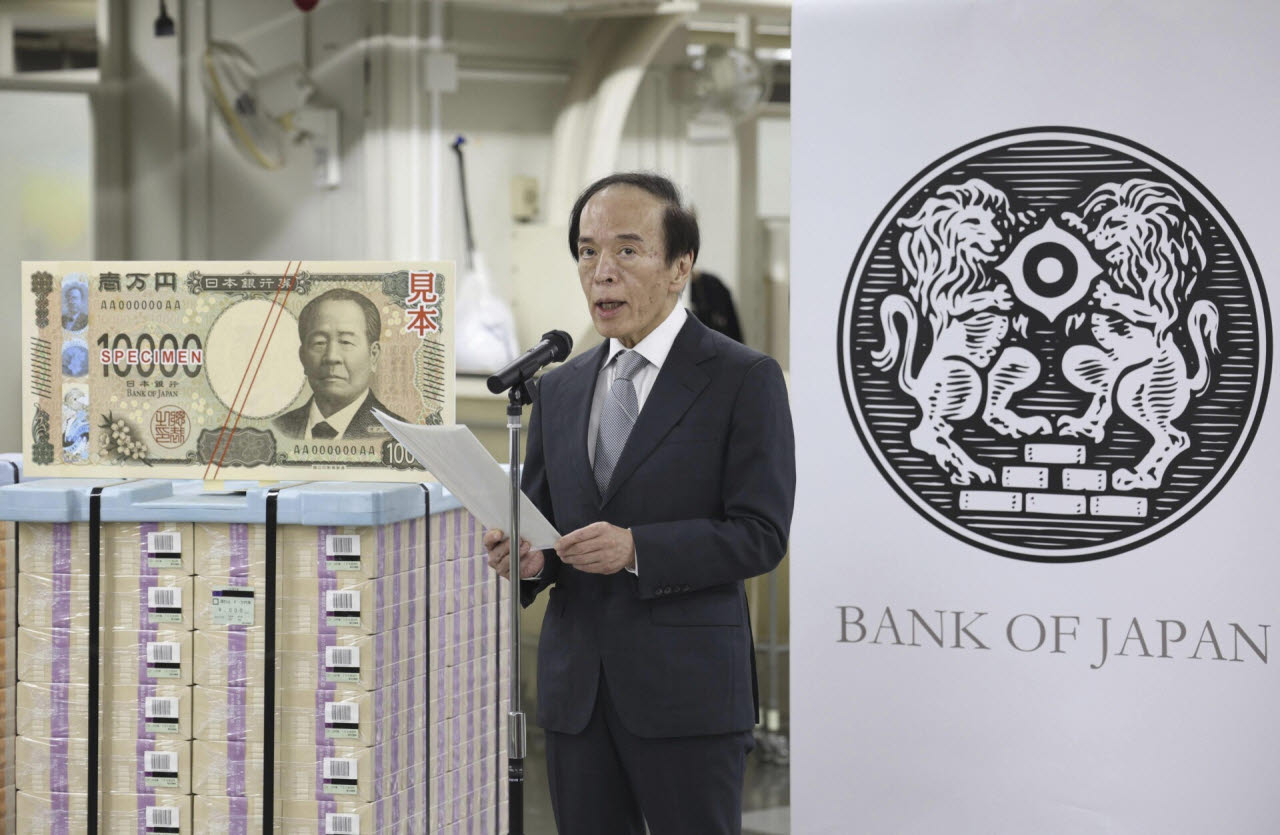
日本央行行长植田和男发出继续加息以抑制通胀的信号,正在重塑日元套利交易格局,美国密切关注东京的货币政策路径,其影响正涟漪般扩散至亚洲各市场。
加息倾向渐趋明确
日本央行已释放出持续向紧缩货币政策推进的信号,其影响远超东京的国界。行长植田和男在曼谷举行的G20财长会议上表示,央行无法容忍进一步的物价上涨,这标志着明显的鹰派转向。
日本央行上月将基准利率上调至1.25%,市场现预计10月29日至30日的下一次政策决议将维持利率不变。然而,真正的焦点落在12月,届时再次加息的可能性看起来越来越大。
植田强调,尽管通胀率已接近2%,但可接受的门槛已经改变。“高于这个水平我就无法容忍。“据日经新闻报道。这与日本几十年来货币政策的宽松立场截然不同。
植田措辞的特殊之处在于其精准性。历任日本央行行长——在他之前的黑田东彦,以及更早的上川阳子——在界定通胀容忍度时采用的措辞更为柔和且附有条件。植田的表述,带有历经者审视日本成本结构发生不可逆转的变迁后,决意让旧规则失效的分量。市场反应立竿见影:他的讲话后日元兑美元上涨约0.8%,而日本长期国债收益率攀升了6个基点。
日元因素
比利率轨迹本身更具分量的是植田选择关注的三大变量:原油价格、日元贬值以及人工智能需求。这三个因素既代表国内通胀风险,也代表可能迫使日本央行提前行动的外部压力。
油价是最直接的传导渠道。日本几乎全部能源依赖进口,任何原油价格飙升都会迅速推高企业和消费者的投入成本。全球供应仍脆弱——OPEC+减产延续至2025年、红海航运中断推升溢价、印度和中国的需求托底——日本央行对进口通胀渠道不敢掉以轻心。
AI这一维度不那么显眼却可能更具结构性。日本和东南亚的数据中心建设正在将电力需求推至多年高位。关西和九州的电力公司已开始调整定价模式。如果AI驱动的电力需求在未来两年内推高日本工业成本,那么在不施加利率压力的情况下,植田的通胀目标将更难实现——形成一种市场上尚未充分定价的反馈循环。
日元的疲弱已引来美国关注。美国财政部长斯科特·贝森特在同次G20集会上公开敦促日本结束其再通胀政策。特朗普总统也在双边会谈中就日元走弱的走势表达了担忧。美国财政部国际事务副部长艾琳·布朗澄清称,华盛顿并未操控日本政策,但指出东京作为美债最大持有国的角色,使日元稳定处于"密切观察"状态。
布朗的表态蕴含潜台词。如果日元进一步走弱,协同干预的所有选项均保留在桌面上。这构成了美日经济关系中的新动态——对一个关键盟友货币政策独立性的直接施压。历史上,美国更倾向于通过多边渠道或市场信号施力。本届政府愿意直接点名日本央行的做法,表明其对联盟经济的处理正走向更交易化的路径。
谁受益谁受损
套利交易面临逆风。多年来,投资者借入低成本的日元资金,投资亚洲和新兴市场中收益率更高的资产。随着日本利率上升,这种套利空间不断收窄。每次日本央行加息,算盘都变得更不划算,而心理关口1.5%或2%会触发头寸调整。
但真正精彩的故事发生在二阶效应中。套利交易平仓并非线性展开。机构投资者抛售亚洲资产以偿还日元借款,会在小市值债券和股票市场造成流动性缺口——印度尼西亚、泰国和菲律宾首当其冲。它们的央行随后面临两难选择:加息捍卫汇率稳定(但损害增长),还是任由货币贬值(输入通胀)。这是一出在整片区域实时上演的经典政策不可能三角。
韩国出口商在短期内因日元走弱而受益,在第三方市场维持对日本商品的价格竞争力。三星、LG和现代已悄然增加在东南欧和拉丁美洲的海外营销支出, precisely以夺取那些因利润率受压而节节败退的日本企业所让出的份额。但持续的日元疲软会招致干预风险,而突然剧烈的升值可以在一夜之间抹去这些优势。
日本借款人则承受相反的压力。每次加息,企业债务偿付成本便随之上升,在一批公司仍带着零利率时代的疫情债务的经济体中挤压利润。日本企业研究机构估算,2025年至2027年间约有18万亿日元(1200亿美元)的企业债券将到期或再融资——这一波再融资潮恰好撞上了最不利的时机。无法获得替代融资的中小型企业是最脆弱的群体。
中性利率之谜
植田拒绝锁定中性利率——即货币政策既不刺激也不抑制增长的那一水平。“我不能肯定地说我们已接近那个水平。“他坦言。这种模糊性意义重大。缺乏清晰目标,市场只能猜测上限,而猜测催生波动。
日本央行2025年1月的预测曾隐含中性利率在0.5%至1.0%的区间,前提是经济温和复苏。但该模型假设了稳定的能源价格和无外部政策冲击——这些前提已不复存在。野村和大摩的分析师均已将中性利率估计上调至1.25%至1.5%,尽管两家公司均未在公开评论中承诺单一数值。
部分分析师预测,若通胀维持,利率可能在2027年年中达到1.75%。另一些人则认为若增长数据恶化会出现停顿。指引的缺失令投资者暴露于数据驱动的意外之中。
这种不确定性已经改变了市场行为。此前温和上扬的金远期合约曲线已显著陡峭化——表明交易员正为比2008年金融危机以来任何时期都更宽幅的可能结果布局。期权市场显示,投资者对155以上的日元看涨期权价差的需求上升,即便即期汇率仍处低位,对冲活动也在加速。
区域影响
亚洲各国央行如今面临三元悖论。其自身的汇率稳定,在某种程度上取决于远在东京、远离其国内政治现实的日本货币政策决策。韩国央行、中国人民银行及其他央行将根据日本央行的动向,而非纯粹基于本土条件来调整各自立场。
中国的局势尤为微妙。中国人民银行为了支持陷入结构性困境的房地产 sector,已将基准利率维持在历史低位。日元因日本央行收紧而走强,无需北京采取任何行动便削弱了中国出口的竞争优势——这对中国领导层而言是一种隐秘的利好,鉴于美国在货币操纵指控上的施压,中方不太可能公开表达欣慰。与此同时,中国人民银行自身面临通缩压力,难以与区域内同行步调一致加息。
印度储备银行已开始释放更鹰派的信号,行长沙克蒂坎塔·达斯在近期的公开讲话中提及"外部货币溢出效应”。澳大利亚联储面临类似动态,日元的波动影响澳元/日元交叉汇率,而该汇率是旅游业和教育行业两大支柱的基石——这两大行业约占澳大利亚GDP的4%。
这种外部依赖创造了政策摩擦。那些曾享有独立货币周期的国家,如今共享一个共同变量:日元。这是结构性转变,而非周期性变化。
后续展望
10月29日至30日的会议大概率维持利率不变。市场早已为此定价。真正的考验在12月,植田需要证明其对抗通胀的决心能够压倒增长担忧——在一个仍从通缩惯性中恢复的日本经济体中,这并非易事。
美国的施压增添了不确定性。如果华盛顿在日元走强上施加更大压力,日本央行可能会加快加息步伐,超出通胀本身所证明的合理范围——这将在国内使命与外交预期之间制造政策碰撞。这一场景并非空想。美国前财政部长拉里·萨默斯曾公开表示,日本的货币政策对全球金融稳定具有"显著负外部性”,为干预威胁论提供了外交筹码。
对于亚洲投资组合经理而言,目标清晰:为高波动环境做好准备,日元走势不再是单向押注。套利交易尚未消亡——它只是变得更加昂贵。过去十五年把日元融资当作免费资金的投资者,需要围绕一个如今带有实质性机会成本的日元重新构建框架。
日本超宽松货币时代正在落幕。问题在于,这一过渡能否平稳进行,还是会触发引发货币动荡的连锁反应,波及所有持有日元敞口的投资组合。12月将给出答案。