小米的IFA策略:三星与LG为何正在输掉生态战
在2026年IFA首秀上,小米展示的是一部手机背后的战略:通过一个AI层将汽车、家居和机器人连接起来。对于三星和LG而言,当锁定效应已属于平台控制者时,他们能否竞争成了一个关键问题。
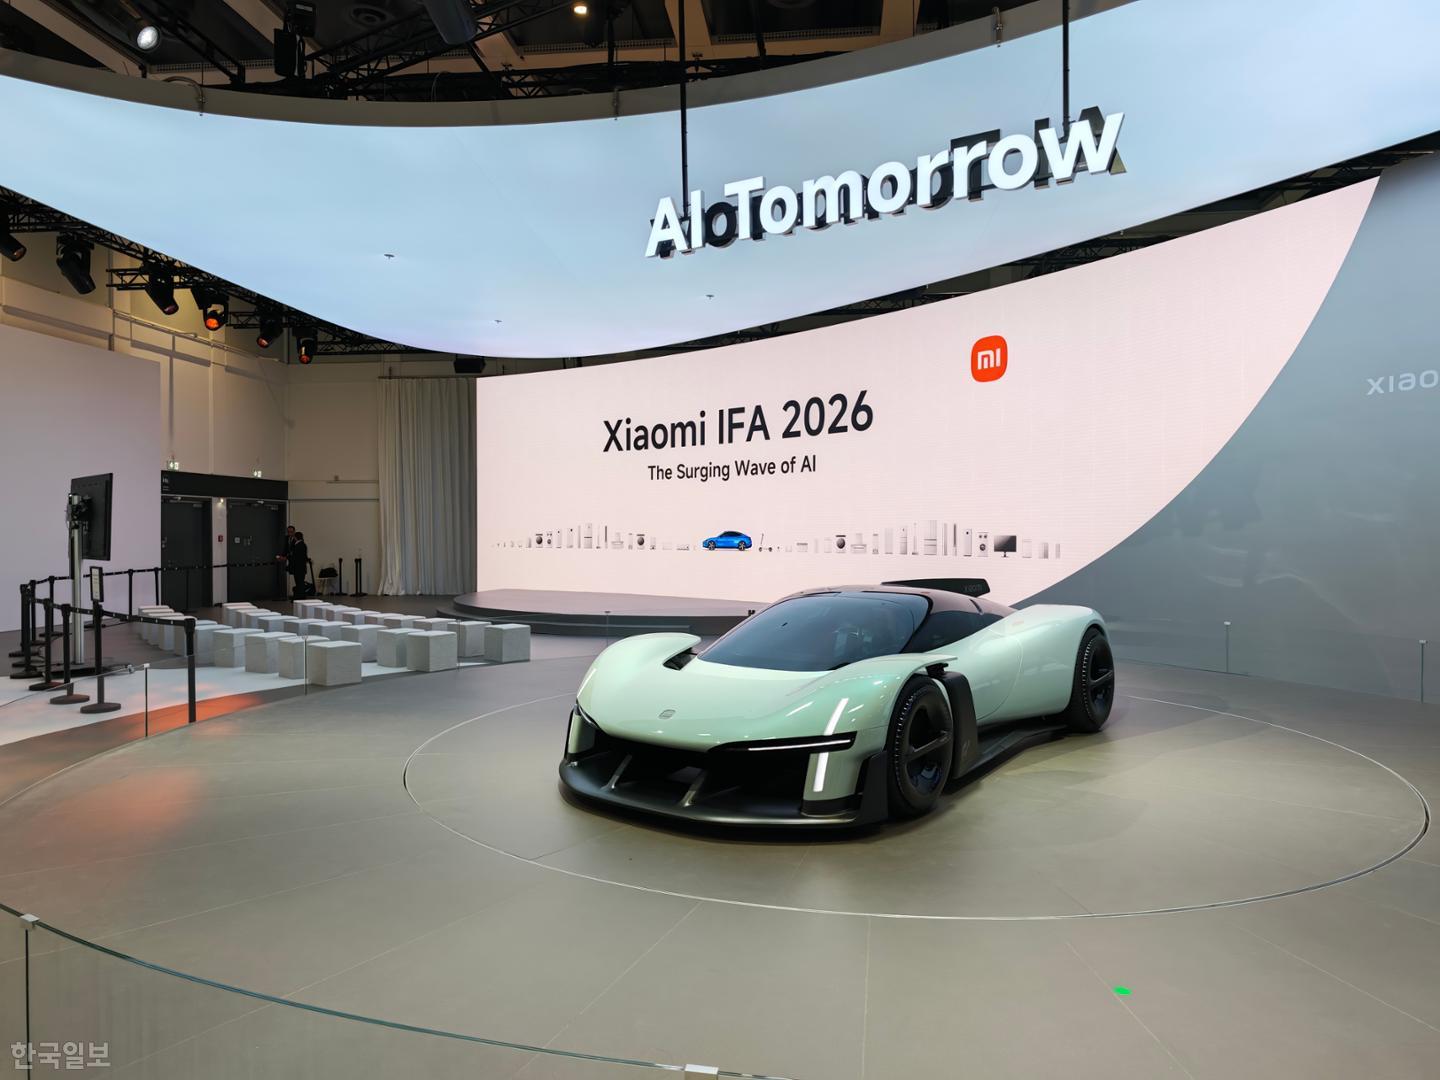
小米在 IFA forgot 了它的手機。這恰恰才是重點。
走進柏林展覽館的小米展區,最先引人注目的是一種缺席。這家憑藉智能手機建立起全球聲譽的公司,將自己的手機擺在了展廳最後面。最前沿展示的是一輛綠色的電動概念車——Vision GT,由小米與索尼的《GT賽車》競速遊戲合作設計。旁邊站著一個名叫 CyberOne 的人形機器人。兩者的四周,是一個完整搭建的智慧臥室場景:燈光、空調、窗簾、電視,全都響應同一個語音指令。
這不是公司在發佈產品。這是一家公司在宣佈戰略。
小米首次亮相 IFA 2026,是一場精心策劃的劇場表演。展區超過 3,300 平方米,展示了 380 款產品,全部貫穿於一個單一概念——小米稱之為「人 × 車 × 家」。這個訊息對歐洲買家來說毫不含糊——他們之中大多數人除了平價藍牙耳機或一部手機外,從未擁有過小米設備——:我們不再是一家兼營家電的智能手機公司。我們是一家由 AI 驅動的平台公司,你觸碰的、駕駛的、居住的所有事物,都運行在同一個系統之中。
鎖定的不是設備。是習慣。
消費科技的鎖定效應,從來不是靠強制,而是靠摩擦力。你擁有一部 iPhone;你的應用、照片和訂閱都住在蘋果的圍牆花園裡。轉換成本逐漸攀升,直到你決定留下。但圍牆花園只能把你鎖定在單一品類。如果你的手機是蘋果、冰箱是三星、汽車是福斯,你就得攜帶三個獨立應用、三個獨立帳戶、三個獨立摩擦點。
小米的做法是拆除這些圍牆——或者至少讓它們變得不可見。一個用戶下班回家。汽車告訴房子有人即將到達。燈光自動調整。冰箱下單採購食品,因為它的感測器檢測到存量缺口。掃地機器人開始清潔,因為主人的手錶記錄到活動量低於平常。所有這些都通過 HyperOS 運行——這是小米的作業系統,由它自己開發的大語言模型 MiMo 驅動,並且日益依賴其定制的石靈半導體。
產品體驗是無縫的。競爭含義卻更加激烈:誰控制了汽車、家居和個人設備之間的 AI 粘合劑,誰就擁有了與消費者的關係。硬體成為分發機制;軟體體驗才是護城河。
三星和 LG 仍在出售孤島。
三星和 LG 主導韓國家電市場。它們也生產手機,三星更涉足半導體。但它們的產品部門基本上各自為政,如同獨立的帝國。一個三星手機用戶並不會因為一台三星冰箱而獲得更豐富的體驗。一個 LG 車主(或有志購買電動車的人)也無法與 LG 洗衣機建立有意義的整合。
這種碎片化正是小米的結構性優勢。中國公司已花數年時間打造 HyperOS,作為跨越各個品類的單一連接層,而競爭對手則將這些視為各自的業務單元。當小米推出新的 AI 功能時,它會同時覆蓋手機、電視、吸塵器和汽車。當三星引入 AI 能力時,它們通常按部門發佈,時間線和功能完整性各不相同。
結果不是產品差距問題。是平台差距問題。而平台差距比硬體差距擴散得更迅猛,因為每一代新 AI 都會讓上一代的體驗顯得 incremental。
IFA 揭示了誰在設定框架。
小米選擇在消費電子展上以概念車為主導。這是一個地位動作。它發出信號:這家公司將汽車——傳統上屬於底特律、斯圖加特、日益包含上海——視為其自然生態系統的延伸,而非獨立業務。Vision GT 不會量產。它是一個路標,不是一款產品。
同樣,CyberOne 人形機器人尚未成為家用電器。它是一種宣言:小米認為 AI 智能體正進入物理空間,並且它想成為控制那些智能體與其操作設備之間關係的公司。
對三星和 LG 而言,小米展區的盛況是一面鏡子,映照出戰略軟肋。兩家韓國巨人未在 IFA 上呈現統一的「人 × 車 × 家」敘事。它們的展會仍按產品品類組織:電視在這裡,手機在那裡,家電在其他地方。這種組織現實塑造了訪客帶走的印象。
韓國市場是試金石。
小米進入韓國,是這場競爭最鋒利的邊緣。該公司已經在那裡銷售手機和平板電腦,但它正在積極擴展至掃地機器人,現在又瞄準冰箱和空調。產品故事很容易講。分銷故事則更難。
三星和 LG 在韓國建立的統治地位,依賴數十年經銷網絡、安裝團隊和售後服務運營。小米沒有任何這些基礎設施。據報該公司計劃開設更多直營小米之家,並更倚重線上銷售渠道。這種方式對小家電和配件有效。但在需要安裝和長期維護的大型商品上卻顯得吃力——而這恰恰是三星和 LG 利潤率最高的品類。
因此短期問題是務實的:小米能否快速建立服務網絡,將生態系統熱情轉化為銷售?長期問題則是戰略性的:一旦它做到了,三星和 LG 能否在不侵蝕傳統模式產生利潤的前提下做出回應?
生態系統戰爭內部的晶片戰爭。
小米還在 IFA 上展示了其石靈 AI 晶片,並宣布了一款名為 O100 的 AI 加速器,將於明年出貨。這不僅是行銷。定制晶片讓公司能夠優化在其 LLM 本地運行於設備——手機、吸塵器、汽車——的延遲和成本,而不必將每次推理都路由至雲端伺服器。本地 AI 更快、規模化成本更低、更隱私。這些正是讓鎖定生態系統感覺無縫而非強制的那些功能。
三星有自己的 Exynos 系列,並持續投資 AI 晶片。LG 的半導體涉入範圍狹窄得多。此處的差距尚未決定性,但它符合更廣泛的模式:小米正在垂直整合,從晶片到作業系統到雲端模型到實體產品。三星則在橫向擴展,跨越尚未互聯的品類。
誰贏誰輸,以及接下來會發生什麼。
如果小米的生態系統黏性跑贏其分銷差距,小米就贏了。即便在韓國和歐洲實現部分鎖定,也能讓該公司從每位用戶身上獲得比任何單一產品競爭對手更高的終身價值。三星和 LG 首先喪失家電利潤份額,然後面對更艱難的選擇:開放平台還是不顧一切保護既有服務收入。
即時的下一步已可見。小米將更大力推動 HyperOS 整合,預計未來 12 個月內將在冰箱和電動車方面宣佈具體產品發佈。三星和 LG 將以各自的跨品類 AI 承諾作出回應,但執行能力將揭示它們的組織結構能否交付小米已作為一體堆疊運作的東西。
更深的轉變是文化性的。數十年來,消費科技競爭以百萬像素、螢幕亮度、電池續航來衡量。IFA 2026 清楚顯示指標已改變。贏家將是讓消費者感覺最少需要為管理自己設備而負責的那家公司。
這是一個更難衡量、也更難防守的標準。