El sida creó por accidente un mercado multimillonario de apuestas sobre la muerte
En los años 80, pacientes con sida desesperados vendieron sus pólizas de seguros de vida para sobrevivir. Ese workaround humanitario se convirtió en el modelo de un sofisticado mercado financiero donde los inversores obtienen ganancias a partir de la mortalidad. Hoy vale billones y plantea preguntas atemporales sobre quién tiene derecho a monetizar el sufrimiento humano.
El libro mayor de la supervivencia
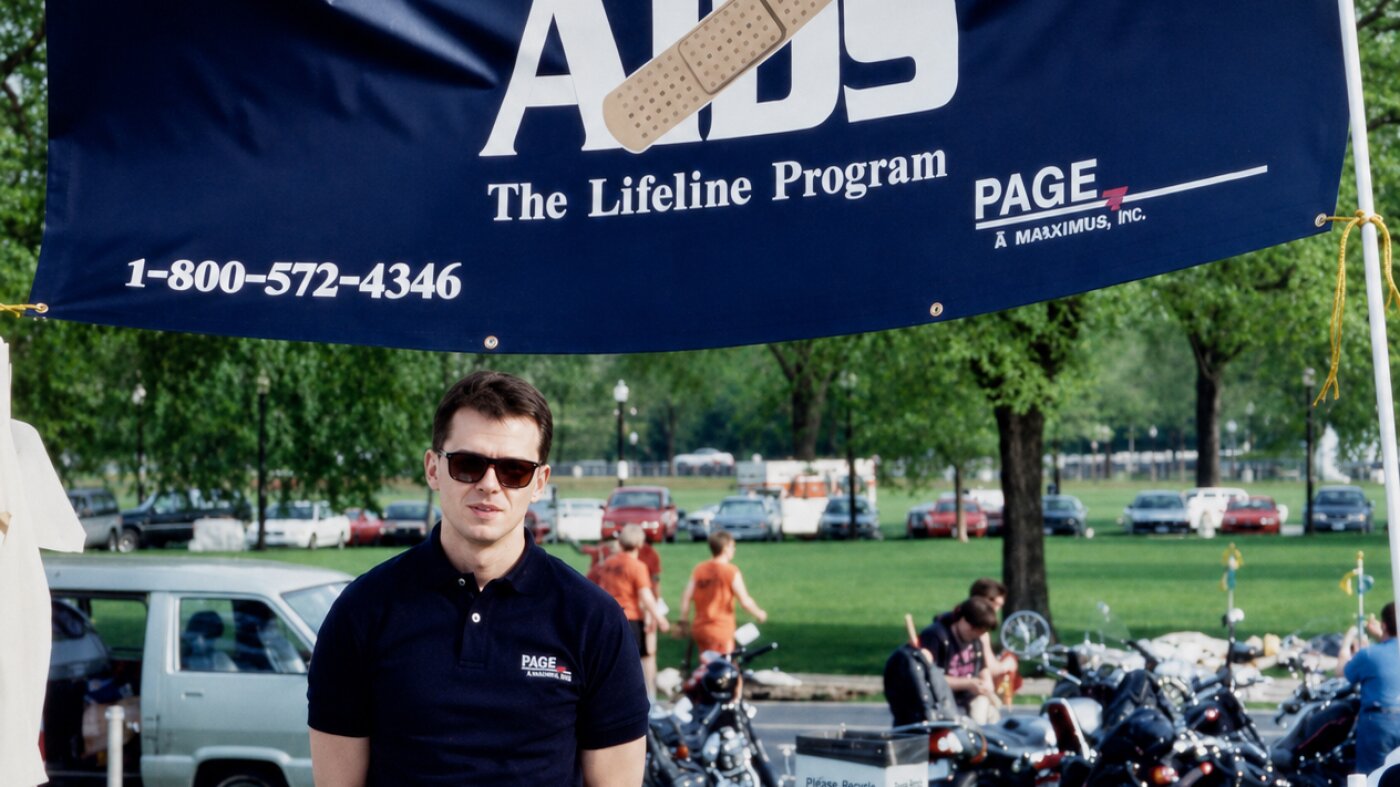
Scott Page no era un financiero cuando vendió su primera póliza de seguro de vida. Era un socio que veía cómo su pareja Greg se debilitaba por el sida a finales de los ochenta. Greg tenía una póliza de $100 000. Las primas vencían y no había dinero.
En un grupo de apoyo para personas con VIH, Page describió su dilema ante un desconocido adinerado. El desconocido aceptó pagar las primas y prestarles $10 000 en cuotas. A cambio, cuando Greg muriera, el desconocido sería reembolsado con el pago del seguro. El acuerdo mantuvo a Greg con vida más tiempo y le dio a Page el oxígeno y los cuidados paliativos que su pareja necesitaba. Greg murió en 1993. Page no se detuvo allí. Otros en el grupo de apoyo tenían pólizas similares. Se convirtió en corredor, un intermediario que conectaba a personas moribundas con familias sin recursos y a inversores con capital y gusto por la arbitraje mortal.
Ese mercado, nacido en un centro comunitario de San Francisco, hoy forma parte de carteras de fondos de cobertura. Las pólizas que Page operaba ahora se llaman acuerdos viáticos. Han sido refinanciados, titulizados y empaquetados en derivados que cotizan en Wall Street como «bonos de muerte». El mercado vale miles de millones. La Corte Suprema lo ha bendecido. Las matemáticas son frías. La humanidad, al observarla de cerca, es aún más fría.
Un atajo legal hacia la especulación
Los orígenes se remontan a 1911. Un hombre vendió su póliza de seguro de vida a su médico por $100 para pagar una operación. Cuando el hombre murió, la aseguradora se negó a pagar, argumentando que al médico le faltaba «interés asegurable». La Corte Suprema discrepó. Falló que una póliza es propiedad. Si la compraste legalmente, puedes venderla a quien quieras. El principio puso fin a un tipo de riesgo moral: impidió que extraños apostaran por la muerte unos de otros. También creó otro: permitió que extraños compraran pólizas sobre vidas que se apagan y cobraran cuando mueren.
El vacío legal permaneció latente durante décadas. Las aseguradoras cotizaban pólizas sobre clientes sanos y de mediana edad que pagaban primas durante años. Asumían una tasa de abandono predecible. Luego llegó la epidemia del sida.
Los pacientes con sida avanzada morían más jóvenes de lo que sugerían sus primas. Sus pólizas estaban mal valoradas. Los inversores lo notaron. Un dólar de prima podía comprar una promesa de $1 dentro de unos pocos años en lugar de décadas. El margen era enorme. Solo se requería la disposición a monetizar el declive.
De cuidador a trader de mercancías
Page llamaba a su trabajo de corredor temprano «trabajo de buitre». Tenía razón. La palabra se quedó, pero el negocio creció. Para finales de los noventa, Page había facilitado más de 3 000 acuerdos viáticos. La raíz latina de viaticum significa provisiones para un viaje. El viaje era hacia la muerte. La provisión era dinero ahora en lugar de dinero después.
Los avances farmacéuticos lo cambiaron todo. Los nuevos fármacos antirretrovirales extendieron las expectativas de vida de meses a años. La mala valoración desapareció. Los inversores viáticos de pronto tenían pólizas sobre pacientes que no morirían lo suficientemente pronto. El mercado debería haber colapsado.
En cambio, hizo un viraje. Los corredores empezaron a apuntar a jubilados. Los ancianos adinerados con casas pagadas y pólizas completas de seguro de vida no necesitaban flujo de caja. Pero les gustaba la idea de convertir un activo muerto en capital vivo. Las empresas enviaban vendedores a campos de golf y conferencias de planificación financiera. Llamaron al nuevo producto «acuerdos sobre seguros de vida» para alejarlo del estigma viático.
La transición no fue fluida. Las aseguradoras se resistieron. Habían construido modelos sobre la cancelación de pólizas. Los compradores que seguían pagando primas interrumpían esos modelos. Planificadores escépticos preguntaban si los compradores podrían dañar a los tomadores. Los mayoristas explicaron que la escala neutralizaba los incentivos perversos: poseer miles de pólizas significaba que la muerte era una variable actuaria, no una oportunidad de asesinato. El argumento tuvo suficiente peso para permitir la expansión de la industria.
Wall Street descubre una nueva clase de activo
La crisis financiera de 2008 provisto el catalizador. Los fondos de cobertura y los bancos de inversión buscaban rendimientos no correlacionados. La mortalidad encajaba. La muerte humana es, en términos generales, independiente de los mercados bursátiles. A los inversores les gustó eso. Empezaron a comprar carteras enteras de seguros de vida. Algunos reensamblaron esas carteras en valores que cotizaban como bonos. La abstracción era completa: una póliza que antes se vendía para cubrir gastos de cuidados paliativos se convirtió en una partida en un producto estructurado valorado por matemáticos que nunca conocieron a las personas cuya muerte cotizaban.
Jonah Kahn, ex mayorista, recordó una conferencia de la industria donde un planificador preguntó si alguien podría matar a su cliente. Kahn explicó que el riesgo estaba diluido entre miles de vidas. Las aseguradoras seguían inquietas, pero el dinero siguió fluyendo. Llegaron los anuncios de televisión. Los televidentes del día vieron cameos de celebridades y promesas de liquidez. El marketing apuntaba directamente a los jubilados, sorteando a los asesores financieros y creando un campo de batalla informativo asimétrico.
Kahn señaló que un titular de póliza que llama a una línea de atención no puede comparar precios como lo hace un propietario que revisa Zillow. Un inversor con equipos de suscripción, modelos actuariales y acceso a datos sabe mucho más que el vendedor. El margen entre lo que paga un comprador y lo que vale la póliza representa su ganancia. Ese margen se ha ampliado a medida que el mercado maduró.
Quién gana, quién paga
La aritmética es sencilla. Un comprador adquiere una póliza de $1 millón por 20 centavos del dólar. El comprador paga primas continuas hasta que el asegurado muere. Si la muerte ocurre antes de lo esperado, el rendimiento se acelera. Si ocurre después, el rendimiento se comprime. Los inversores valoran el riesgo de longevidad usando bases de datos médicas, tablas actuariales y a veces revisiones directas de médicos. Construyen diversificación en sus carteras para suavizar los resultados.
Los titulares de pólizas reciben dinero inmediato. Lo usan para atención médica, alivio de deudas o gastos de jubilación. También renuncian a los beneficios futuros en favor de sus beneficiarios. El intercambio es explícito, pero la brecha de información no lo es. Muchos vendedores no saben que pueden cancelar pólizas directamente con las aseguradoras por una suma menor y más eficiente en impuestos. Muchos no comprenden las consecuencias fiscales de un acuerdo. Algunos sobrevivirán a sus proyecciones y verán cómo las primas erosionan el valor.
Las aseguradoras pierden cuando las pólizas permanecen vigentes. Preveían cancelaciones; recibieron pagos en su lugar. Sus modelos de fijación de precios requirieron ajustes. Los reguladores respondieron con reglas de divulgación dispares. Variados estados exigen valuaciones independientes de terceros. La orientación federal sigue fragmentada. El mercado se movió más rápido que los códigos estatutarios.
La ética de la abstracción
Page eventualmente dejó el negocio. Vendió su corretaje a capital privado. Lo llamó un trato con el diablo. La industria se había vuelto demasiado abstracta. La pregunta original —cómo ayudamos a las personas moribundas a vivir con comodidad— había sido reemplazada por una nueva: ¿qué tan rápido podemos cobrar?
Ese reemplazo no es inevitable. Es estructural. Cuando la mortalidad humana se convierte en un insumo en un modelo de rendimiento, el peso moral se desplaza del cuidador al calculador. La anécdota del timbre de un ex empleado resuena bien con esta dinámica: el personal celebraba las entradas en el archivo maestro de defunciones de la Seguridad Social porque cada entrada marcaba un rendimiento realizado. Una muerte es una liberación de capital. Ese no es un fracaso moral; es una característica de diseño.
El capitalismo siempre ha mercantilizado el riesgo. El fuego, las inundaciones y las pérdidas de envío se volvieron seguros. Los incumplimientos crediticios se volvieron bonos. Ahora los plazos de muerte se han convertido en valores. La crisis del sida demostró que la desesperación crea mercados. La ingeniería financiera demuestra que los mercados pueden persistir mucho después de que el sufrimiento original se desvanece.
Qué significa esto para hoy
Las paralelas con las finanzas de la era pandémica son agudas. La crisis genera innovación. La innovación genera especulación. La especulación genera escala. La escala atrae regulación. La regulación lucha por mantener el ritmo.
Los derivados de mortalidad ofrecen liquidez genuina a quienes la necesitan. También ofrecen a los inversores institucionales un cobertor contra el riesgo de longevidad y un flujo de rendimientos que no se correlaciona con el PIB. Ambos usos son racionales. Ninguno es puramente benigno.
La lección no es que el mercado sea malvado. La lección es que la transparencia importa. Los vendedores necesitan advice independiente. Los compradores deben divulgar sus modelos. Las aseguradoras deben ajustar la fijación de precios sin castigar a los pólizantes que buscaron liquidez. Los reguladores necesitan definir quién posee los datos y quién se beneficia de ellos.
La Corte Suprema abrió la puerta en 1911. El sida empujó a las personas a través de ella. Wall Street expandió el pasillo. La valuación multimillonaria es la renta.
Lo que queda por decidir es si la puerta debe permanecer abierta, si la renta es justa y si el libro mayor debe incluir una columna para la dignidad junto con los dólares y los años restantes. El mercado ha resuelto el problema de la cotización. No ha resuelto el moral.