艾滋病意外催生的数十亿美元死亡押注市场
20世纪80年代,走投无路的艾滋病患者为求生计出售人寿保险保单。这一人道主义变通方案,最终演化为一个让投资者从死亡中获利的投机性金融市场。如今该市场价值数十亿美元,也引出了关于谁有权将人类苦难货币化的永恒追问。
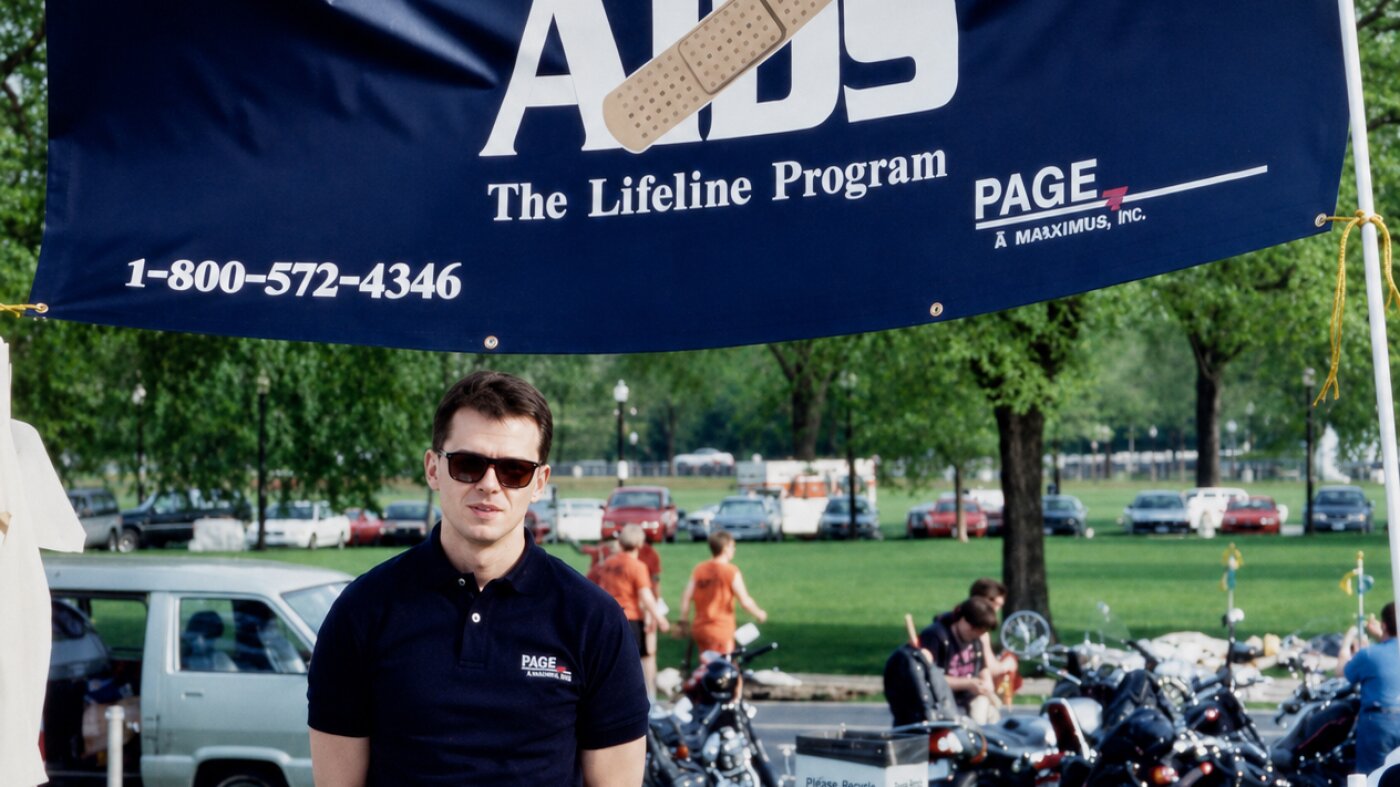
生存的账本
斯科特·佩奇首次出售人寿保险保单时,并非金融从业者。上世纪80年代末,他是某律师事务所的合伙人,正眼睁睁看着恋人格雷格因艾滋病一天天消瘦。格雷格有一张保额十万美元的保单,保费到期了,可他们没有钱。
在一个人免疫缺陷病毒(HIV)互助小组中,佩奇向一位富有的陌生人倾诉了困境。这位陌生人同意支付保费,并以分期方式借给他们一万美元。作为交换,格雷格去世后,这笔钱将从保险理赔中偿还。这种安排让格雷格多活了一段时日,也给了佩奇那个他爱人亟需的氧气和临终关怀。格雷格于1993年去世。但佩奇并没有就此止步。互助小组里的其他人也有类似的保单。他成了一名经纪人,在囊中羞涩的绝症患者与手握资本、愿意博弈"死亡价差"的投资者之间搭建桥梁。
那个诞生于旧金山社区中心的交易市场,如今已安身于对冲基金的投资组合之中。佩奇当年交易的保单,现在被称为"维塔利结算"(viatical settlements)。它们被重新融资、证券化,并打包成衍生产品,在华尔街以"死亡债券"(death bonds)的名义交易。这个市场规模达数百亿美元。最高法院已为其背书。数学是冰冷的。而当你仔细观察,其中的人情味更是冷到了极致。
通向投机的法律捷径
这一切的根基可以追溯到1911年。一名男子将人寿保险保单以100美元的价格卖给了自己的医生,用以支付手术费用。男子去世后,保险公司拒绝赔付,理由是医生缺乏"可保利益"。最高法院否定了这一说法。法院裁定:保单是财产。如果你是合法购入的,你就可以把它卖给任何人。这一原则终结了一类道德风险:它阻止了陌生人互相为对方的死亡下注。但它同时也打开了另一扇门:它允许陌生人购买他人死亡的保单,并在对方离世时收取理赔金。
这条法律漏洞沉寂了数十年。保险公司为健康的中老年客户定价,他们假设保费会持续缴纳多年,并按可预测的退保率来精算。然后,艾滋病疫情爆发了。
晚期艾滋病患者的死亡年龄远低于其保单所暗示的预期。他们的保单被错误定价了。投资者注意到了这一点。一美元的保费可以买到的不再是一个几十年后兑现的承诺,而是一个几年内即可兑现的承诺。息差巨大。唯一需要的,就是愿意将"衰亡"货币化的胆量。
从照护者到商品交易员
佩奇称他早期的经纪业务是"秃鹫"行径。他没错。这个词留了下来,但生意越做越大。到上世纪90年代末,佩奇已促成超过3000笔维塔利交易。拉丁语词根"viaticum"意为旅途的补给。旅途的终点是死亡。而补给,是把未来的钱换成今天的现金。
pharmaceutical 突破改变了一切。新型抗逆转录病毒药物将患者的寿命从几个月延长到几年。错误的定价消失了。维塔利投资者手中突然握住了那些"不够快死去"的病人的保单。按理说,市场应该就此崩溃。
但市场选择了转型。经纪人开始瞄准退休人群。富有且房产已还清、持有全额人寿保险的老年人并不急需现金流。但他们喜欢将"沉睡资产"转化为"活钱"的想法。公司派出销售人员前往高尔夫球场和理财规划师大会。他们给新产品起名"生命结算"(life settlements),刻意与维塔利业务的负面污名划清界限。
这一转型并非一帆风顺。保险公司进行了抵制。他们的模型建立在保单失效的基础上,而持续缴费的买家打乱了这些模型。持怀疑态度的理财顾问追问买家是否会伤害保单持有人。批发商解释说,规模足以中和扭曲的激励:拥有数千份保单意味着死亡只是一个精算变量,而非谋财害命的手段。这一论点足够站得住脚,让行业得以扩张。
华尔街发现新资产类别
2008年金融危机提供了催化剂。对冲基金和投行在寻找与股市无关的收益。死亡率恰恰符合要求。人类的死亡在宏观意义上独立于股市波动。投资者对此着迷。他们开始批量购买整个生命结算投资组合。一些人进一步将这些组合重组为以债券形式交易的证券。抽象至此完成:一张曾经用于支付临终护理费用的保单,变成了由从不认识被定价之人的数学家所估值的结构性产品中的一个条目。
前批发商乔纳·卡恩回忆在一次行业会议上,有理财顾问询问是否有人可能会谋杀自己的客户。卡恩解释说,这种风险分散在数千条生命之中,早已被稀释。保险公司仍然不安,但资金持续流入。随后电视广告紧随其后。日间观众看到了名人客串和关于流动性的承诺。营销直接面向退休人群,绕过了理财顾问,制造了一个信息不对等的战场。
卡恩指出,保单持有人拨打热线时,无法像房主查看Zillow一样比较价格。拥有核保团队、精算模型和数据访问权限的投资者,远比卖家了解得多。买家支付的价格与保单实际价值之间的差额,就是他们的利润。随着市场走向成熟,这一差额反而越拉越大。
谁获利,谁承担
算术很简单。买家以面值两成的价格购入一份100万美元的保单。买家持续支付保费直到被保险人身故。如果身故早于预期,回报率就会加速提升;如果晚于预期,回报就会被压缩。投资者利用医疗数据库、精算表,有时甚至直接通过医生复核来为长寿风险定价。他们通过分散投资来平滑结果。
保单持有人获得了即时现金。他们将其用于医疗费用、债务减免或退休支出。但他们也放弃了未来本应归属于受益人的利益。这种交换条件本身是公开的,但信息鸿沟却并非如此。许多卖家并不知道,他们可以将保单交还保险公司,换取更小但更具税务效率的一次性支付。许多人也不理解结算带来的税务后果。有些人的寿命超出了预期,眼看着保费不断侵蚀价值。
保险公司因保单持续有效而蒙受损失。他们原本预计的是保单失效,收到的却是理赔金。他们的定价模型被迫调整。监管层以差异化的信息披露规则回应。若干州要求独立的第三方估值。联邦层面的指导仍支离破碎。市场跑在了法律条文的前面。
抽象的道德
佩奇最终离开了这个行业。他将经纪公司卖给了私募基金。他称这桩交易是与魔鬼的签约。这个行业变得过于抽象了。最初的问题——“我们如何帮助将死之人安详度日?"——已被一个全新的问题取代:我们能多快收回成本?
这种替换并非不可避免,而是结构性的。当人类死亡率成为收益率模型中的一个输入变量时,道德重量便从照护者转移到了精算师身上。一位前员工讲述的铃声轶事恰好印证了这一动态:员工们为社会保障局死亡登记文件中每一条新记录而欢呼,因为每一条记录都代表一笔已实现的收益。死亡即是一次资本的释放。这不是道德败坏——这是设计使然。
资本主义向来将风险商品化。火灾、洪水和航运损失变成了保险。信用违约变成了债券。如今,死亡时间线变成了证券。艾滋病危机证明了绝望如何催生市场。金融工程则证明,市场可以在最初的痛苦消退之后依然存续。
这对当下意味着什么
与疫情时代的金融浪潮有着尖锐的相似之处。危机孕育创新。创新孕育投机。投机孕育规模。规模吸引监管。监管追赶不及。
死亡率衍生品为急需流动性的人提供了真实的流动性。它们也为机构投资者提供了一条对冲长寿风险的路径,以及一条与GDP走势无关的收益渠道。两种用途都是理性的。但没有哪一种纯粹无害。
教训并非这个市场邪恶。教训在于透明度至关重要。卖家需要独立的建议。买家需要披露他们的模型。保险公司需要调整定价,同时不惩罚那些寻求流动性的保单持有人。监管者需要明确数据归谁所有、利润归谁所有。
最高法院在1911年打开了大门。艾滋病推动了人们穿过它。华尔街扩建了走廊。数百亿美元估值便是租金。
而剩下需要决定的,是这扇门是否该继续敞开,租金是否公平,以及这本账簿是否应该在美元和剩余年限之外,再开一列名为"尊严"的栏目。市场已经解决了定价问题。它尚未解决道德问题。